Répondre aux observations de la CNCCFP : méthode, délais et modèle de réponse
Observations de la CNCCFP : délais, ce qui reste régularisable, réponses aux points fréquents et modèle de lettre pour le candidat.
Observations de la CNCCFP : délais, ce qui reste régularisable, réponses aux points fréquents et modèle de lettre pour le candidat.
Rejet du compte de campagne : les 10 causes relevées par la CNCCFP, la procédure contradictoire et la parade pour chacune, avec exemples.
Mandataire financier : organisez les dépenses, les dons et les justificatifs. Méthode de suivi, erreurs à éviter et préparation du compte de campagne.
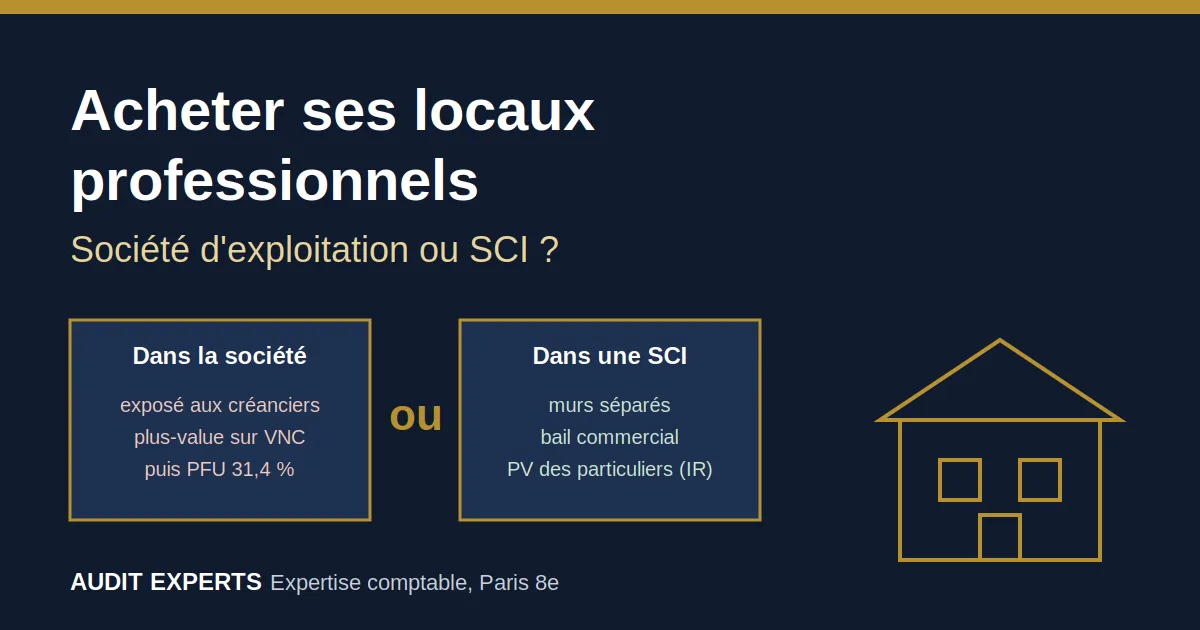
Faire acheter les murs par sa société est simple, mais pas sans conséquences : créanciers, cession de l’entreprise, plus-value calculée sur la valeur nette comptable, puis 31,4 % sur les dividendes. Avant de signer le compromis, comparez la société d’exploitation, la SCI à l’IR et la SCI à l’IS sur toute la vie du bien, financement de l’apport compris. Notre simulation complète sur 15, 22 et 30 ans.
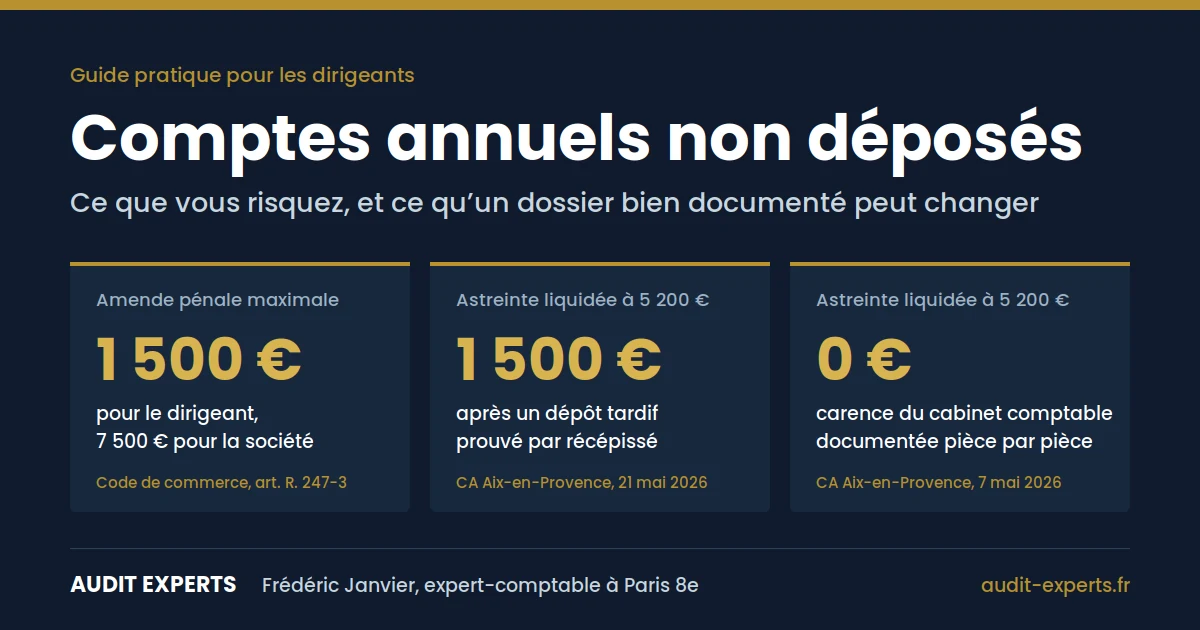
Amende, injonction sous astreinte, action d’un tiers : ce que risque un dirigeant dont les comptes annuels ne sont pas déposés, et comment régulariser exercice par exercice.
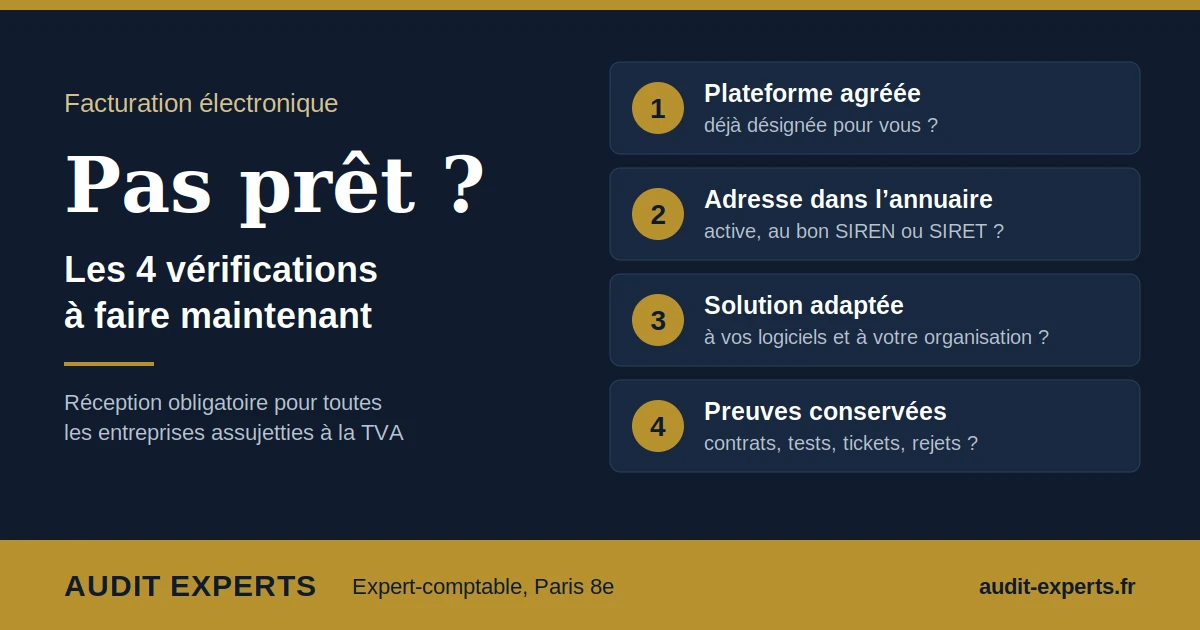
Depuis le 1er septembre, toute entreprise assujettie à la TVA doit pouvoir recevoir ses factures électroniques par une plateforme agréée. Pas encore prêt ? Voici les 4 vérifications à faire tout de suite, ce que vous risquez réellement et ce que la période de tolérance couvre.
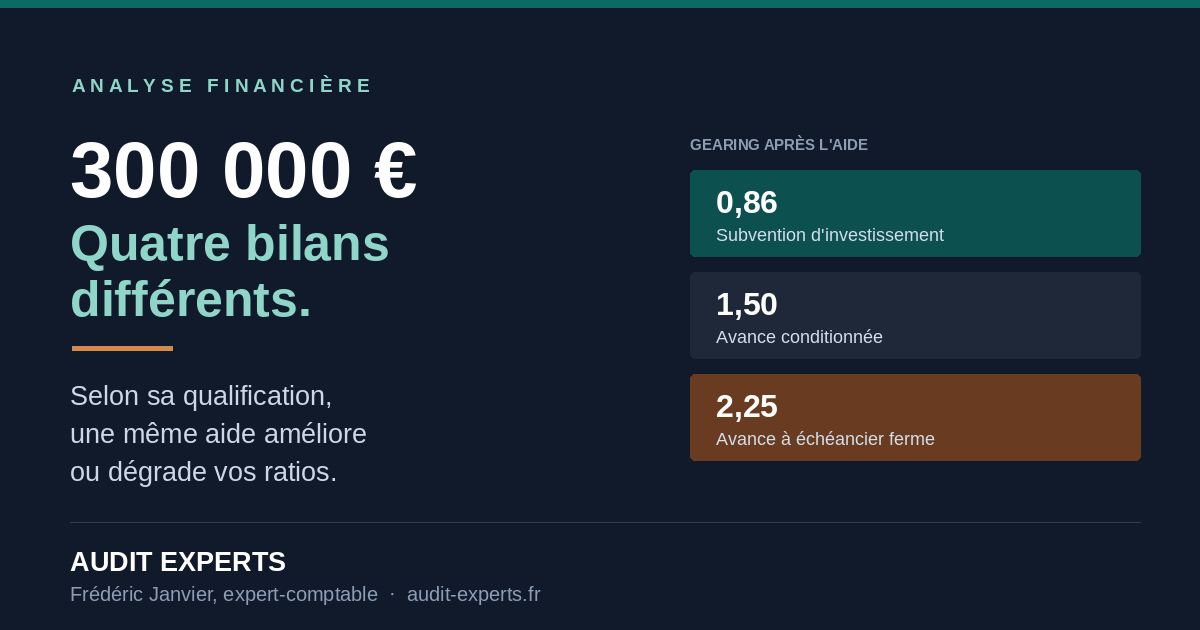
Une aide de 300 000 € peut renforcer vos capitaux propres, gonfler votre résultat ou alourdir votre dette : tout dépend de sa qualification. Le gearing varie de 0,86 à 2,25 pour le même virement. Effets sur la CAF, l'EBITDA, les seuils juridiques et les covenants bancaires, à la lumière des réformes comptables de 2025 et 2026.
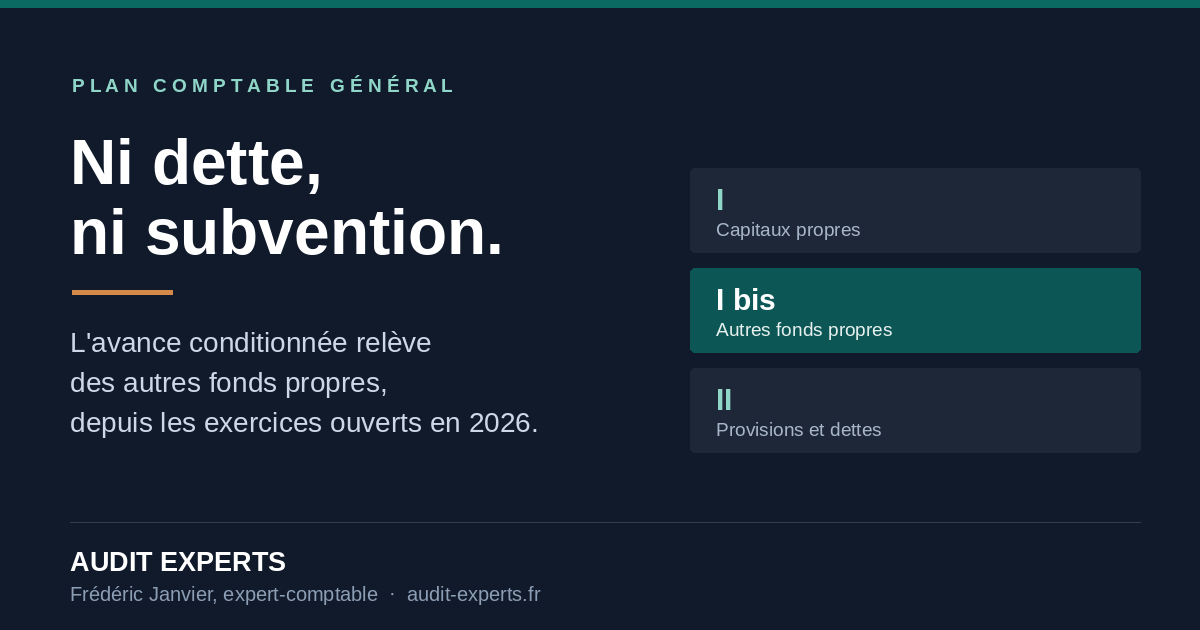
Une avance remboursable en cas de succès est-elle une dette, puisqu'il faudra peut-être la rembourser, ou une subvention, puisqu'on peut aussi ne jamais avoir à le faire ? La réponse a changé. Le règlement ANC n° 2024-07, applicable aux exercices ouverts à compter du 1er janvier 2026, consacre une troisième rubrique au passif du bilan — les autres fonds propres — et y installe expressément les avances conditionnées. Définition légale, comptes 1673 et 1674, écritures du versement au dénouement, bascule en dettes en cas de succès, produit imposable en cas d'abandon, incidence sur le CIR, mentions d'annexe et effets sur les covenants bancaires.
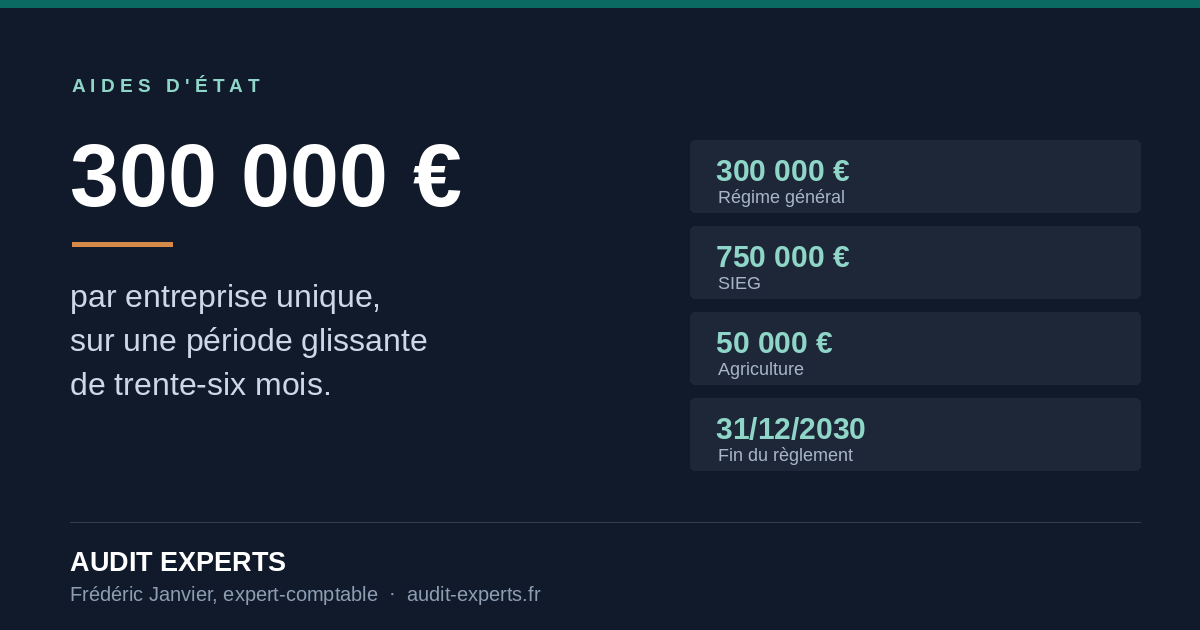
Sous un certain plafond, une aide publique est présumée ne pas fausser la concurrence et échappe à la notification préalable à la Commission européenne. En contrepartie, c'est au bénéficiaire de tenir son compteur — et deux erreurs faussent ce suivi dans la majorité des dossiers : la période de trois ans n'est plus celle de trois exercices fiscaux mais une fenêtre glissante de trente-six mois à rebours de la date d'octroi, et le plafond s'apprécie au niveau du groupe et non de la société. Plafonds sectoriels, équivalent-subvention brut, règles de cumul, registre national et conséquences d'un dépassement.
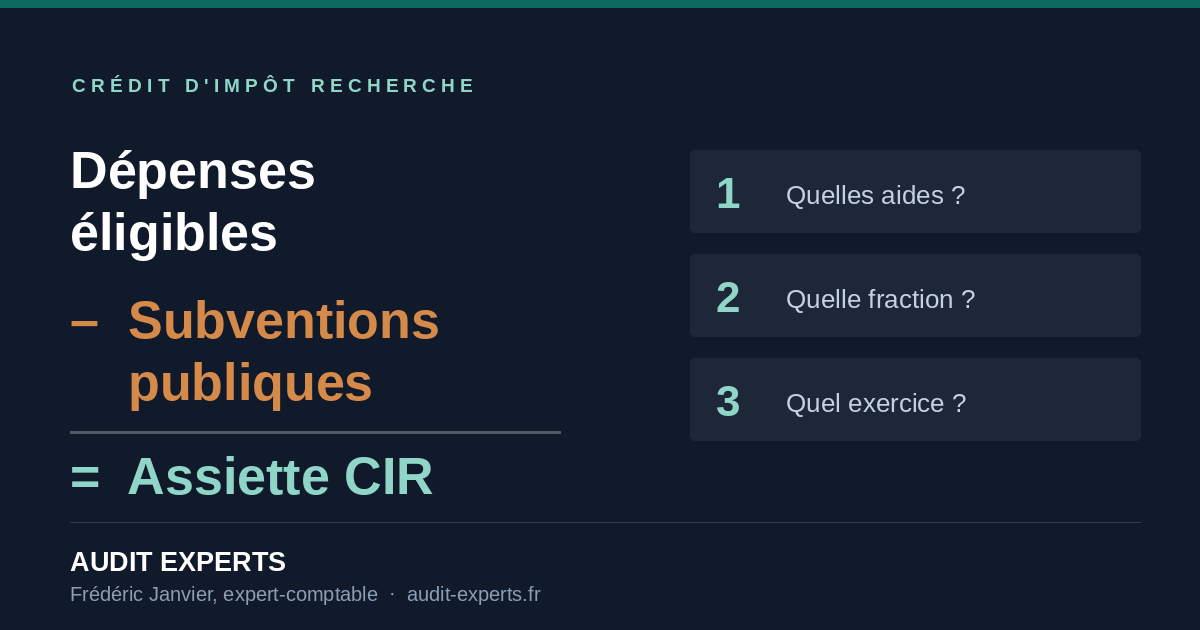
Une même dépense de recherche ne peut pas être financée deux fois par des fonds publics. Le principe est simple ; son application l'est moins. Qu'est-ce qu'une subvention publique depuis l'arrêt du Conseil d'État de 2023 et son élargissement par la loi de finances pour 2025 ? Quelle fraction déduire lorsqu'un projet mêle opérations éligibles et non éligibles ? Sur quel exercice imputer la déduction ? Et que faire des avances remboursables, des prêts à taux zéro et des aides Bpifrance perçues sur des exercices antérieurs ?