
Création d'entreprise avec un expert-comptable
Un accompagnement de A à Z, depuis notre cabinet du 8e arrondissement de Paris et partout en France : conseil sur la structure et la rémunération, rédaction des actes, formalités et frais de constitution compris.
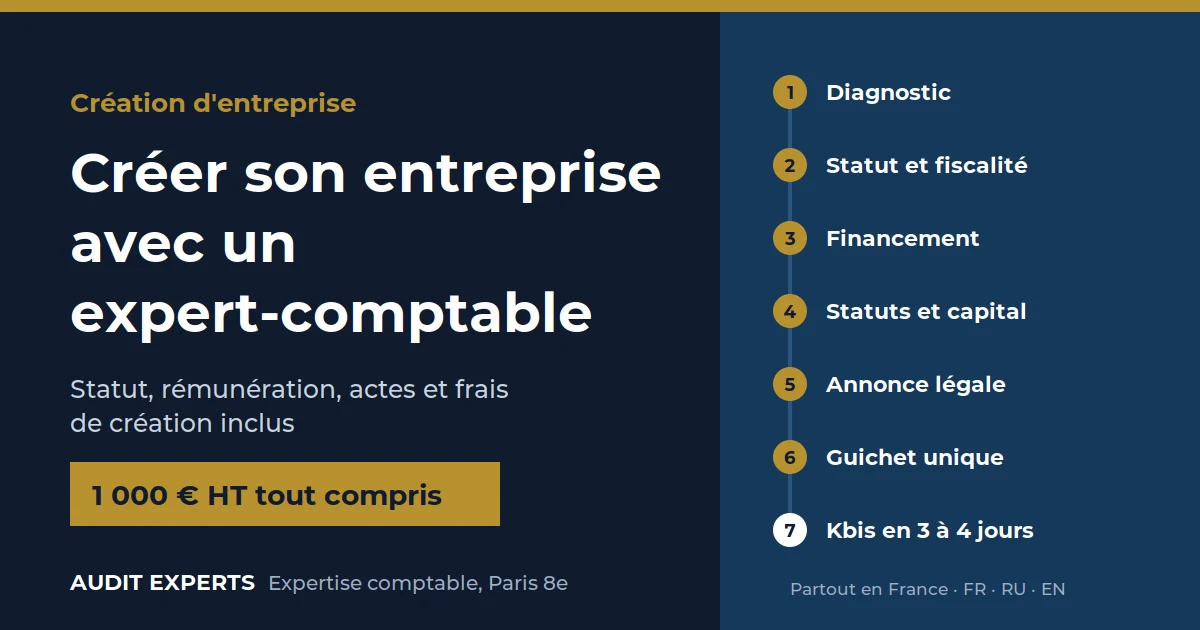
1 000 € HT par société créée (1 200 € TTC), frais de constitution inclus
Nous créons des entreprises chaque semaine. Pour ce forfait, le cabinet vous conseille sur la structure la plus adaptée, rédige les actes et règle pour vous l'annonce légale, les frais d'immatriculation et la déclaration des bénéficiaires effectifs. Nous déposons le dossier, le suivons jusqu'à l'immatriculation, puis nous nous occupons des démarches de démarrage.
Entreprise individuelle : 150 € HT (180 € TTC). Société d'exercice libéral : 1 250 € HT (1 500 € TTC), dossier auprès de l'Ordre compris. Nous travaillons partout en France, à distance si besoin, en français, en russe et en anglais. Le cabinet est joignable 7 jours sur 7.
Démarrer ma création 01 58 22 20 20Que comprend l'accompagnement à la création d'entreprise ?
Nous vous aidons d'abord à prendre les bonnes décisions, puis nous les traduisons dans des actes. La différence se voit rarement le jour de l'immatriculation. Elle se voit deux ans plus tard, au moment d'accueillir un associé, de se verser des dividendes ou de vendre un bien.
Les décisions que nous prenons avec vous
- La forme juridique : entreprise individuelle, EURL, SARL, SASU, SAS, SCI, ou une organisation à plusieurs étages avec une holding.
- Le régime fiscal : impôt sur le revenu ou impôt sur les sociétés, régime de TVA.
- Le statut social du dirigeant et la manière de le rémunérer.
- La répartition du capital, les pouvoirs du dirigeant, les règles d'entrée et de sortie des associés.
- Les aides mobilisables et le calendrier pour ne pas les perdre.
Ce que nous vous remettons
- Une synthèse écrite de nos recommandations sur la structure et la rémunération.
- Les statuts et les actes de constitution rédigés par le cabinet.
- Le dossier d'immatriculation complet, déposé et suivi jusqu'à l'obtention du Kbis.
- Les démarches de démarrage réalisées par le cabinet : demande d'ACRE dans les délais si vous y êtes éligible et nous transmettez les justificatifs, régime de TVA, ouverture des accès en ligne.
- Un calendrier de vos premières obligations fiscales, sociales et comptables.
Deux travaux à part, parce qu'ils engagent l'avenir de la société
Le prévisionnel financier et le pacte d'associés ne sont pas compris dans le forfait. Bien faits, ils demandent du temps, et ils conditionnent le financement du projet comme les relations entre associés pour des années. Le prévisionnel est proposé à partir de 450 € HT (540 € TTC), selon la complexité du projet. Le prévisionnel de base est offert dès la signature d'une lettre de mission comptable avec le cabinet. Le pacte d'associés est proposé à partir de 1 000 € HT (1 200 € TTC).
 ▶ Regarder la vidéo du cabinet sur YouTube
Quels projets de création accompagnons-nous ?
Nous créons des entreprises chaque semaine, et rarement deux fois la même. Les dossiers les plus fréquents :
- Le créateur seul qui hésite entre micro-entreprise, entreprise individuelle et société unipersonnelle.
- Les associés qui doivent répartir le capital et organiser la gouvernance avant que la question ne devienne sensible.
- Le dirigeant qui structure un groupe : holding et filiale, dès la création ou à l'occasion d'une nouvelle activité (voir notre guide holding animatrice ou passive).
- L'investisseur immobilier qui crée une SCI et doit choisir entre impôt sur le revenu et impôt sur les sociétés.
- Les professions médicales et libérales : SELARL, SELAS et sociétés de participations financières (voir notre guide SPFPL, mode d'emploi).
- Le repreneur d'un fonds de commerce ou d'une société existante (voir notre guide sur le rachat d'entreprise).
- Les entrepreneurs étrangers qui s'installent en France : nous travaillons en russe et en anglais.
Comment se déroule une création d'entreprise avec le cabinet ?
Le prévisionnel et le choix du statut avancent ensemble. Certaines contraintes s'imposent d'emblée : une activité réglementée, un associé déjà présent, un investisseur qui exige une SAS. D'autres n'apparaissent qu'en chiffrant. C'est pourquoi nous ne commençons jamais par remplir un formulaire.
1. Le diagnostic
Un premier échange, au cabinet ou à distance, pour comprendre votre activité, votre situation personnelle et familiale, vos contraintes. Nous vous disons franchement ce qui nous paraît fragile.
2. Le chiffrage et le choix de la structure
Nous mettons en regard le revenu que vous visez, les charges de l'activité, l'imposition et les cotisations selon chaque option. La structure retenue résulte d'un arbitrage entre des critères financiers, fiscaux, sociaux, patrimoniaux et de gouvernance. Elle n'est jamais « évidente » ; elle est argumentée.
3. Le financement
Apport personnel, prêt bancaire, prêt d'honneur, aides. Il vaut mieux que le financement soit au moins accordé dans son principe avant la signature des statuts.
4. La rédaction des actes et le dépôt du capital
Le cabinet rédige les statuts et, le cas échéant, l'état des actes accomplis pour le compte de la société en formation. Les apports en numéraire sont déposés sur un compte bloqué, auprès d'une banque ou d'un notaire, qui délivre l'attestation exigée pour l'immatriculation. Le capital souscrit n'a pas toujours à être libéré en totalité dès la constitution : au minimum la moitié des apports en numéraire en SAS, un cinquième en SARL, le solde dans les cinq ans. Les apports en nature obéissent à des règles propres, avec dans certains cas l'intervention d'un commissaire aux apports.
5. L'annonce légale
Nous publions l'avis de constitution dans un support habilité. L'attestation de parution rejoint le dossier.
6. Le dépôt sur le guichet unique
Depuis le 1er janvier 2023, toutes les formalités passent par le guichet unique des formalités d'entreprises. Nous constituons le dossier, le déposons et répondons aux éventuelles demandes du greffe.
Délai indicatif : pour une société commerciale simple, avec un dossier complet et sans demande de régularisation, nous observons en général trois à quatre jours ouvrés avant l'immatriculation. Ce délai dépend du greffe, et non du cabinet. Il est plus long pour les sociétés d'exercice libéral, qui supposent une procédure auprès de l'Ordre.
7. Le démarrage
Le cabinet s'occupe des démarches : demande d'ACRE dans les délais (si vous êtes éligible et nous transmettez les justificatifs), régime de TVA, accès en ligne, et si vous nous confiez votre comptabilité et votre paie, leur mise en place. Le calendrier détaillé figure en section 11.
Combien coûte la création d'une entreprise avec Audit Experts ?
| Prestation | Honoraires |
|---|---|
| Création d'une société hors société d'exercice libéral (SAS, SASU, SARL, EURL, SCI…) : conseil, rédaction des actes, annonce légale, frais d'immatriculation, déclaration des bénéficiaires effectifs, dépôt et suivi du dossier, démarches de démarrage | 1 000 € HT (1 200 € TTC) par société |
| Création d'une holding et de sa filiale | Deux sociétés, soit 2 × 1 000 € HT (2 400 € TTC) |
| Création d'une entreprise individuelle | 150 € HT (180 € TTC) |
| Création d'une société d'exercice libéral (SELARL, SELAS…), préparation et suivi du dossier auprès de l'Ordre compris | 1 250 € HT (1 500 € TTC) |
| Prévisionnel financier (compte de résultat, plan de financement, plan de trésorerie) | À partir de 450 € HT (540 € TTC) ; prévisionnel de base offert dès la signature d'une lettre de mission comptable |
| Pacte d'associés | À partir de 1 000 € HT (1 200 € TTC) |
Ce qui reste à votre charge : le capital social, qui reste la propriété de la société ; la domiciliation, les assurances et les frais bancaires, propres à chaque projet ; et, en cas d'apport en nature qui l'exige, les honoraires d'un commissaire aux apports désigné à part.
Vous n'êtes pas tenu de nous confier la tenue de votre comptabilité. Notre intervention fait l'objet d'une lettre de mission qui en précise le cadre ; si vous nous confiez ensuite votre comptabilité, elle fait l'objet d'une lettre de mission et d'honoraires distincts. Retrouvez l'ensemble de nos tarifs.
Bon à savoir côté fiscalité locale : la cotisation foncière des entreprises n'est pas due l'année de la création, et sa base est réduite de moitié l'année suivante, à condition de déposer la déclaration initiale dans les délais.
Vous avez un projet de création ? Parlons-en avant de signer quoi que ce soit, bail ou commande compris. Le cabinet est joignable 7 jours sur 7.
Prendre rendez-vous WhatsApp 06 09 79 94 79Quelles structures mettons-nous en place lors d'une création ?
Deux exemples de projets que nous traitons régulièrement. Les chiffres sont illustratifs et ne remplacent pas une étude de votre situation.
Créer une holding, puis sa filiale opérationnelle
Un dirigeant crée une société d'exploitation et prévoit d'en réinvestir une partie des bénéfices dans d'autres projets. Plutôt que de détenir les titres en direct, il crée d'abord une holding, qui souscrit ensuite au capital de la filiale.
Pourquoi ? Parce que les dividendes ne suivent pas le même chemin. Versés directement à une personne physique domiciliée en France, ils supportent en 2026 le prélèvement forfaitaire de 31,4 %. Remontés à une holding qui détient au moins 5 % du capital de la filiale (et conserve ses titres deux ans), ils bénéficient du régime mère-fille : seule une quote-part de 5 % est imposée à l'impôt sur les sociétés.
Hypothèses de l'exemple : filiale éligible au taux réduit d'IS ; bénéfice entièrement distribuable et distribué ; régime mère-fille applicable ; IS de la holding calculé à 25 % sur la quote-part ; dividende personnel soumis au prélèvement forfaitaire sans option pour le barème et sans cotisations sociales d'indépendant ; frais de fonctionnement de la holding non pris en compte.
| Bénéfice de 100 000 € dans la filiale (PME éligible au taux réduit) | Détention directe | Détention via holding |
|---|---|---|
| Impôt sur les sociétés de la filiale | 20 750 € | 20 750 € |
| Dividende distribué | 79 250 € | 79 250 € |
| Imposition du dividende | 24 885 € (PFU 31,4 %) | 991 € (IS à 25 % sur la quote-part de 5 %) |
| Somme disponible pour réinvestir | 54 365 € (dans le patrimoine privé) | 78 259 € (dans la holding) |
Ce n'est pas une économie d'impôt définitive, c'est un report : les sommes que le dirigeant percevra un jour de la holding seront imposées à leur tour. L'intérêt est de pouvoir réinvestir davantage, plus tôt, depuis la holding.
La holding doit avoir une raison d'être économique réelle : l'administration peut remettre en cause une structure dont l'objectif principal est fiscal. La loi de finances pour 2026 a par ailleurs créé une taxe sur certains actifs des holdings patrimoniales, applicable aux exercices clos à compter du 31 décembre 2026, dont le champ s'apprécie au cas par cas. Pour aller plus loin : notre guide holding animatrice ou passive.
Créer une SCI : à l'impôt sur le revenu ou à l'impôt sur les sociétés ?
C'est la question la plus fréquente des investisseurs immobiliers, et elle ne se tranche qu'après calcul. Nous comparons les deux options sur toute la durée de détention envisagée, revente comprise.
| Critère | SCI à l'IR | SCI à l'IS |
|---|---|---|
| Imposition des loyers | Revenus fonciers des associés, au barème et aux prélèvements sociaux | Bénéfice imposé au niveau de la société, à 15 % (sous réserve d'éligibilité au taux réduit) puis 25 % |
| Amortissement | Non | Oui, pour les constructions (pas pour le terrain), ce qui réduit le résultat imposable |
| Revenus pour les associés | Imposés même s'ils ne sont pas distribués | Imposés seulement s'ils sont distribués (dividendes) |
| Plus-value à la revente | Régime des particuliers, avec abattements pour durée de détention (exonération d'impôt sur le revenu après 22 ans, de prélèvements sociaux après 30 ans) | Différence entre le prix de cession et la valeur nette comptable (diminuée des amortissements pratiqués), sans abattement pour durée de détention |
L'option pour l'IS peut être révoquée jusqu'au cinquième exercice qui suit celui au titre duquel elle a été exercée ; passé ce délai, elle devient irrévocable. Et le retour à l'IR a lui-même des conséquences fiscales. C'est pourquoi nous comparons les deux régimes sur toute la durée de détention envisagée, avant la signature des statuts.
Pourquoi le prévisionnel est-il indispensable avant de créer ?
Un business plan raconte le projet ; le prévisionnel le chiffre. C'est sur le second que le banquier décide, et c'est lui qui permet d'identifier, avant le lancement, les besoins de financement et les points de fragilité.
Ce qu'il doit contenir
- Un compte de résultat prévisionnel sur trois ans, construit à partir d'hypothèses écrites : prix, volumes, marges, effectifs.
- Un plan de financement : investissements, dépôt de garantie, besoin en fonds de roulement, en face des apports, emprunts et aides.
- Un plan de trésorerie mensuel sur douze à vingt-quatre mois.
- Le seuil de rentabilité et sa date prévisible d'atteinte (voir notre guide sur le seuil de rentabilité et le point mort).
- Un scénario dégradé. Le banquier le regardera.
Les trois oublis les plus fréquents
Le besoin en fonds de roulement. Vous réglez vos fournisseurs à trente jours, vos clients professionnels vous paient à quarante-cinq ou soixante jours. Plus vous vendez vite, plus l'écart se creuse. C'est contre-intuitif, et c'est la première cause de tension de trésorerie que nous voyons chez les jeunes entreprises.
La TVA. Elle transite par votre compte, elle n'est pas à vous. Un plan de trésorerie qui l'ignore, ou qui l'intègre sans échéancier de reversement, donne une image fausse du solde bancaire.
La régularisation des cotisations. Un dirigeant non salarié paie d'abord des cotisations provisionnelles, puis une régularisation sur son revenu réel. Si l'activité décolle vite, elle tombe au pire moment. Les règles ont évolué avec la réforme de l'assiette des cotisations des indépendants.
Le financement
Le banquier veut comprendre comment l'emprunt sera remboursé, et ce qui se passe si les ventes arrivent plus lentement que prévu. Aucune règle légale ne fixe l'apport personnel, mais un apport significatif pèse toujours dans la décision. Les prêts d'honneur (Initiative France, Réseau Entreprendre, France Active) renforcent cet apport sans garantie ni intérêt, et la garantie de Bpifrance peut couvrir une partie du prêt bancaire. Pour les projets innovants, voir aussi nos guides sur le financement public de l'innovation et le crédit d'impôt recherche.
Quel statut juridique choisir pour créer son entreprise ?
| Critère | Micro-entreprise | EI au réel | EURL / SARL | SASU / SAS |
|---|---|---|---|---|
| Associés | Aucun | Aucun | 1 (EURL) à 100 (SARL) | 1 (SASU) ou plusieurs |
| Capital minimum | Sans objet | Sans objet | Libre | Libre |
| Patrimoine personnel | Patrimoine professionnel distinct depuis le 15 mai 2022, avec des exceptions (renonciation, certaines dettes fiscales et sociales) | Responsabilité des associés limitée à leurs apports ; le dirigeant reste responsable de ses fautes de gestion | ||
| Imposition des bénéfices | IR après abattement forfaitaire (ou versement libératoire) | IR, option IS possible | EURL dont l'associé unique est une personne physique : IR par défaut, option IS possible. SARL : IS, sauf SARL de famille ou option temporaire pour l'IR | IS ; option IR temporaire possible |
| Régime social du dirigeant | Indépendant | Indépendant | Indépendant si gérant majoritaire ; assimilé salarié si minoritaire ou égalitaire et rémunéré | Assimilé salarié s'il est rémunéré |
| Charges réelles déductibles | Non | Oui | Oui | Oui |
La micro-entreprise
Pour 2026 à 2028, le régime s'applique jusqu'à 203 100 € de chiffre d'affaires hors taxes pour les ventes et l'hébergement, et 83 600 € pour les prestations de services ; la location meublée, notamment de tourisme, obéit à des seuils propres. À ne pas confondre avec la franchise en base de TVA, restée en 2026 à 85 000 € pour les ventes (93 500 € en seuil majoré) et 37 500 € pour les services (41 250 €). On peut donc être micro-entrepreneur et facturer la TVA.
Sa limite tient aux charges, qui ne sont pas déductibles pour leur montant réel. Pour l'impôt sur le revenu, le chiffre d'affaires est retenu après un abattement forfaitaire (sauf option pour le versement libératoire) : si vos charges réelles dépassent cet abattement, vous êtes imposé sur un bénéfice supérieur à celui que vous avez réellement dégagé. Les cotisations sociales, elles, sont calculées directement sur le chiffre d'affaires encaissé, quelles que soient vos dépenses.
L'entreprise individuelle
Depuis le 15 mai 2022 (loi n° 2022-172 du 14 février 2022), l'entrepreneur individuel a deux patrimoines : seul le patrimoine professionnel répond en principe des dettes professionnelles. Les banques demandent toutefois fréquemment une renonciation ponctuelle ou une caution, et l'administration fiscale comme l'Urssaf conservent des droits sur le patrimoine personnel dans certains cas. L'EI peut parfaitement emprunter, investir et se développer.
SARL ou SAS
Nous avons consacré un article à la différence entre EURL et SARL. Le gérant majoritaire de SARL relève des indépendants ; le président de SAS rémunéré est assimilé salarié, avec des cotisations plus élevées et une couverture plus large, sans assurance chômage. La SAS laisse une grande liberté de rédaction des statuts, précieuse pour accueillir des investisseurs, dangereuse si les statuts sont mal écrits, car la loi ne comble pas les vides comme en SARL.
Comment le dirigeant d'une société peut-il se rémunérer ?
Dans une société à l'IS, la rémunération du dirigeant est déductible du résultat, à condition de correspondre à un travail effectif et de ne pas être excessive ; elle est soumise aux cotisations sociales, puis à l'impôt sur le revenu du dirigeant. Les dividendes sont prélevés sur le bénéfice après impôt sur les sociétés.
Côté société, le taux réduit d'IS de 15 % s'applique jusqu'à 42 500 € de bénéfice pour les PME dont le chiffre d'affaires n'excède pas 10 M€, au capital entièrement libéré et détenu à 75 % au moins par des personnes physiques. Au-delà, le taux est de 25 %.
Côté associé personne physique domiciliée en France, les dividendes supportent depuis le 1er janvier 2026 un prélèvement forfaitaire de 31,4 % : 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux, après la hausse de CSG votée par la loi de financement de la sécurité sociale pour 2026. L'option globale pour le barème progressif reste possible, avec un abattement de 40 %.
Le cas du gérant majoritaire de SARL ou d'EURL à l'IS. La part de ses dividendes qui dépasse 10 % du capital social, des primes d'émission et des sommes laissées en compte courant (en tenant compte de ceux détenus par son conjoint ou partenaire de PACS et ses enfants mineurs) est soumise aux cotisations sociales des indépendants, et non aux prélèvements sociaux sur le capital. Cette fraction ne supporte donc pas les 18,6 %, mais elle supporte des cotisations nettement plus lourdes. Avec un capital de 1 000 €, presque tout le dividende y passe. C'est l'une des raisons pour lesquelles le montant du capital d'une SARL ne se choisit jamais au hasard.
Quelles aides pour créer son entreprise : ACRE, ARCE, maintien du chômage ?
L'ACRE
C'est une exonération partielle de cotisations sociales en début d'activité, revue par la loi de financement de la sécurité sociale pour 2026 (loi n° 2025-1403) et le décret n° 2026-69 du 6 février 2026.
- Une demande obligatoire, au plus tard le 60e jour suivant la date de début d'activité, pour les créations et reprises réalisées depuis le 1er janvier 2026 (entreprises individuelles hors micro, sociétés) et depuis le 1er juillet 2026 pour les micro-entreprises. Sans réponse de l'Urssaf sous 30 jours, elle est réputée accordée.
- Indépendants hors micro-entreprise et dirigeants assimilés salariés : exonération de 25 % des cotisations visées si le revenu ne dépasse pas 75 % du plafond annuel de la sécurité sociale (36 045 € en 2026), dégressive jusqu'à 100 % de ce plafond (48 060 €), nulle au-delà. Durée : douze mois.
- Micro-entrepreneurs : taux de cotisation réduit jusqu'à la fin du troisième trimestre civil suivant le début d'activité. La réduction est de 50 % pour les activités démarrées avant le 1er juillet 2026, de 25 % à compter de cette date.
Elle est réservée à certains profils, parmi lesquels les demandeurs d'emploi indemnisés ou inscrits depuis au moins six mois sur les dix-huit derniers mois, certains bénéficiaires de minima sociaux, les jeunes de moins de 26 ans et les créateurs installés dans certains quartiers prioritaires ou zones rurales. En société, le bénéficiaire doit en exercer le contrôle effectif. Et il ne doit pas avoir bénéficié de l'ACRE au cours des trois années précédentes, délai décompté à partir de la fin de la précédente exonération.
L'ARCE ou le maintien de l'ARE
Le créateur indemnisé par France Travail choisit entre deux options, exclusives l'une de l'autre :
- L'ARCE, à condition d'être inscrit à France Travail et indemnisé avant la création : un capital égal à 60 % des droits restants à la date de création, diminué d'une retenue de 3 % pour le financement des retraites complémentaires, versé en deux fois. La moitié arrive au démarrage. L'autre moitié est versée six mois plus tard, à condition que l'activité soit toujours exercée et, depuis le 1er avril 2025, que le créateur n'occupe pas un emploi en CDI à temps plein. L'obtention de l'ACRE est un préalable.
- Le maintien mensuel de l'ARE, cumulable avec les revenus de l'activité selon une formule de calcul. Pour les fins de contrat intervenues depuis le 1er avril 2025, ce cumul est plafonné à 60 % du reliquat des droits. Le solde de 40 % n'est pas perdu d'office : il peut être mobilisé, sous conditions, notamment si l'activité cesse ou ne procure pas de revenus.
L'ARCE convient aux projets qui ont besoin d'argent tout de suite. Le maintien de l'ARE sécurise un revenu pendant une montée en charge lente. C'est le plan de trésorerie qui tranche.
Les autres aides
Les régions proposent leurs propres dispositifs : subventions, prêts à taux zéro, aides à l'implantation. L'ancien dispositif national NACRE n'existe plus sous cette forme depuis son transfert aux régions en 2017. Le microcrédit, notamment via l'Adie, et le financement participatif complètent la palette. Le cabinet travaille régulièrement avec Bpifrance et les réseaux de prêts d'honneur sur les dossiers de ses clients.
Que faut-il sécuriser avant de signer quoi que ce soit ?
Les erreurs les plus coûteuses se commettent souvent avant l'immatriculation. Ce sont aussi celles qu'on corrige le plus difficilement ensuite.
Les actes signés avant l'immatriculation
Un bail commercial, une commande de matériel, un acompte versé avant d'avoir le Kbis : qui est engagé ? Tant qu'elle n'est pas immatriculée, la société n'a pas la personnalité morale. Les personnes qui ont agi en son nom sont tenues solidairement et indéfiniment des actes accomplis, sauf si la société, une fois immatriculée, les reprend (article L. 210-6 du Code de commerce). Ces actes sont alors réputés avoir été souscrits dès l'origine par la société.
Pendant longtemps, la Cour de cassation exigeait que l'acte mentionne expressément qu'il était conclu « au nom » ou « pour le compte » de la société en formation. Depuis trois arrêts du 29 novembre 2023 (Cass. com., n° 22-12.865, 22-18.295 et 22-21.623), le juge recherche la commune intention des parties à partir de l'ensemble des circonstances. C'est plus souple, mais aussi plus incertain. Nous préférons donc des actes rédigés correctement : mention de la société en formation, état des actes annexé aux statuts, mandat donné au dirigeant, ou reprise expressément décidée par les associés après l'immatriculation.
Les associés à parts égales
Une répartition à 50/50 expose à un blocage des décisions qui exigent l'accord des deux associés. Selon les statuts et la décision concernée, l'entreprise peut se retrouver paralysée. Un pacte d'associés organise à l'avance les mécanismes de sortie de crise.
Le conjoint et l'origine des apports
Si vous êtes marié sous un régime de communauté et que vous apportez des fonds communs pour acquérir des parts de SARL ou de SCI, votre conjoint doit en être averti et peut revendiquer la qualité d'associé (article 1832-2 du Code civil). Pour les actions de SAS, la question se pose autrement, mais la valeur des titres entre dans la communauté. Le sujet se règle en quelques lignes à la création. Il se règle beaucoup plus mal lors d'un divorce.
Les cautions personnelles
La responsabilité limitée de la société ne protège pas le dirigeant qui se porte caution du prêt bancaire ou du bail. Le montant et la durée de ces engagements se négocient avant de signer.
La marque et les actifs créés avant la société
Un nom déposé à titre personnel, un site internet, un logiciel ou une clientèle développés avant la création n'appartiennent pas automatiquement à la société. Selon l'actif, on les lui apporte, on les lui cède, ou on lui en concède l'usage par une licence ou une mise à disposition. Chaque solution a ses conséquences juridiques et fiscales.
Les activités réglementées
Restauration, transport, bâtiment, immobilier, santé, professions libérales réglementées : beaucoup d'activités exigent un diplôme, une carte professionnelle, une inscription à un ordre ou une assurance obligatoire. L'objet social et le calendrier de création doivent en tenir compte.
Que faut-il faire dans les douze premiers mois ?
- Demander les aides dans les délais, à commencer par l'ACRE dans les 60 jours : le cabinet s'en charge, si vous êtes éligible et nous transmettez les justificatifs.
- Ouvrir les accès en ligne : espace professionnel sur impots.gouv.fr, compte Urssaf, net-entreprises si vous employez des salariés.
- Vérifier le régime de TVA et, en cas d'échanges avec d'autres pays de l'Union européenne, les obligations propres : voir notre guide TVA intracommunautaire.
- Être prêt pour la facturation électronique. Depuis le 1er septembre 2026, toutes les entreprises assujetties doivent pouvoir recevoir des factures électroniques ; l'obligation d'émission s'applique aux PME et micro-entreprises à partir du 1er septembre 2027. Voir notre guide pour les PME et TPE.
- Tenir la comptabilité au fil de l'eau, avec un outil connecté à la banque. Au cabinet, nous travaillons notamment sur Pennylane pour la comptabilité et Silae pour la paie.
- Séparer les flux. En micro-entreprise, un compte dédié devient obligatoire au-delà de 10 000 € de chiffre d'affaires deux années civiles consécutives. En société, utiliser les fonds sociaux à des fins personnelles expose à l'abus de biens sociaux.
- Piloter : comparer chaque mois le chiffre d'affaires et la trésorerie au prévisionnel. Voir aussi planifier l'avenir de son entreprise.
- Clôturer et approuver les premiers comptes. Le premier exercice peut dépasser douze mois si les statuts le prévoient. Le délai d'approbation dépend de la forme sociale : six mois après la clôture en SARL et pour l'associé unique de SASU, délai fixé par les statuts dans la SAS pluripersonnelle, reddition des comptes au moins annuelle par la gérance en SCI (article 1856 du Code civil). Les sociétés commerciales déposent ensuite leurs comptes au greffe dans le mois qui suit l'approbation (deux mois en cas de dépôt électronique) ; les SCI et les entrepreneurs individuels n'y sont en principe pas tenus.
Pourquoi confier sa création à Audit Experts ?
Audit Experts est un cabinet d'expertise comptable fondé en 1992, exercé sous sa forme actuelle depuis 2013, installé au 24 avenue de Messine, dans le 8e arrondissement de Paris. Il est dirigé par Frédéric Janvier, diplômé expert-comptable en 1993 et inscrit au tableau de l'Ordre depuis 1994, également titulaire d'un DESS de gestion de patrimoine et formé à l'évaluation d'entreprises et à la médiation. L'équipe réunit des juristes, des fiscalistes, des gestionnaires de paie et des auditeurs, tous basés en France.
Concrètement, cela veut dire qu'une même équipe voit votre projet sous tous ses angles : juridique, fiscal, social et patrimonial. Et qu'elle reste à vos côtés après le Kbis, quand les vraies questions commencent. Retrouvez toutes nos interventions sur la page nos missions, et des outils pratiques sur guide-creation-entreprise.com.
Créez votre société avec un expert-comptable, pour 1 000 € HT. Conseil, actes, annonce légale, frais d'immatriculation et démarches de démarrage compris.
Demander un rendez-vous 01 58 22 20 20 contact@audit-experts.frQuestions fréquentes sur la création d'entreprise
Combien coûte la création d'une entreprise avec un expert-comptable chez Audit Experts ?
1 000 € HT (1 200 € TTC) par société créée, comprenant le conseil, la rédaction des actes, l'annonce légale, les frais d'immatriculation, la déclaration des bénéficiaires effectifs et les démarches de démarrage. 150 € HT (180 € TTC) pour une entreprise individuelle, 1 250 € HT (1 500 € TTC) pour une société d'exercice libéral avec le dossier auprès de l'Ordre. Le prévisionnel (à partir de 450 € HT, version de base offerte dès la signature d'une lettre de mission comptable) et le pacte d'associés (à partir de 1 000 € HT) sont facturés à part.
Combien de temps faut-il pour créer une entreprise ?
Pour une société commerciale simple, avec un dossier complet et sans demande de régularisation, le cabinet observe en général trois à quatre jours ouvrés entre le dépôt et l'immatriculation. Ce délai dépend du greffe. Il est plus long pour une société d'exercice libéral. La préparation en amont dépend surtout du projet et de son financement.
Accompagnez-vous les créations d'entreprise hors de Paris ?
Oui. Le cabinet est installé dans le 8e arrondissement de Paris et accompagne des créations partout en France, à distance si besoin, en français, en russe et en anglais.
Quel statut juridique choisir pour créer son entreprise ?
Une société est nécessaire dès que plusieurs associés entrent au capital. Pour un créateur seul, micro-entreprise, entreprise individuelle, EURL et SASU restent envisageables : le choix dépend des charges de l'activité, du revenu visé, de la protection sociale souhaitée et des perspectives d'évolution. Il résulte d'un arbitrage financier, fiscal, social et patrimonial.
L'ACRE est-elle encore automatique ?
Non. Elle doit être demandée à l'Urssaf au plus tard le 60e jour suivant le début d'activité, pour les créations réalisées depuis le 1er janvier 2026 hors micro-entreprise et depuis le 1er juillet 2026 pour les micro-entreprises. Hors micro-entreprise, l'exonération est de 25 % des cotisations visées jusqu'à 75 % du plafond de la sécurité sociale, puis dégressive jusqu'à 100 % de ce plafond. En micro-entreprise, la réduction est de 25 % pour les activités démarrées depuis le 1er juillet 2026 (50 % auparavant).
Peut-on toucher le chômage en créant son entreprise ?
Oui, sous conditions. Le créateur indemnisé choisit entre le maintien mensuel de l'ARE, plafonné à 60 % du reliquat pour les fins de contrat depuis le 1er avril 2025, et l'ARCE : 60 % des droits restants moins une retenue de 3 %, versés en deux fois. Le second versement suppose que l'activité soit poursuivie et que le créateur n'occupe pas un CDI à temps plein. L'ARCE exige d'avoir obtenu l'ACRE.
Faut-il créer une holding dès le départ ?
Pas toujours. Grâce au régime mère-fille, une holding peut recevoir les dividendes d'une filiale en n'étant imposée que sur une quote-part de 5 %, et réinvestir davantage. Mais elle a un coût de fonctionnement (et sa création est un second forfait), doit avoir une raison d'être économique, et l'imposition est seulement reportée jusqu'à la sortie des fonds vers le dirigeant. Le choix se fait après calcul.
SCI à l'IR ou à l'IS : comment choisir ?
La SCI à l'IS amortit les constructions (pas le terrain) et impose ses bénéfices au taux de l'IS, mais la plus-value de revente se calcule sur la valeur nette comptable, sans abattement pour durée de détention. La SCI à l'IR conserve le régime des plus-values des particuliers, avec exonération progressive. L'option pour l'IS peut être révoquée jusqu'au cinquième exercice suivant celui de l'option, puis devient irrévocable : il faut comparer les deux régimes sur toute la durée de détention avant de signer.
Quelle différence entre plafond de la micro-entreprise et franchise de TVA ?
Ce sont deux seuils indépendants. Pour 2026 à 2028, le régime micro s'applique jusqu'à 203 100 € de chiffre d'affaires pour les ventes et 83 600 € pour les services. La franchise en base de TVA s'arrête à 85 000 € pour les ventes et 37 500 € pour les services (seuils majorés de 93 500 € et 41 250 €).
Que deviennent les contrats signés avant l'immatriculation ?
Les personnes qui ont agi pour la société en formation en sont tenues personnellement, sauf reprise par la société après son immatriculation (article L. 210-6 du Code de commerce). Depuis les arrêts de la Cour de cassation du 29 novembre 2023, le juge recherche l'intention commune des parties, mais il reste plus sûr de mentionner la société en formation dans l'acte et d'organiser sa reprise.
Frédéric Janvier, expert-comptable inscrit au tableau de l'Ordre des experts-comptables depuis 1994, président d'Audit Experts. Diplômé d'expertise comptable en 1993, DESS de gestion de patrimoine, formé à l'évaluation d'entreprises (Compagnie des Conseils et Experts Financiers) et à la médiation. Présentation du cabinet.
Page publiée le 24 septembre 2019, entièrement réécrite et mise à jour le 14 octobre 2026.
Sources et textes de référence
- Entreprendre.service-public.gouv.fr, Acre : du changement pour le dispositif d'aide (11 février 2026).
- Urssaf, L'Acre : une aide pour favoriser la création et reprise d'entreprise.
- Loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026 ; décret n° 2026-69 du 6 février 2026 (ACRE).
- Convention d'assurance chômage du 15 novembre 2024 (ARCE et maintien de l'ARE, applicable au 1er avril 2025).
- Loi n° 2026-103 du 19 février 2026 de finances pour 2026, article 7 (CGI, art. 235 ter C).
- Loi n° 2022-172 du 14 février 2022 en faveur de l'activité professionnelle indépendante.
- Code général des impôts, articles 145 et 216 (régime mère-fille), 200 A (prélèvement forfaitaire unique), 219 (taux de l'IS), 239 (option et renonciation à l'IS), 293 B (franchise en base de TVA).
- Code de la sécurité sociale, articles L. 131-6 et L. 136-3 (dividendes du travailleur indépendant).
- Code civil, articles 1832-2 et 1856 ; Code de commerce, articles L. 210-6, L. 223-7 et L. 227-9 ; Cass. com., 29 novembre 2023, n° 22-12.865, 22-18.295 et 22-21.623 (actes accomplis pour une société en formation).
- Entreprendre.service-public.gouv.fr, fiche F21746, régime de la micro-entreprise.
- Guichet unique des formalités d'entreprises (INPI).