
Seuil de rentabilité : calcul, point mort et pilotage de l'entreprise
Le chiffre d'affaires minimum en dessous duquel vous travaillez à perte. Formule, exemple chiffré complet, et les points que la plupart des articles sur le sujet passent sous silence.
L'essentiel en trente secondes
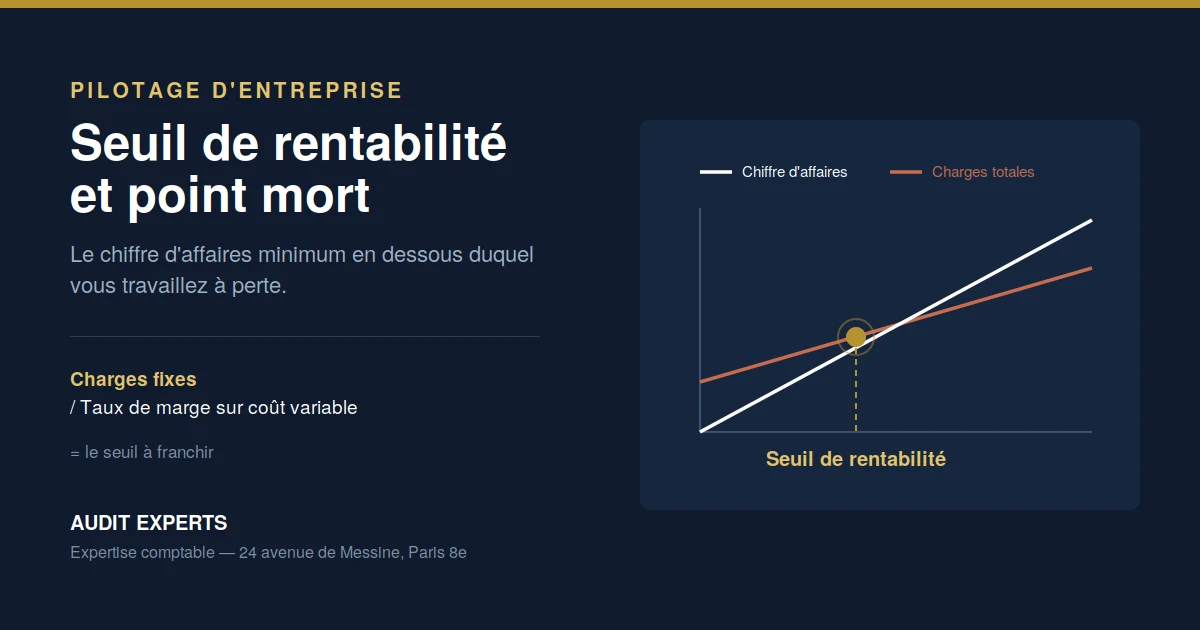
- Définition — le seuil de rentabilité est le niveau de chiffre d'affaires à partir duquel la marge dégagée par l'activité couvre exactement les charges fixes. Ni bénéfice, ni perte.
- Formule — Seuil de rentabilité = Charges fixes / Taux de marge sur coût variable.
- Exemple — 500 000 € de chiffre d'affaires, 300 000 € de charges variables : le taux de marge sur coût variable est de 40 %. Avec 120 000 € de charges fixes, le seuil s'établit à 300 000 €.
- Point mort — la date à laquelle ce seuil est atteint : (300 000 / 500 000) × 365 = 219e jour, soit début août pour un exercice civil.
- Ce que ça décide — le chiffre d'affaires minimum mensuel à réaliser, la soutenabilité d'un recrutement, et la marge de manœuvre réelle sur vos prix.
Chaque année, je rencontre des dirigeants qui réalisent plusieurs centaines de milliers d'euros de chiffre d'affaires et qui perdent de l'argent. Et, à l'inverse, des entreprises bien plus modestes qui dégagent une rentabilité solide. La différence tient rarement au talent commercial : elle tient à un chiffre que les seconds connaissent et que les premiers n'ont jamais calculé.
Votre chiffre d'affaires progresse mais le résultat ne suit pas ?
Nous recalculons votre seuil de rentabilité à partir de votre balance, de votre structure de coûts réelle et de votre saisonnalité, puis nous identifions les leviers prioritaires.
Faire analyser ma rentabilité1. Qu'est-ce que le seuil de rentabilité et à quoi sert-il ?
Le point mérite d'être précisé, parce qu'il est souvent mal formulé : au-delà du seuil, ce n'est pas l'intégralité de chaque euro vendu qui devient du résultat. Avec un taux de marge sur coût variable de 40 %, 1 000 € de chiffre d'affaires supplémentaire améliorent le résultat de 400 €, pas de 1 000 €.
C'est un indicateur de gestion, pas un indicateur comptable normé. Aucun texte ne le définit et vous ne le trouverez sur aucune liasse fiscale. Il relève de la comptabilité de gestion, dont le plan comptable général ne fixe plus les modalités. Cette liberté est un avantage — vous l'adaptez à votre modèle — mais elle a une contrepartie : deux calculs menés sur les mêmes comptes peuvent donner deux seuils différents si les conventions retenues diffèrent. D'où l'importance de figer votre méthode et de la conserver d'un trimestre à l'autre.
Trois choses qu'il ne vous dit pas
- Il ne dit rien de votre trésorerie. Une entreprise peut dépasser largement son seuil de rentabilité et se retrouver en difficulté de paiement, parce que ses clients règlent à 90 jours et ses fournisseurs à 30. Rentabilité et liquidité sont deux sujets distincts — nous y revenons en section 13.
- Il ne dit rien de la rentabilité des capitaux engagés. Atteindre l'équilibre ne signifie pas que l'activité justifie l'investissement réalisé ni le risque pris.
- Il n'est valable que dans un intervalle donné. Il suppose que la structure de charges reste stable. Dès que vous recrutez, changez de local ou modifiez votre gamme, il faut le recalculer.
2. Comment calculer le seuil de rentabilité ?
Étape 1 — le taux de marge sur coût variable
Taux de MCV = Marge sur coût variable / Chiffre d'affaires
Votre entreprise réalise 500 000 € de chiffre d'affaires en ayant consommé 300 000 € de marchandises. La marge sur coût variable s'élève à 200 000 €, soit un taux de 200 000 / 500 000 = 40 %.
Étape 2 — le seuil de rentabilité
Avec 120 000 € de charges fixes annuelles, le seuil est de 120 000 / 40 % = 300 000 €. Votre entreprise doit réaliser au minimum 300 000 € de chiffre d'affaires dans l'année pour commencer à gagner de l'argent. En deçà, l'exercice est déficitaire, quelle que soit l'impression que donne l'activité.
Le compte de résultat différentiel
En pratique, on ne travaille pas sur le compte de résultat classique mais sur un compte de résultat différentiel, qui réorganise les mêmes chiffres selon la logique fixe / variable.
| Compte de résultat différentiel | Montant | % du CA |
|---|---|---|
| Chiffre d'affaires | 500 000 € | 100 % |
| − Charges variables | 300 000 € | 60 % |
| = Marge sur coût variable | 200 000 € | 40 % |
| − Charges fixes | 120 000 € | 24 % |
| = Résultat | 80 000 € | 16 % |
3. Quelle différence entre seuil de rentabilité et point mort ?
Sur notre exemple, avec un chiffre d'affaires annuel prévu de 500 000 € : (300 000 / 500 000) × 365 = 219 jours. Pour un exercice ouvert le 1er janvier, le point mort tombe donc aux alentours du 7 août.
365 ou 360 ? Les deux conventions circulent : 360 correspond à l'année commerciale, encore utilisée dans certains calculs bancaires, 365 à l'année civile. L'écart est faible mais réel — 216 jours contre 219 sur notre exemple. Peu importe celle que vous retenez, à une condition : conservez la même d'un exercice à l'autre, sans quoi vous comparerez des dates qui ne le sont pas.
Attention toutefois : cette formule suppose un chiffre d'affaires réparti uniformément sur l'année. Pour une activité saisonnière, elle donne une date qui n'a pas de rapport avec la réalité. Voir la section 7.
Vous avez la formule. Reste à savoir quoi mettre dedans.
C'est la ventilation des charges, et non la division, qui détermine la fiabilité du résultat. Nous la construisons à partir de votre comptabilité réelle.
Faire analyser ma rentabilité4. Quelles charges intégrer dans le calcul du seuil de rentabilité ?
Les charges fixes, ou charges de structure
Elles courent que vous vendiez beaucoup, peu, ou rien du tout :
- le loyer et les charges locatives ;
- les primes d'assurance ;
- les abonnements et licences logicielles ;
- la part permanente des rémunérations et des charges sociales ;
- les honoraires de votre expert-comptable, de votre avocat, de votre commissaire aux comptes ;
- les dotations aux amortissements ;
- les intérêts d'un emprunt amortissable à taux fixe.
Les charges variables, ou charges opérationnelles
- les achats consommés de marchandises et de matières premières ;
- la sous-traitance directement liée aux commandes ;
- les commissions commerciales ;
- les emballages et frais de livraison ;
- les frais de transport sur ventes ;
- les commissions bancaires sur encaissements et frais de plateforme, pour une activité en ligne.
Le cas des charges financières. Beaucoup de calculs les rangent d'office en charges fixes. C'est exact pour un prêt amortissable à taux fixe. Ce l'est moins pour un découvert autorisé, un affacturage ou une ligne de mobilisation de créances, dont le coût suit le volume d'activité. Sur une entreprise qui finance son besoin en fonds de roulement à court terme, une partie des charges financières est donc variable.
La masse salariale : une charge presque toujours mixte
« Les salaires sont des charges fixes » est l'approximation la plus répandue. Dans les faits, la masse salariale est rarement homogène.
Les salaires permanents constituent généralement une charge fixe à court terme. L'intérim, les commissions, certaines primes et certaines heures supplémentaires peuvent être variables — lorsqu'ils évoluent réellement avec le volume des ventes ou de la production. Le classement doit donc s'établir à partir de la cause économique de la charge, et non de son seul intitulé comptable.
La nuance a des conséquences pratiques : une heure supplémentaire provoquée par un remplacement, un retard de livraison ou un dysfonctionnement n'est pas liée au chiffre d'affaires, et n'a rien à faire en charge variable. Une heure supplémentaire déclenchée par un pic de commandes, si.
Ranger l'intégralité de la masse salariale en charges fixes fait mécaniquement gonfler le seuil de rentabilité affiché. Le dirigeant se croit alors plus loin de l'équilibre qu'il ne l'est, et prend des décisions commerciales — remises, promotions, baisses de prix — qui n'étaient pas nécessaires.
5. Comment traiter les charges semi-variables ?
Entre les deux familles existe une zone grise que les articles grand public escamotent : les charges mixtes. Elles comportent une part incompressible et une part qui suit l'activité. Les exemples sont partout dans un compte de résultat : l'énergie d'un atelier, la téléphonie, l'entretien du matériel, les frais de déplacement d'une force de vente, une partie de la logistique.
La méthode des points extrêmes, appliquée
| Période observée | Volume d'activité | Charge d'énergie |
|---|---|---|
| Mois le plus actif | 62 000 € | 3 100 € |
| Mois le moins actif | 26 000 € | 1 660 € |
| Écart | 36 000 € | 1 440 € |
La part variable s'obtient par le rapport des écarts : 1 440 / 36 000 = 4 %. On en déduit la part fixe en revenant sur l'un des deux mois : 1 660 − (26 000 × 4 %) = 620 € par mois, soit 7 440 € sur l'année.
Cette charge, que beaucoup auraient classée intégralement en charges fixes, se décompose donc en 7 440 € de fixe et le solde en variable. Sur un poste de cette taille, l'écart sur le seuil de rentabilité se chiffre en dizaines de milliers d'euros de chiffre d'affaires.
Le point que la plupart des méthodes oublient : choisir le bon inducteur. Le chiffre d'affaires n'est pas toujours la variable qui explique la charge. La consommation d'un atelier dépend davantage des heures-machine ou des unités produites que du montant facturé. Rapprochez la charge de la donnée opérationnelle qui explique réellement sa variation : volumes produits, heures-machine, kilomètres parcourus, commandes livrées, couverts servis, heures facturées. Un mauvais inducteur donne un éclatement mathématiquement propre et économiquement faux.
Autre limite. La méthode suppose deux périodes représentatives. Si le mois le plus actif est aussi celui d'une opération exceptionnelle, ou si le mois creux correspond à une fermeture, le calcul dérape. Écartez alors les périodes atypiques, ou passez à une régression linéaire sur les douze points — c'est une simple fonction de tableur.
6. Comment construire la ventilation à partir de votre balance ?
C'est l'étape que tout le monde décrit en deux lignes et que personne ne détaille. Voici le parcours réel, classe par classe, avec le piège de chacune.
| Compte | Classement usuel | Le point de vigilance |
|---|---|---|
| 601 / 607 Achats de matières et de marchandises | Variable | Retenir les achats consommés, donc corrigés de la variation de stock des comptes 6031 et 6037. Prendre les achats bruts fausse le taux de marge dès que le stock bouge. |
| 602 Achats stockés, autres approvisionnements | Mixte | Les consommables de production suivent l'activité, les fournitures administratives non. À éclater si le poste est significatif. |
| 604 / 605 Achats d'études et de prestations, de matériel | Variable | Variable seulement si rattaché à une commande client identifiée. Une étude générale de marché est une charge fixe. |
| 606 Achats non stockés (énergie, eau, fournitures) | Mixte | Le cas d'école de la section précédente. À éclater par la méthode des points extrêmes, avec le bon inducteur. |
| 611 Sous-traitance générale | Variable ou fixe | Le poste le plus mal classé. Variable si la sous-traitance absorbe les pics de production ; fixe si elle remplace durablement une fonction interne — paie externalisée, informatique infogérée. |
| 612 / 613 Redevances de crédit-bail, locations | Fixe | Sauf location de matériel à la journée ou au chantier, qui est variable. Un échafaudage loué à la semaine suit l'activité. |
| 615 Entretien et réparations | Mixte | Le contrat de maintenance est fixe, les interventions liées à l'usage sont variables. |
| 616 Primes d'assurance | Fixe | Attention aux polices indexées sur le chiffre d'affaires — RC professionnelle, assurance-crédit, garantie décennale — qui comportent une part variable réelle. |
| 622 Rémunérations d'intermédiaires et honoraires | Mixte | Les honoraires récurrents (expert-comptable, avocat, CAC) sont fixes. Les commissions d'apporteurs d'affaires sont variables. |
| 623 Publicité et relations publiques | Fixe ou variable | Une campagne de notoriété est fixe. Un budget d'acquisition payé au clic ou au lead, piloté sur le volume de ventes, est variable — point décisif en e-commerce. |
| 624 Transports sur ventes | Variable | Y compris les frais de port offerts au client : ils ne sont pas facturés, mais ils sont bien supportés et bien proportionnels. |
| 625 Déplacements et missions | Mixte | Les tournées commerciales suivent l'activité, les déplacements de direction non. |
| 626 / 627 Télécommunications, services bancaires | Mixte | Les abonnements sont fixes. Les commissions sur encaissements, les frais de terminal de paiement et les commissions de plateforme sont strictement variables. |
| 63 Impôts et taxes | Fixe | La CFE et la taxe foncière sont fixes. La CVAE et la taxe sur les surfaces commerciales dépendent du niveau d'activité. |
| 641 / 645 Rémunérations et charges sociales | Mixte | Voir la section 4. À traiter par la cause économique, ligne de bulletin par ligne de bulletin si nécessaire. |
| 651 Redevances de licences et logiciels | Mixte | Les licences à l'utilisateur ou à la transaction sont variables. Les licences forfaitaires sont fixes. |
| 6811 Dotations aux amortissements | Fixe | Fixes, mais non décaissées — d'où l'écart avec le seuil décaissé traité plus loin. |
| 66 Charges financières | Fixe ou variable | Emprunt amortissable : fixe. Découvert, affacturage, mobilisation de créances : variable, puisque adossé au besoin en fonds de roulement. |
Deux règles de méthode qui valent plus que le tableau.
La première : n'affectez jamais un compte à une catégorie sans avoir répondu à la question « si mon chiffre d'affaires baissait de 30 % le mois prochain, ce montant baisserait-il ? ». C'est le seul test qui compte, et il tranche presque tous les cas douteux.
La seconde : figez votre grille et documentez-la. Un tableau de correspondance entre vos comptes et vos catégories, tenu à jour, vaut mieux qu'un calcul refait de mémoire chaque trimestre. C'est ce qui rend vos seuils comparables dans le temps, et c'est le premier livrable que nous établissons dans une mission de ce type.
7. Comment calculer le point mort d'une activité saisonnière ?
La formule classique du point mort repose sur une hypothèse implicite, fausse pour la majorité des entreprises : elle suppose que le chiffre d'affaires se répartit uniformément sur l'année. Or une boulangerie, un hôtel, un traiteur, un commerce de plein air, un magasin de jouets : aucun ne réalise un douzième de son chiffre d'affaires chaque mois.
| Période | CA de la période | CA cumulé | Seuil franchi ? |
|---|---|---|---|
| Janvier à mars | 78 000 € | 78 000 € | Non |
| Avril à juin | 96 000 € | 174 000 € | Non |
| Juillet | 21 000 € | 195 000 € | Non |
| Août | 14 000 € | 209 000 € | Non |
| Septembre | 44 000 € | 253 000 € | Non |
| Octobre | 58 000 € | 311 000 € | Oui, en cours de mois |
Sur cette entreprise, la formule linéaire annonçait un point mort au 219e jour, soit début août. Le cumul réel le situe à la mi-octobre, plus de deux mois plus tard. Deux mois de trésorerie à financer que le dirigeant n'avait pas anticipés.
8. Comment exprimer le seuil en unités ou en jours facturables ?
Un seuil exprimé en euros ne parle pas toujours. Traduit en unités concrètes, il devient immédiatement confrontable à la capacité réelle de l'entreprise.
- En quantité, pour une activité mono-produit : Charges fixes / Marge sur coût variable unitaire. Un article vendu 50 € avec un coût variable unitaire de 30 € dégage une marge unitaire de 20 € ; avec 120 000 € de charges fixes, il faut vendre 6 000 unités.
- En jours facturables, pour une activité de conseil ou de services. Un consultant à 900 € par jour, avec 8 % de charges variables et 96 000 € de charges fixes, doit facturer 116 jours. Sur une année de 210 jours ouvrés, il ne peut donc pas descendre sous 55 % de taux d'occupation — un repère bien plus parlant qu'un montant.
- En volume d'activité, pour un commerce ou un restaurant : couverts par service, paniers moyens, prestations réalisées.
9. Comment mesurer sa résistance : marge de sécurité, indice de sécurité, levier opérationnel
Marge et indice de sécurité
La marge de sécurité, c'est 500 000 − 300 000 = 200 000 €. L'indice de sécurité rapporte ce montant au chiffre d'affaires :
Soit 200 000 / 500 000 = 40 %. Votre chiffre d'affaires peut chuter de 40 % avant que l'exercice ne devienne déficitaire.
Aucun seuil d'alerte n'est universel. Plus l'indice est faible, plus l'entreprise est sensible à une baisse d'activité — mais son interprétation dépend de la saisonnalité, de la récurrence des revenus, de la concentration de la clientèle et de la flexibilité des charges. Une entreprise très récurrente peut vivre correctement avec un indice modeste ; une entreprise saisonnière et concentrée sur quelques clients a besoin de bien davantage. À titre de repère interne, un indice inférieur à 10 ou 15 % justifie une analyse renforcée.
Le levier opérationnel
Soit 200 000 / 80 000 = 2,5. Une variation de 10 % de votre chiffre d'affaires produit une variation de 25 % de votre résultat. Dans les deux sens.
C'est l'indicateur qui explique pourquoi deux entreprises au même chiffre d'affaires et au même résultat n'ont pas le même risque. Celle qui a beaucoup de charges fixes et peu de charges variables — une industrie, un hôtel, un cabinet — a un levier élevé : elle gagne vite en croissance et perd tout aussi vite en retournement. Celle qui a une structure légère et des charges essentiellement variables — un négoce, une activité de sous-traitance — encaisse mieux les chocs mais profite moins des bonnes années.
Cette lecture est décisive avant un investissement ou une opération de rachat d'entreprise : deux cibles au même résultat peuvent présenter des profils de risque radicalement différents selon leur structure de charges.
10. Quel effet ont un recrutement, un investissement ou une hausse de prix ?
Les charges fixes évoluent par paliers
La représentation classique du seuil, avec sa droite de charges fixes bien horizontale, entretient une illusion. Les charges fixes ne sont fixes que dans un intervalle donné. Passé un certain volume, il faut recruter, louer un second local, ouvrir un poste d'encadrement. Elles ne montent alors pas progressivement : elles sautent, et le seuil de rentabilité saute avec elles.
La lecture qui manque le plus souvent aux dirigeants : après chaque palier, vous repassez sous votre seuil de rentabilité, alors même que votre activité a progressé. C'est l'explication la plus fréquente du « on a fait une belle année et il n'est rien resté ».
Avant tout recrutement, la question n'est donc pas « ai-je les moyens de payer ce salaire ? » mais « quel chiffre d'affaires additionnel dois-je réaliser pour absorber ce palier ? ». C'est ce chiffre-là qu'il faut confronter au carnet de commandes.
Quatre leviers pour abaisser son seuil
- Augmenter le taux de marge sur coût variable. C'est le plus puissant, parce qu'il agit sur un dénominateur : passer de 40 % à 45 % fait tomber notre seuil de 300 000 € à 266 667 €, sans toucher une seule charge fixe. Renégocier les achats, revoir les remises accordées, ajuster les prix.
- Réduire les charges fixes. Le levier évident, et le plus lent. Chaque euro économisé fait baisser le seuil de 1 / taux de MCV, soit 2,50 € de chiffre d'affaires dans notre exemple.
- Variabiliser une partie des charges fixes. Sous-traiter plutôt que recruter pour un besoin non récurrent, louer plutôt qu'acquérir un matériel dont l'usage n'est pas stabilisé. L'effet est double : le seuil baisse et le levier opérationnel diminue, donc le risque aussi. La contrepartie, c'est un résultat qui progresse moins vite en cas de forte croissance.
- Travailler le mix de ventes. Sans changer un prix ni une charge — voir la section 11.
Le piège de la baisse de prix. Baisser les prix pour vendre davantage dégrade le taux de marge sur coût variable et relève le seuil de rentabilité. Avec un taux de 40 %, une remise de 10 % sur le prix exige environ 33 % de volume supplémentaire pour maintenir la marge. C'est rarement atteint. Faites le calcul avant l'opération promotionnelle, pas après.
Et en création d'entreprise ?
À la création, le seuil change de fonction : il ne mesure plus une performance, il teste la crédibilité d'un projet. La bonne question n'est pas « quel chiffre d'affaires vais-je faire ? » — personne n'en sait rien à ce stade — mais « quel chiffre d'affaires suis-je obligé de faire, et est-ce atteignable compte tenu de mon marché et de ma capacité ? ». Trois points de vigilance : intégrer la rémunération du dirigeant dès le départ, convertir le seuil en unités concrètes, et construire au moins un scénario de résistance dans lequel le chiffre d'affaires est amputé de 25 à 30 %. Un partenaire financier ne juge pas un prévisionnel à son scénario central.
11. Comment calculer le seuil d'une entreprise multiproduits ?
| Gamme | Part du CA (scénario A) | Taux de MCV | Part du CA (scénario B) |
|---|---|---|---|
| Produits à forte marge | 40 % | 55 % | 25 % |
| Produits à marge moyenne | 35 % | 35 % | 40 % |
| Produits d'appel | 25 % | 18 % | 35 % |
| Taux de MCV moyen | 38,8 % | — | 33,8 % |
| Seuil (charges fixes 120 000 €) | 309 300 € | — | 355 000 € |
Entre les deux scénarios, le seuil augmente de près de 46 000 €. Pourtant l'entreprise n'a rien changé : ce sont ses clients qui ont déplacé leurs achats vers les produits d'appel. C'est exactement ce qui se produit après une opération promotionnelle réussie, ou quand un commercial pousse la gamme la plus facile à vendre.
Le réflexe à prendre : suivre non seulement le chiffre d'affaires, mais sa répartition. Un mix qui se dégrade est un signal avancé, visible plusieurs mois avant que le résultat ne se retourne.
12. Faut-il fermer une activité ou un point de vente déficitaire ?
C'est probablement la décision où le raisonnement en seuil de rentabilité rapporte le plus, et l'erreur qu'on répare le plus souvent après coup.
Le mécanisme est simple. Une entreprise à trois activités répartit ses charges fixes communes — direction, loyer du siège, comptabilité, informatique — entre elles, au prorata du chiffre d'affaires ou d'une autre clé. L'activité C ressort déficitaire. On la ferme. Et le résultat global empire.
| Activité A | Activité B | Activité C | Total | |
|---|---|---|---|---|
| Chiffre d'affaires | 400 000 € | 300 000 € | 200 000 € | 900 000 € |
| − Charges variables | 220 000 € | 165 000 € | 150 000 € | 535 000 € |
| = Marge sur coût variable | 180 000 € | 135 000 € | 50 000 € | 365 000 € |
| − Charges fixes propres | 60 000 € | 45 000 € | 20 000 € | 125 000 € |
| = Contribution | 120 000 € | 90 000 € | 30 000 € | 240 000 € |
| − Charges fixes communes réparties | 80 000 € | 60 000 € | 40 000 € | 180 000 € |
| = Résultat affiché | +40 000 € | +30 000 € | −10 000 € | +60 000 € |
L'activité C affiche 10 000 € de perte. Fermons-la. Les 180 000 € de charges fixes communes, eux, ne disparaissent pas : le siège, la direction et la comptabilité restent à financer. Ils se répartissent simplement sur A et B.
Nouveau résultat : 120 000 + 90 000 − 180 000 = +30 000 €. L'entreprise a perdu 30 000 € de résultat en fermant une activité qui en perdait 10 000.
La règle de décision. Le critère n'est pas le résultat après répartition, c'est la contribution : marge sur coût variable moins charges fixes propres, c'est-à-dire celles qui disparaîtraient réellement avec l'activité. Tant que cette contribution est positive, l'activité finance une partie de votre structure et sa fermeture appauvrit l'ensemble.
La question devient alors : que faire de la ressource libérée ? Une activité à faible contribution mérite d'être questionnée sur ce qu'elle mobilise — surface de vente, temps commercial, trésorerie immobilisée en stock. Si cette ressource peut être réaffectée à une activité à contribution supérieure, l'arbitrage change. Mais c'est un raisonnement de réallocation, pas de fermeture sèche.
Le même raisonnement s'applique à un point de vente, à un chantier, à une gamme, à un client important dont on trouve la marge insuffisante. Avant de renoncer, calculez sa contribution — pas son résultat après clés de répartition.
13. Seuil comptable et équilibre de trésorerie : quelle différence ?
Parler du seuil de rentabilité au singulier est une commodité de langage. En pratique, on en distingue trois, et ce sont rarement les mêmes montants.
- Le seuil d'exploitation ne retient que les charges fixes d'exploitation, hors charges financières. Il répond à la question : mon activité, prise en elle-même, est-elle viable ? C'est le seuil pertinent pour arbitrer sur les prix et les gammes.
- Le seuil global ajoute les charges financières. Il répond à une autre question : mon activité couvre-t-elle son coût de financement ? C'est celui que regarde un banquier.
- Le seuil décaissé retire des charges fixes tout ce qui ne sort pas du compte bancaire, au premier rang desquelles les dotations aux amortissements.
Reprenons nos 120 000 € de charges fixes. Si 34 000 € correspondent à des dotations aux amortissements, les charges fixes décaissées tombent à 86 000 €, et le seuil décaissé à 86 000 / 40 % = 215 000 €, contre 300 000 € pour le seuil comptable.
Ce que le seuil décaissé n'est pas. Il donne une première approximation du niveau d'activité nécessaire pour couvrir les charges donnant lieu à un décaissement. Il ne constitue pas un prévisionnel de trésorerie : le remboursement du capital des emprunts, les investissements, les délais de paiement clients et fournisseurs, les variations de stocks, la TVA et les acomptes d'impôt sur les sociétés doivent être intégrés séparément.
Une entreprise peut donc dépasser son seuil décaissé tout en consommant de la trésorerie, notamment si son besoin en fonds de roulement augmente avec la croissance. C'est même la situation la plus classique d'une entreprise qui se développe vite.
Cela dit, l'écart entre seuil comptable et seuil décaissé reste un argument utile : c'est lui qui documente une perte comptable qui n'a pas d'effet immédiat sur la banque, notamment après un investissement lourd. C'est un élément à préparer avant un rendez-vous bancaire ou une négociation avec ses créanciers.
14. Comment lire son seuil de rentabilité selon son activité ?
Négoce et commerce de détail
Charges variables lourdes, charges fixes plus contenues. Le taux de marge sur coût variable est bas, donc le seuil est élevé en valeur absolue : il faut du volume. En revanche, le levier opérationnel est faible et l'entreprise encaisse plutôt bien une baisse d'activité. Les points de vigilance sont ailleurs : les variations de stock et le mix produits.
Services et professions libérales
Configuration inverse : peu de charges variables, une structure presque entièrement fixe puisque la masse salariale en constitue le cœur. Le taux de MCV est élevé, ce qui donne un seuil bas en apparence. Mais le levier opérationnel est important : quelques missions perdues suffisent à faire basculer le résultat. C'est le secteur où le raisonnement en jours facturables et en taux d'occupation vaut mieux que le raisonnement en euros.
Industrie et production
Charges fixes très lourdes — machines, amortissements, maintenance, encadrement. Levier opérationnel maximal : au-dessus du seuil, chaque commande additionnelle est très profitable ; en dessous, les pertes s'accumulent vite. C'est aussi le secteur où l'écart entre seuil comptable et seuil décaissé est le plus large.
Restauration, hôtellerie, commerces saisonniers
Structure mixte et forte saisonnalité. C'est là que le point mort linéaire est le plus trompeur, et là que le suivi par cumul mensuel est indispensable. Les charges de personnel y sont très largement semi-variables — extras, saisonniers, heures supplémentaires — ce qui rend la méthode des points extrêmes particulièrement utile.
Commerce en ligne
Configuration à part, parce que deux postes que l'on classe habituellement en charges fixes y sont franchement variables : les frais de plateforme et de paiement, prélevés à la transaction, et le budget d'acquisition dès lors qu'il est piloté au coût par vente. S'y ajoute un paramètre absent des autres modèles, le taux de retour, qui vient en diminution du chiffre d'affaires net et non en charge. Un seuil calculé sur le chiffre d'affaires brut d'une activité à 20 % de retours est faux de 20 %.
Bâtiment et travaux
Le raisonnement se déplace du mois vers le chantier. La marge sur coût variable se calcule par affaire — main-d'œuvre affectée, matériaux, sous-traitance, location de matériel — et le seuil annuel n'est que l'agrégation de ces marges face aux charges de structure. Deux pièges : les en-cours, qui décalent la reconnaissance de la marge et rendent une lecture mensuelle trompeuse, et la main-d'œuvre de production, qui est fixe à court terme mais variable dès qu'on raisonne sur un carnet à plusieurs mois.
Activités par abonnement et modèles récurrents
Le raisonnement se déplace vers le nombre d'abonnés nécessaires pour couvrir les charges fixes. Il faut y intégrer deux paramètres absents du calcul classique : le taux d'attrition, qui détermine le renouvellement à assurer avant même de croître, et le coût d'acquisition, qui est une charge variable rattachée à la conquête et non à la production.
15. Comment analyser l'écart entre le seuil prévu et le seuil réalisé ?
Constater que le seuil de rentabilité a monté de 40 000 € en un an ne sert à rien en soi. Ce qui compte, c'est de savoir pourquoi, parce que les quatre causes possibles n'appellent pas les mêmes décisions.
- L'effet charges fixes. Le plus simple à isoler : à taux de marge inchangé, tout euro de charge fixe supplémentaire relève le seuil de 1 / taux de MCV. C'est arithmétique, et cela renvoie à des décisions que vous avez prises — un recrutement, un bail, un investissement. Rien d'anormal, à condition de l'avoir anticipé.
- L'effet prix. Vous avez vendu au même volume mais moins cher, par remises accordées ou par renoncement à répercuter une hausse. Le taux de marge se dégrade, le seuil monte. C'est le levier le plus rapidement corrigible.
- L'effet coût d'achat. Vos prix de vente n'ont pas bougé, mais vos achats ont augmenté sans répercussion. Même conséquence sur le taux de marge, cause différente : elle renvoie à la négociation fournisseurs, pas à la politique commerciale.
- L'effet mix. Le plus insidieux, parce qu'il ne se voit dans aucun prix ni aucun coût pris isolément. La structure des ventes s'est déplacée vers les gammes les moins margées — voir la section précédente.
La méthode d'isolement est mécanique : on recalcule le seuil en ne faisant varier qu'un paramètre à la fois, en partant de l'exercice précédent. On obtient quatre écarts partiels dont la somme reconstitue l'écart total. Le tableur y suffit largement.
L'intérêt de cet exercice n'est pas comptable, il est managérial. Un dirigeant qui sait que son seuil a monté de 40 000 € dont 26 000 € par effet mix ne prend pas la même décision que celui qui constate seulement que « ça s'est dégradé ». Le premier va revoir l'animation commerciale. Le second baisse ses prix, et aggrave la situation.
16. Quelles sont les erreurs les plus fréquentes ?
- Raisonner en TTC. Tous les montants doivent être hors taxes. Une erreur banale, un décalage de 20 %.
- Classer toute la masse salariale en charges fixes. Voir la section 4 : c'est la cause la plus fréquente de surestimation du seuil.
- Oublier la rémunération du dirigeant. En société, si le mandataire social se rémunère, c'est une charge fixe. En entreprise individuelle, le prélèvement de l'exploitant n'est pas une charge comptable, mais il doit entrer dans le calcul de gestion — sinon le seuil obtenu ne permet pas de vivre.
- Ignorer les charges semi-variables, ou les éclater avec le mauvais inducteur. Voir la section 5.
- Confondre marge commerciale et marge sur coût variable. La première ne retient que les achats de marchandises. La seconde retient toutes les charges variables : commissions, transport, emballages, frais de plateforme.
- Négliger les variations de stock. Ce sont les achats consommés qui constituent la charge variable, pas les achats de la période.
- Le calculer une fois puis l'oublier. Une hausse de salaire, une augmentation de loyer, deux points de marge concédés à un client important : chacun déplace le seuil, et aucun ne s'annonce. Le rythme trimestriel est le bon compromis entre fiabilité et charge de travail.
Le seuil de rentabilité est-il obligatoire ?
Non. Aucun texte n'impose de calculer un seuil de rentabilité, et il ne figure sur aucune liasse fiscale. Trois précisions cependant :
- Il constitue un indice, pas un déclencheur. Rester durablement sous son seuil peut signaler une dégradation, parmi d'autres éléments. Cela ne déclenche pas automatiquement la procédure d'alerte du commissaire aux comptes : celle-ci suppose l'existence de faits de nature à compromettre la continuité de l'exploitation (article L. 234-1 du code de commerce). De la même manière, l'accumulation d'exercices déficitaires peut conduire à la situation de capitaux propres inférieurs à la moitié du capital social, qui impose une consultation des associés (articles L. 223-42 et L. 225-248).
- Des obligations prévisionnelles existent, mais pour de grandes entreprises. L'article L. 232-2 du code de commerce impose des documents de gestion prévisionnels aux sociétés qui franchissent les seuils de l'article R. 232-2 : trois cents salariés ou plus, ou 18 millions d'euros de chiffre d'affaires net. La très grande majorité des TPE et PME n'est pas concernée.
- Son intérêt est ailleurs. Dans la prévention : les dispositifs du livre VI du code de commerce sont d'autant plus efficaces qu'ils sont saisis tôt, et le suivi trimestriel du seuil est l'un des rares outils qui donne cette visibilité en amont.
La réforme comptable de 2025 change-t-elle le calcul ?
Le règlement ANC n° 2022-06, homologué par arrêté du 26 décembre 2023, s'applique obligatoirement aux exercices ouverts à compter du 1er janvier 2025. Il supprime la technique du transfert de charges (comptes 791, 796 et 797) et restreint fortement le résultat exceptionnel, désormais réservé aux produits et charges liés à un événement majeur et inhabituel. Les opérations relevant de l'activité normale basculent en résultat d'exploitation ou financier : les cessions d'immobilisations d'exploitation quittent les comptes 775 et 675 pour les comptes 757 et 652, les quotes-parts de subventions d'investissement virées au résultat quittent le compte 777 pour le compte 747.
Ce règlement ne change pas la formule du seuil de rentabilité, ni la nature économique des charges : une ventilation correcte reclasse les montants selon leur comportement, indépendamment de leur numéro de compte. En revanche, il modifie la présentation et l'imputation de certaines opérations. Si votre calcul est obtenu automatiquement à partir des numéros de comptes ou des rubriques du compte de résultat, vérifiez que ces reclassements n'ont pas artificiellement modifié la comparaison avec les exercices antérieurs. Pour les entreprises porteuses de covenants bancaires indexés sur des agrégats comptables, l'enjeu dépasse d'ailleurs le seul seuil de rentabilité — nous l'avons traité à propos de l'effet des aides publiques sur le bilan et les ratios.
Tableau de synthèse des indicateurs
| Indicateur | Formule | Ce qu'il indique |
|---|---|---|
| Marge sur coût variable | CA − charges variables | Ce qui reste pour couvrir les charges fixes |
| Taux de marge sur coût variable | MCV / CA | Part de chaque euro vendu disponible |
| Seuil de rentabilité | Charges fixes / taux de MCV | CA nécessaire pour atteindre l'équilibre |
| Point mort | (Seuil / CA) × 365 | Date théorique d'atteinte du seuil |
| Marge de sécurité | CA − seuil | Baisse de CA absorbable, en euros |
| Indice de sécurité | Marge de sécurité / CA | Baisse absorbable, en pourcentage |
| Levier opérationnel | MCV / résultat d'exploitation | Sensibilité du résultat à une variation du CA |
| Seuil décaissé | Charges fixes décaissées / taux de MCV | Approximation du niveau couvrant les sorties de trésorerie |
Ce que nous vous remettons
Notre analyse ne se limite pas à une formule. Selon vos besoins, nous établissons :
- votre seuil de rentabilité réel et prévisionnel, à partir de votre balance ;
- votre objectif mensuel de chiffre d'affaires ;
- votre point mort tenant compte de votre saisonnalité réelle ;
- votre marge de sécurité et votre levier opérationnel ;
- l'incidence chiffrée d'un recrutement, d'un investissement ou d'une évolution de prix ;
- trois scénarios : prudent, central et ambitieux ;
- un tableau de bord permettant de suivre l'écart chaque mois.
Le chiffre d'affaires n'est pas un objectif en soi. Ce qui compte, c'est de savoir à partir de quel niveau d'activité votre entreprise devient rentable. Connaître son seuil, c'est piloter avec des chiffres plutôt qu'avec des impressions. Ce suivi trouve naturellement sa place dans un tableau de bord, aux côtés du besoin en fonds de roulement et du plan de trésorerie, et il alimente directement la construction d'un plan stratégique crédible.
Quel chiffre d'affaires votre entreprise doit-elle réellement atteindre ?
Le cabinet AUDIT EXPERTS accompagne les dirigeants de TPE et PME sur le pilotage financier, le prévisionnel et la préparation des rendez-vous bancaires. Nous partons de vos chiffres réels, pas d'un modèle générique.
Demander une analyse de rentabilitéQuestions fréquentes sur le seuil de rentabilité
Quelle est la différence entre le seuil de rentabilité et le point mort ?
Le seuil de rentabilité est un montant : le chiffre d'affaires à atteindre pour couvrir toutes les charges. Le point mort est une date : le moment de l'année où ce montant est atteint. Les deux notions sont parfois employées l'une pour l'autre, mais elles ne répondent pas à la même question.
Comment calcule-t-on le seuil de rentabilité ?
On divise les charges fixes par le taux de marge sur coût variable. Ce taux s'obtient en retranchant les charges variables du chiffre d'affaires, puis en divisant le résultat par le chiffre d'affaires. Avec 120 000 € de charges fixes et un taux de marge sur coût variable de 40 %, le seuil s'établit à 300 000 €.
Faut-il utiliser 360 ou 365 jours pour calculer le point mort ?
Les deux conventions existent : 360 correspond à l'année commerciale, 365 à l'année civile. L'écart est faible. L'important est de conserver la même d'un exercice à l'autre pour que les dates restent comparables.
Les amortissements entrent-ils dans le seuil de rentabilité ?
Oui pour le seuil comptable, puisqu'il s'agit de charges fixes. Non pour le seuil décaissé, qui ne retient que les charges donnant lieu à une sortie de trésorerie. Le seuil décaissé n'est toutefois qu'une approximation : il ne tient compte ni du remboursement des emprunts, ni des investissements, ni de la variation du besoin en fonds de roulement.
Les salaires sont-ils des charges fixes ou des charges variables ?
La masse salariale est le plus souvent une charge mixte. Les salaires permanents constituent généralement une charge fixe à court terme. L'intérim, les commissions, certaines primes et certaines heures supplémentaires peuvent être variables lorsqu'ils évoluent réellement avec le volume des ventes ou de la production. Le classement doit reposer sur la cause économique de la charge, pas sur son intitulé comptable.
Que faire des charges qui sont à la fois fixes et variables ?
Il faut les éclater. La méthode des points extrêmes suffit : on compare la période la plus active et la moins active, le rapport des écarts donne la part variable, et l'on en déduit la part fixe. Encore faut-il retenir le bon inducteur : les heures-machine ou les unités produites expliquent souvent mieux une charge que le chiffre d'affaires.
À quelle fréquence faut-il recalculer son seuil de rentabilité ?
Au moins une fois par trimestre. Une hausse de salaire, une augmentation de loyer ou quelques points de marge perdus sur les achats suffisent à le déplacer, et aucun de ces événements ne s'annonce.
Le seuil de rentabilité est-il fiable pour une activité saisonnière ?
Le montant du seuil reste valable, mais le point mort calculé par la formule linéaire ne l'est pas : celle-ci suppose un chiffre d'affaires réparti uniformément sur l'année. Pour une activité saisonnière, il faut cumuler le chiffre d'affaires mois par mois et lire la date à laquelle le cumul franchit le seuil.
Quel chiffre d'affaires supplémentaire faut-il pour financer un recrutement ?
Il faut diviser le coût annuel chargé du poste par le taux de marge sur coût variable. Un poste à 45 000 € chargés, avec un taux de 40 %, exige 112 500 € de chiffre d'affaires supplémentaire. C'est ce montant qu'il faut confronter au carnet de commandes, et non le salaire brut.
Frédéric Janvier, expert-comptable
Président du cabinet AUDIT EXPERTS à Paris, Frédéric Janvier accompagne les dirigeants de TPE et PME dans le pilotage financier, les prévisionnels, l'analyse de rentabilité et la prévention des difficultés. AUDIT EXPERTS — 24 avenue de Messine, 75008 Paris.
Publié le 28 août 2026 — vérifié et mis à jour le 28 août 2026.
Sources
- Code de commerce, article L. 232-2 — documents de gestion prévisionnels.
- Code de commerce, article R. 232-2 — seuils de 300 salariés et 18 millions d'euros de chiffre d'affaires net.
- Code de commerce, article L. 234-1 — procédure d'alerte du commissaire aux comptes.
- Code de commerce, articles L. 223-42 et L. 225-248 — capitaux propres inférieurs à la moitié du capital social.
- Règlement ANC n° 2022-06 du 4 novembre 2022 relatif à la modernisation des états financiers, homologué par arrêté du 26 décembre 2023, applicable aux exercices ouverts à compter du 1er janvier 2025.
- Autorité des normes comptables, fiches d'application du règlement n° 2022-06 — résultat exceptionnel et suppression de la technique du transfert de charges.
- Plan comptable général, règlement ANC n° 2014-03 modifié.