
Facturation électronique des PME et TPE : comment se préparer à l’obligation d’émettre ?
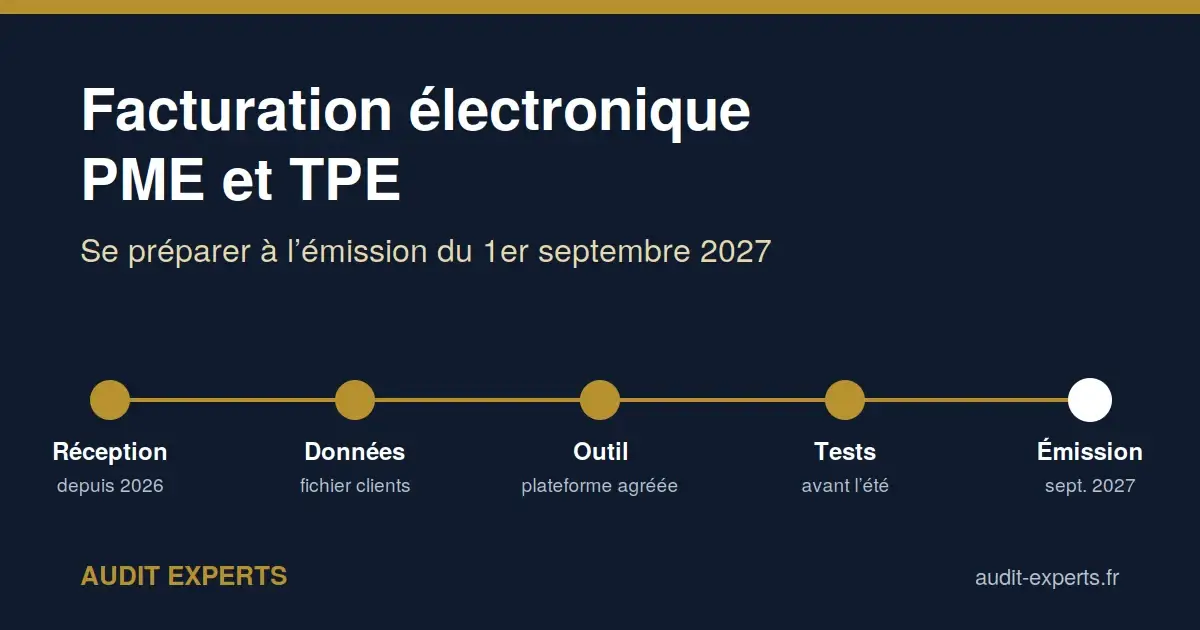
Ce qui change pour votre entreprise au 1er septembre 2027, profil par profil : les factures à émettre, les données à transmettre, le rythme à tenir, et un plan de préparation mois par mois.
Par Frédéric Janvier, expert-comptable, président d’Audit Experts (Paris 8e). Mis à jour le 22 novembre 2026.
L’essentiel en trente secondes
- Depuis le 1er septembre 2026, votre entreprise doit déjà pouvoir recevoir des factures électroniques par une plateforme agréée. Si ce n’est pas fait, c’est la priorité.
- Le 1er septembre 2027, les PME, TPE et micro-entreprises devront émettre leurs factures entre professionnels sous forme électronique et transmettre leur e-reporting. Aucun report n’a été voté.
- L’e-reporting concerne surtout les ventes aux particuliers, les opérations avec l’étranger et les encaissements de prestations de services. Son rythme dépend de votre régime de TVA : jusqu’à trois envois par mois.
- Le chantier le plus long n’est pas le logiciel : c’est le fichier clients (SIREN, adresses, nature des opérations) et l’organisation interne.
- Bien préparée, la réforme peut accélérer le traitement des factures et faciliter le suivi des paiements : les statuts montrent ce qui est reçu, refusé ou payé.
Ce guide est le complément pratique de notre article de référence sur les obligations, le calendrier et les sanctions de la facturation électronique. Le pilier explique le dispositif dans son ensemble. Ici, on se place dans une PME, une TPE ou une micro-entreprise qui a encore dix mois devant elle, et on regarde ce qu’il faut faire, dans quel ordre. Vous préférez l’essentiel en quatre minutes ? Voir la facturation électronique pour les PME, en vidéo.
Avec une conviction tirée des dossiers que nous suivons : les entreprises qui s’en sortiront le mieux ne sont pas celles qui choisiront le meilleur logiciel. Ce sont celles qui auront remis de l’ordre dans leurs données clients et dans leur circuit de facturation avant l’été 2027.
Où en êtes-vous depuis le 1er septembre 2026 ?
En bref : la réception est déjà obligatoire pour toutes les entreprises assujetties à la TVA. Avant de penser à 2027, vérifiez que vos factures fournisseurs arrivent bien par une plateforme agréée.
Beaucoup de dirigeants de TPE nous disent « on verra en 2027 ». C’est oublier que la première marche est déjà franchie. Depuis le 1er septembre 2026, toute entreprise assujettie à la TVA établie en France doit disposer d’une adresse de réception active, rattachée à une plateforme agréée. Les grandes entreprises et les ETI émettent déjà électroniquement : votre fournisseur d’énergie, votre opérateur téléphonique, votre grossiste national vous envoient peut-être déjà des factures structurées.
Trois vérifications simples, à faire cette semaine :
- Consultez l’annuaire de la facturation électronique avec le SIREN de chacune de vos sociétés. Une plateforme y est-elle rattachée ? L’adresse est-elle active ?
- Demandez à votre éditeur, à votre banque et à votre expert-comptable s’ils ont activé une plateforme pour vous. C’est fréquent, et souvent ignoré du dirigeant.
- Regardez les factures reçues depuis septembre : arrivent-elles dans votre outil, en PDF par courriel, ou plus du tout ?
La tolérance de 2026 n’est pas un report. Le Gouvernement a annoncé qu’aucune sanction ne serait appliquée en 2026 aux entreprises de bonne foi. Le calendrier, lui, n’a pas bougé. Si votre réception n’est pas encore en ordre, gardez la trace de vos démarches : c’est ce qui démontre votre bonne foi. Le détail est dans notre article sur les vérifications à faire si votre entreprise n’est pas prête.
Ce qui change pour une PME au 1er septembre 2027
En bref : deux obligations nouvelles arrivent en même temps. Émettre vos factures entre professionnels par une plateforme agréée, au format structuré, avec quatre mentions supplémentaires. Et transmettre à l’administration les données des opérations qui ne passent pas par une facture électronique.
L’émission des factures entre professionnels
Toutes vos factures adressées à un autre assujetti établi en France devront être émises sous forme électronique, dans l’un des trois formats du socle (Factur-X, UBL ou CII), et transmises par votre plateforme agréée à celle de votre client. Un PDF envoyé par courriel ne sera plus une facture conforme. Les factures d’acompte, les avoirs et les factures rectificatives suivent le même circuit.
Quatre mentions s’ajoutent à celles que vous portez déjà : le SIREN du client, l’adresse de livraison des biens si elle diffère de l’adresse de facturation, la nature de l’opération (livraison de biens, prestation de services, ou les deux) et, le cas échéant, l’option pour le paiement de la TVA d’après les débits. Elles s’imposent à toutes vos factures à partir du 1er septembre 2027, y compris celles adressées à des particuliers ou à des clients étrangers. Ce qu’il faut écrire, cas par cas, avec une facture annotée : les quatre nouvelles mentions obligatoires des factures.
L’e-reporting
Tout ce qui ne donne pas lieu à une facture électronique entre entreprises françaises doit être déclaré autrement : vos ventes aux particuliers, vos opérations internationales (ventes à des clients établis à l’étranger, achats de biens ou de services auprès de fournisseurs étrangers ; les importations en sont exclues), et les données d’encaissement de vos prestations de services lorsque la TVA est due à l’encaissement. Ce sont des données transmises par votre plateforme, selon un rythme fixé par votre régime de TVA (voir plus bas). Le détail, opération par opération, est dans notre guide de l’e-reporting.
Les statuts de la facture
Chaque facture électronique porte des statuts qui retracent son parcours : déposée, reçue, rejetée, refusée, approuvée, payée, encaissée. Certains sont obligatoires. Pour vos prestations de services entre professionnels, c’est le statut « encaissée » qui porte l’information de paiement : il faudra le renseigner, dans votre outil ou chez votre expert-comptable.
| Votre opération | Ce qu’il faudra faire à partir de septembre 2027 |
|---|---|
| Vente ou prestation à une entreprise française assujettie | Facture électronique émise par votre plateforme agréée |
| Vente à un particulier | Pas de facture électronique, mais e-reporting des données de vente |
| Vente à un client établi à l’étranger, ou achat auprès d’un fournisseur étranger (hors importations) | E-reporting des données de l’opération |
| Prestation de services encaissée, TVA sur les encaissements | Statut « encaissée » (client français) ou e-reporting de paiement (particulier, étranger) |
| Facture reçue d’un fournisseur français | Réception par la plateforme, déjà obligatoire depuis 2026 |
Êtes-vous bien une PME pour la réforme ?
En bref : probablement, si vous avez moins de 250 salariés et un chiffre d’affaires de 50 millions d’euros au plus ou un bilan de 43 millions au plus. Mais la catégorie se vérifie société par société, sur le dernier exercice clos avant le 1er janvier 2025.
La quasi-totalité des entreprises que nous accompagnons relèvent de l’échéance de 2027. Deux pièges méritent pourtant une vérification. D’abord, la catégorie s’apprécie au niveau de chaque SIREN, pas du groupe : une holding et ses filiales peuvent avoir des dates différentes. Ensuite, l’effectif ne suffit pas : une société de moins de 250 salariés qui dépasse à la fois 50 millions de chiffre d’affaires et 43 millions de bilan est une ETI, et elle émet déjà depuis septembre 2026. Les membres d’un assujetti unique à la TVA suivent eux aussi le calendrier de 2026. Le tableau complet des critères figure dans notre guide des obligations et du calendrier.
Une PME peut par ailleurs émettre des factures électroniques avant l’échéance, avec l’accord pratique de ses clients et de sa plateforme. C’est un bon moyen de roder le circuit, à condition de garder en tête que les factures ainsi émises doivent déjà respecter les règles de forme et de mentions. Les sanctions propres à l’absence d’émission électronique, elles, ne visent une PME qu’à partir du 1er septembre 2027.
Ce que la réforme change, profil par profil
En bref : la réforme ne pèse pas de la même façon sur un artisan qui facture des entreprises, un commerce qui vend à des particuliers ou une profession libérale exonérée. Repérez votre cas : il dit où porter l’effort.
L’artisan ou l’entreprise du bâtiment
Vos clients sont souvent des professionnels, des syndics, des promoteurs, mais aussi des particuliers. Pour les premiers, toutes vos factures, y compris les situations de travaux et les factures d’acompte, passeront par la plateforme. Pour les seconds, ce sera de l’e-reporting. La sous-traitance en autoliquidation reste une facture entre assujettis : elle suit le circuit électronique, avec la mention d’autoliquidation.
Votre priorité : séparer clairement, dans votre logiciel, vos clients professionnels de vos clients particuliers, et récupérer le SIREN de chaque client professionnel.
Le commerce, le restaurant, l’hôtel
L’essentiel de votre chiffre d’affaires se fait avec des particuliers : vous émettrez peu de factures électroniques, mais l’e-reporting de vos ventes deviendra votre obligation principale. Les données sont agrégées : il ne s’agit pas de déclarer chaque ticket, mais de transmettre périodiquement vos totaux de ventes par taux de TVA. Vos achats, eux, arrivent déjà par la plateforme depuis 2026.
Votre priorité : vérifier que votre logiciel de caisse et votre plateforme savent échanger ces données, et que vos taux de TVA sont correctement paramétrés produit par produit.
La profession libérale et le conseil
Si vos prestations sont soumises à la TVA, vous émettrez vos factures électroniques à vos clients professionnels comme toute PME. Et comme la TVA sur les prestations de services est due à l’encaissement, sauf option pour les débits, vous devrez signaler les paiements reçus : par le statut « encaissée » pour vos clients professionnels français, par l’e-reporting de paiement pour vos clients particuliers ou étrangers.
Si vos actes sont exonérés (professions de santé pour leurs actes de soins, par exemple), vous n’émettrez pas de facture électronique sur ces actes, mais vous restez dans le champ de la réception pour vos achats. Les opérations exonérées et dispensées de facturation n’entrent pas dans l’e-reporting. Attention aux activités mixtes : une expertise, une formation, une activité esthétique ou la sous-location d’un cabinet peuvent être taxables et suivre, elles, les règles de droit commun. C’est opération par opération qu’il faut raisonner.
Votre priorité : organiser la remontée des encaissements, c’est-à-dire relier chaque paiement reçu à sa facture.
Le micro-entrepreneur en franchise en base
Vous ne facturez pas de TVA, mais vous êtes assujetti : la réforme vous concerne. Vos factures à des clients professionnels devront être électroniques en septembre 2027, avec la mention de franchise. Vos ventes à des particuliers relèveront de l’e-reporting, au rythme le plus léger : une transmission tous les deux mois.
Un point d’attention : la mention de franchise vise aujourd’hui l’article 293 B du CGI. Avec le passage des règles de TVA dans le Code des impositions sur les biens et services au 1er janvier 2027, elle devra à terme viser le nouvel article. L’ancienne référence reste admise pendant la période de transition ; votre outil de facturation devra être mis à jour.
Votre priorité : choisir un outil simple qui fasse à la fois la facture électronique et l’e-reporting, souvent proposé à faible coût.
La SCI et le loueur en meublé non professionnel
Le point de départ n’est pas le SIREN, mais la qualité d’assujetti. La location d’un bien est une activité économique : une SCI de location ou un LMNP est en principe assujetti, même si ses loyers sont exonérés. Selon l’administration, entrent alors dans le champ de la réception les structures qui ont à la fois cette qualité et un SIREN ; elles doivent pouvoir recevoir les factures de leurs fournisseurs (syndic, artisans, expert-comptable). Une SCI qui se borne à mettre gratuitement un bien à disposition de ses associés, sans activité économique, se trouve dans une situation différente. Les loyers d’habitation exonérés ne donnent lieu ni à facture électronique, ni à e-reporting. Une SCI qui a opté pour la TVA sur des locaux professionnels, en revanche, émettra ses factures de loyers électroniquement en septembre 2027.
Votre priorité : vérifier, SCI par SCI, la qualité d’assujetti et l’adresse de réception, et identifier celles qui ont opté pour la TVA.
Le dirigeant multi-sociétés
Une société d’exploitation, une holding animatrice, une ou deux SCI : chaque SIREN a son adresse de réception, sa catégorie et, éventuellement, son propre calendrier. Les refacturations entre sociétés du groupe (management fees, loyers, mise à disposition de personnel) sont des factures entre assujettis : elles passeront elles aussi par le circuit électronique.
Votre priorité : dresser la carte de vos sociétés et de leurs flux, puis choisir une solution qui gère plusieurs entités dans un même espace.
E-reporting : quel rythme pour votre entreprise ?
En bref : le rythme dépend de votre régime de TVA, pas de votre taille. Les données de vente sont transmises par décade au réel normal mensuel, chaque mois au réel normal trimestriel et au régime simplifié, tous les deux mois en franchise en base.
L’e-reporting ne se fait pas au fil de l’eau comme la facture électronique. Les données sont regroupées par période et transmises par votre plateforme. Trois notions sont à distinguer : la période couverte, la nature des données (transaction ou paiement) et la date limite de transmission. Les commentaires publiés par l’administration le 30 septembre 2026 (BOI-TVA-DECLA-20-30-50-30) et le tableau des fréquences et délais de la DGFiP fixent les règles suivantes :
| Votre régime de TVA | Données de transaction (ventes) | Données de paiement (encaissements) |
|---|---|---|
| Réel normal, déclaration mensuelle | Trois transmissions par mois : opérations du 1er au 10, du 11 au 20, du 21 à la fin du mois. Délai : dix jours après la fin de chaque période, soit le 20 du mois, le 30 du mois et le 10 du mois suivant | Une transmission par mois, avant le 10 du mois suivant |
| Réel normal, déclaration trimestrielle (aujourd’hui sur option, sous 4 000 € de TVA par an ; à partir de 2027, régime de droit commun jusqu’à 1 000 000 € de chiffre d’affaires) | Une transmission par mois, dans les dix jours suivant la fin du mois | Une transmission par mois, avant le 10 du mois suivant |
| Régime simplifié | Une transmission par mois, entre le 25 et la fin du mois suivant | Une transmission par mois, entre le 25 et la fin du mois suivant |
| Franchise en base | Une transmission par bimestre civil (janvier-février, mars-avril…), entre le 25 et la fin du mois suivant le bimestre | Même rythme, même délai |
Deux précisions utiles. Les ventes aux particuliers sont transmises globalisées par jour, et non ticket par ticket. Et en l’absence d’opérations sur une période, aucune transmission n’est attendue. Votre plateforme se charge de l’envoi, mais c’est à vous de lui fournir des données complètes à temps. Pour obtenir vos propres échéances, flux par flux, utilisez notre simulateur e-reporting.
Vérifiez votre régime de TVA pour septembre 2027. La loi de finances pour 2025 a prévu la suppression du régime simplifié de TVA à compter de 2027, avec un passage au réel normal. Selon la date de clôture de votre exercice, vous pourriez encore relever du régime simplifié au 1er septembre 2027, ou être déjà passé au réel. Le rythme de votre e-reporting en dépend : faites le point avec votre expert-comptable et communiquez votre régime à votre plateforme.
L’e-reporting ne remplace pas la déclaration de TVA, qui continue selon sa périodicité habituelle. Mais l’administration rapprochera les deux : des données incohérentes entre e-reporting, factures et déclaration seront visibles bien plus vite qu’aujourd’hui. Pour les opérations avec l’Union européenne, qui ont leurs propres déclarations, voir notre guide sur la TVA intracommunautaire et les déclarations EMEBI et DES.
Les données à préparer dès maintenant
En bref : c’est le chantier le plus long et le plus sous-estimé. Une mention obligatoire manquante, ou un identifiant client qui ne correspond à aucune adresse de l’annuaire, peut conduire la plateforme à rejeter la facture : elle ne part pas.
Dans la plupart des PME, le fichier clients s’est constitué au fil des années, sans règle précise : clients en double, raisons sociales abrégées, adresses anciennes, aucun SIREN. Tant que la facture partait en PDF, ce n’était pas grave. Avec la facture électronique, les choses changent : selon les contrôles de votre plateforme, une donnée obligatoire absente ou une erreur d’adressage peut bloquer la facture. Il faut distinguer trois situations : l’absence d’une mention obligatoire, l’erreur de routage (la facture ne trouve pas la plateforme du client) et les contrôles de format propres à chaque plateforme. Voici ce qu’il faut vérifier, client par client :
| Donnée | Où la trouver | Pourquoi elle compte |
|---|---|---|
| SIREN du client | Annuaire des entreprises, Kbis, en-tête de ses factures | Mention obligatoire et clé d’acheminement : sans elle, la plateforme ne trouve pas votre client |
| Adresse de facturation électronique | Annuaire de la facturation électronique | Certains clients reçoivent par SIRET ou par code de routage (service, établissement) |
| Raison sociale exacte | Kbis ou avis de situation au répertoire | Évite les doublons et les rejets |
| Catégorie du client | Votre connaissance du client | Professionnel français, particulier ou étranger : facture électronique ou e-reporting |
| Adresse de livraison | Bons de livraison | Mention nouvelle si elle diffère de l’adresse de facturation |
| Nature de l’opération | Vos articles et prestations | Bien, service ou les deux : mention nouvelle, et exigibilité de la TVA |
| Option pour les débits | Votre dossier fiscal | Mention à porter si vous avez opté |
Commencez par vos vingt plus gros clients professionnels : ils représentent souvent l’essentiel du chiffre d’affaires, et ce sont eux dont le paiement ne doit pas être retardé par un rejet. Puis traitez le reste du fichier par lots. Profitez-en pour supprimer les doublons et archiver les clients inactifs. Pour savoir quoi faire quand un client n’a pas de SIREN, ou quand une adresse de livraison est obligatoire, voir notre article sur les nouvelles mentions obligatoires.
Le même travail vaut pour vos articles et prestations : chaque ligne doit porter le bon taux de TVA et la bonne nature (bien ou service). C’est ce qui détermine, entre autres, si vos encaissements devront être signalés.
Exemple : une facture rejetée, puis corrigée
En bref : un rejet n’est pas une catastrophe, à condition d’être vu le jour même. Voici comment il se déroule, et qui doit agir.
Le cas est fictif, mais il ressemble à ceux que nous voyons. Une PME de maintenance émet une facture de 4 800 € TTC à une SAS cliente. Dans la fiche client, un chiffre du SIREN a été mal saisi il y a des années ; tant que la facture partait en PDF, personne ne l’avait remarqué.
| Étape | Ce qui se passe | Qui agit |
|---|---|---|
| 1. Émission | La facture part du logiciel vers la plateforme de la PME | La personne qui facture |
| 2. Contrôle | La plateforme cherche le destinataire dans l’annuaire et ne le trouve pas | La plateforme, automatiquement |
| 3. Rejet | La facture prend le statut « rejetée », avec un motif : destinataire introuvable | La plateforme signale ; l’entreprise doit lire le statut |
| 4. Correction | Le SIREN est vérifié dans l’annuaire et corrigé dans la fiche client | La personne qui facture, ou l’administration des ventes |
| 5. Nouvel envoi | La facture rejetée est annulée dans la comptabilité de la PME, et une facture corrigée est émise selon la procédure de son outil ; elle est reçue par la plateforme du client | La personne qui facture, avec la comptabilité |
| 6. Suivi | Le statut passe à « reçue », puis, le cas échéant, « approuvée » et « payée » | Le suivi des encaissements |
Si le rejet est vu le jour même, le retard est de quelques heures. S’il reste inaperçu, la facture n’existe pas pour le client, et son paiement attend. Deux règles en découlent : quelqu’un consulte les statuts chaque jour de facturation, et chaque correction de fiche client est faite à la source, pas sur la seule facture.
Un rejet est à distinguer d’un refus, posé par votre client. Le statut « refusée » est obligatoirement motivé, et il ne peut être utilisé que pour les motifs prévus par la norme technique : par exemple une facture mal adressée, une facture reçue en double, une non-conformité réglementaire que la plateforme n’a pas détectée, ou le non-respect de conditions contractuelles qui empêche de la traiter. Selon le guide de démarrage de la DGFiP, il n’a pas vocation à trancher un simple litige commercial. Une contestation de prix ou de qualité se règle plutôt par l’échange avec le client, éventuellement par le statut « en litige » si les plateformes le proposent, puis, le cas échéant, par un avoir ou une facture rectificative. La liste exacte des motifs disponibles est celle que propose votre plateforme.
Choisir sa plateforme quand on est une petite structure
En bref : partez de l’outil que vous utilisez déjà. La meilleure plateforme pour une TPE est souvent celle qui est intégrée à son logiciel de facturation ou de comptabilité, à condition qu’elle gère aussi l’émission et l’e-reporting de 2027.
Plus d’une centaine de plateformes sont désormais immatriculées par l’administration, dont la liste officielle est publiée sur impots.gouv.fr. Beaucoup proposent la réception gratuitement, et l’émission pour quelques euros par mois. Le prix n’est donc pas le critère décisif. Pour une petite structure, cinq questions suffisent :
- Ai-je déjà une plateforme ? Votre éditeur, votre banque ou votre expert-comptable en a peut-être activé une en 2026. Utiliser plusieurs plateformes est possible (l’administration admet par exemple qu’on émette par l’une et qu’on reçoive par une autre), mais cela suppose une configuration claire des adresses de réception dans l’annuaire. Le vrai risque, c’est une adresse mal paramétrée, qui envoie vos factures fournisseurs vers un outil que personne ne consulte.
- Fera-t-elle l’émission et l’e-reporting de 2027 ? Certaines offres d’entrée de gamme ne couvrent que la réception.
- Mes factures reçues et émises arrivent-elles dans ma comptabilité sans ressaisie ? C’est le vrai gain de temps de la réforme. Au cabinet, nous travaillons notamment avec Pennylane, mais le cabinet ne vend aucune plateforme et vous conseille celle qui convient à votre organisation.
- Puis-je gérer plusieurs sociétés dans le même espace ? Indispensable dès que vous avez une holding ou une SCI.
- Qui m’aide en cas de rejet ? Un rejet le 28 du mois, avant une échéance importante, doit être traité vite.
Les critères détaillés pour les structures plus complexes (circuit de validation à plusieurs niveaux, archivage, réversibilité) figurent dans notre guide des obligations de la facturation électronique.
Combien de temps et d’argent prévoir ?
En bref : pour une PME, le coût principal n’est pas l’abonnement, souvent modeste, mais le temps interne consacré aux données, au paramétrage et à la formation. Dans notre exemple, il se chiffre en dizaines d’heures.
Il n’existe pas de prix unique : les offres vont de la réception gratuite à des abonnements qui dépendent du nombre de factures et des services inclus. Le temps interne, lui, se prévoit. Voici un exemple pédagogique, avec des hypothèses explicites, à adapter à votre situation.
Hypothèses
Une PME de services émet 150 factures par mois. Son fichier compte 800 fiches clients, dont 300 clients professionnels actifs. Son logiciel de facturation, ancien, sera remplacé par un outil raccordé à une plateforme agréée.
| Poste | Hypothèse de calcul | Temps interne estimé |
|---|---|---|
| Recherche et vérification des SIREN | 300 clients actifs, environ 3 minutes par fiche dans l’annuaire | 15 heures |
| Dédoublonnage et archivage des clients inactifs | 500 fiches à trier par lots | 4 à 6 heures |
| Revue des articles et des taux de TVA | Catalogue de prestations, nature bien ou service | 3 à 5 heures |
| Paramétrage avec l’éditeur | Modèles de facture, mentions, reprise des données | 6 à 10 heures |
| Tests avec quelques clients | Une dizaine de factures, analyse des rejets | 4 à 6 heures |
| Procédures et formation | Deux personnes qui facturent | 6 à 8 heures |
| Total | 38 à 50 heures selon les hypothèses |
Étalées sur dix mois, ces heures sont absorbables. Concentrées sur l’été 2027, elles tombent au pire moment. À ce temps s’ajoutent l’abonnement à l’outil, à comparer selon votre volume, et, le cas échéant, l’accompagnement de votre expert-comptable. Le chiffrage réel de votre cas suppose de regarder vos flux : c’est l’objet du diagnostic que nous proposons.
Le plan de préparation, mois par mois
En bref : dix mois peuvent suffire, à condition de ne pas tout concentrer sur l’été 2027. Pour une PME à plusieurs établissements, avec un logiciel ancien ou des flux internationaux, mieux vaut démarrer sans attendre. L’idéal : données et choix de l’outil avant la fin du premier trimestre 2027, tests au printemps, bascule avant la rentrée.
| Période | Actions | Résultat attendu |
|---|---|---|
| Novembre-décembre 2026 | Vérifier l’adresse de réception de chaque société ; recenser les flux (clients professionnels, particuliers, étrangers, encaissements) ; confirmer le régime de TVA applicable en 2027 | Une carte des sociétés et des flux, une réception qui fonctionne |
| Janvier-mars 2027 | Compléter le SIREN des clients professionnels, dédoublonner le fichier, revoir les articles (taux, nature) ; choisir ou confirmer la plateforme | Un fichier clients propre, un outil retenu |
| Avril-juin 2027 | Paramétrer les mentions nouvelles et les modèles de facture ; émettre en test vers quelques clients volontaires ; tester l’e-reporting | Des factures acceptées sans rejet, des données d’e-reporting cohérentes |
| Juillet-août 2027 | Écrire les procédures (rejets, refus, avoirs, encaissements) ; former les personnes qui facturent ; basculer dès que les tests sont concluants | Une équipe prête, un circuit rodé avant l’échéance |
| Septembre 2027 et après | Suivre les rejets et les statuts chaque semaine ; rapprocher e-reporting, factures et déclaration de TVA | Une conformité tenue dans la durée |
N’attendez pas l’été 2027 pour la phase de test : les éditeurs et les plateformes seront très sollicités à cette période, comme à l’approche de chaque échéance.
Ce que la réforme change pour votre trésorerie
En bref : bien préparée, la facture électronique peut accélérer le traitement de vos factures et faciliter le suivi des paiements. Mal préparée, elle peut retarder vos encaissements, car une facture rejetée n’est jamais arrivée chez votre client.
Le premier effet est mécanique : une facture électronique arrive chez votre client en quelques minutes, directement dans son outil comptable, sans passer par une boîte de messagerie ou un circuit papier. Les délais de traitement chez vos clients peuvent raccourcir, à condition que leur propre circuit de validation suive.
Le deuxième effet est plus utile encore : les statuts vous disent où en est chaque facture. Reçue, approuvée, refusée, payée. Une facture refusée vous est signalée immédiatement, avec son motif, au lieu de dormir des semaines. Et une facture reçue mais toujours pas payée à l’échéance devient visible tout de suite : c’est le signal pour relancer, puis, si besoin, pour engager les démarches décrites dans notre guide pour récupérer une facture impayée.
Le revers existe aussi : un rejet technique (SIREN erroné, mention manquante) bloque la facture à la source. Tant qu’elle n’est pas corrigée et réémise, elle n’arrive pas chez votre client, et son paiement attend. Sur un gros client, quelques jours de rejet peuvent suffire à décaler un encaissement d’un mois. C’est pourquoi le nettoyage du fichier clients est un sujet de trésorerie autant que de conformité.
Exemple : quinze jours de retard sur une facture de 18 000 €
Hypothèses, fictives : une PME prévoit 10 000 € de trésorerie en fin de mois, dont 18 000 € d’encaissement attendu d’un client important. La facture est rejetée pour une erreur d’identifiant, et personne ne s’en aperçoit pendant quinze jours. Le client la reçoit avec quinze jours de retard et la paie quinze jours plus tard.
Conséquence, si l’encaissement attendu bascule entièrement au mois suivant : le solde de fin de mois passe de +10 000 € à −8 000 €. Si le paiement intervient encore avant la clôture du mois, l’effet se limite à un creux de quelques jours à l’intérieur du mois. Si l’entreprise dispose d’un découvert autorisé, le coût est faible : environ 59 € d’intérêts (18 000 € × 8 % × 15 / 365), le taux de 8 % étant retenu pour l’exemple. Si elle n’en dispose pas, des prélèvements peuvent être rejetés, ou une échéance fiscale décalée. Ce n’est pas la réforme qui crée ce retard : c’est un rejet non suivi. Un contrôle quotidien des statuts suffit à l’éviter.
Enfin, des encaissements mieux suivis rendent votre prévisionnel de trésorerie plus fiable : vous savez quelles factures sont acceptées et quand elles devraient être payées, au lieu de le supposer.
Contrôle interne et fraude : les points à verrouiller
En bref : la facture électronique ne supprime ni la fraude au faux fournisseur, ni les doubles paiements. Elle change seulement le terrain. Qui peut modifier un RIB, qui valide une facture, qui paie : c’est le moment de le remettre à plat.
Les éditeurs parlent surtout de format et de conformité. Notre regard d’auditeur porte ailleurs : sur les failles que la transition ouvre pendant quelques mois, quand des factures arrivent à la fois en PDF et par la plateforme, et que les habitudes changent.
| Risque | Comment il se présente | La parade |
|---|---|---|
| Changement de RIB frauduleux | Un faux courriel annonce de nouvelles coordonnées bancaires d’un fournisseur, juste avant une échéance | Aucune modification de RIB sans contre-appel au numéro habituel du fournisseur ; changement saisi par une personne, validé par une autre |
| Double paiement | La même facture arrive en PDF par courriel et par la plateforme, et elle est payée deux fois | Un seul canal de saisie ; contrôle des doublons sur le numéro de facture, le fournisseur et le montant |
| Facture fictive | Une facture d’un fournisseur inconnu, ou sans commande, est intégrée automatiquement | Rapprochement commande, livraison, facture ; validation obligatoire avant paiement pour tout nouveau fournisseur |
| Accès trop larges | Tout le monde a tous les droits sur la plateforme : émettre, valider, modifier les fiches | Des droits séparés : qui saisit, qui valide, qui paie ; revue des accès à chaque départ |
| Perte de la preuve | Une facture refusée, un avoir ou une validation ne laissent pas de trace exploitable | Une piste d’audit fiable : statuts, validations et échanges conservés avec la facture |
Dans une TPE où le dirigeant fait tout, la séparation des tâches n’est pas toujours possible. Deux règles suffisent alors : ne jamais changer un RIB sur la foi d’un seul courriel, et ne payer qu’à partir d’un seul circuit de réception.
Les erreurs que nous voyons dans les PME
En bref : presque toutes tiennent à l’organisation, pas à la technique.
- Croire que la réforme commence en 2027. La réception est obligatoire depuis septembre 2026.
- Penser qu’on n’est pas concerné parce qu’on vend surtout à des particuliers. L’e-reporting, lui, vous concerne.
- Laisser le fichier clients en l’état. Une mention manquante ou une erreur d’adressage peut suffire à bloquer une facture.
- Souscrire une plateforme sans vérifier ce qui est déjà actif chez l’éditeur ou la banque, et laisser une adresse de réception pointer vers un outil que personne ne consulte.
- Choisir une offre qui ne fait que la réception, et devoir changer d’outil au printemps 2027.
- Oublier les factures d’acompte, les avoirs et les refacturations entre sociétés du groupe. Elles suivent le même circuit.
- Ne pas organiser la remontée des encaissements quand on vend des prestations de services.
- Tester en août 2027, quand tout le monde teste en même temps.
- Ne former personne. La personne qui facture doit savoir traiter un rejet ou un refus.
- Ne rien documenter. En cas de difficulté, ce sont vos traces qui démontrent votre bonne foi.
Diagnostic : où en est votre entreprise ?
En bref : dix questions, trois résultats possibles. Répondez pour chacune de vos sociétés.
| N° | Question | Si la réponse est non |
|---|---|---|
| 1 | Chaque société a-t-elle une adresse de réception active dans l’annuaire ? | Réception à régulariser |
| 2 | Les factures fournisseurs reçues depuis septembre 2026 arrivent-elles bien dans votre outil ? | Réception à régulariser |
| 3 | Savez-vous quelle plateforme est rattachée à chaque société, et qui la consulte ? | Réception à régulariser |
| 4 | La catégorie (PME ou ETI) et le régime de TVA de 2027 de chaque société sont-ils confirmés ? | Émission à préparer |
| 5 | Vos flux sont-ils recensés : professionnels français, particuliers, étranger, encaissements ? | Émission à préparer |
| 6 | Le SIREN de vos clients professionnels est-il renseigné et vérifié dans l’annuaire ? | Émission à préparer |
| 7 | Votre outil gère-t-il l’émission et l’e-reporting de 2027, pas seulement la réception ? | Émission à préparer |
| 8 | Vos modèles de facture portent-ils les quatre mentions nouvelles ? | Émission à préparer |
| 9 | Une procédure écrite existe-t-elle pour les rejets, refus, avoirs et changements de RIB ? | Prêt pour les tests, procédures à écrire |
| 10 | Avez-vous déjà fait accepter une facture de test par un client ? | Prêt pour les tests |
- Un « non » aux questions 1 à 3 : réception à régulariser. C’est la priorité, avant toute autre démarche : l’obligation est en vigueur.
- Un « non » aux questions 4 à 8 : émission à préparer. Vous avez le temps, à condition de commencer par les données.
- « Oui » jusqu’à la question 8 : prêt pour les tests. Il reste à écrire les procédures et à faire passer vos premières factures en conditions réelles.
Ce que nous vous remettons
Pour une PME ou une TPE, notre accompagnement à la facturation électronique aboutit à des livrables concrets :
- la carte de vos sociétés, de leur catégorie, de leur régime de TVA et de leur rythme d’e-reporting ;
- l’état de vos adresses de réception et les corrections à demander ;
- un diagnostic de votre fichier clients, avec la liste des données à compléter ;
- un avis indépendant sur l’outil adapté à votre organisation ;
- le paramétrage de vos modèles de facture et des mentions nouvelles, en lien avec votre éditeur ;
- une revue des contrôles internes du circuit : droits d’accès, validation, changements de RIB, doublons ;
- les procédures écrites et un plan daté jusqu’au 1er septembre 2027.
Préparer mon entreprise ou par téléphone : 01 58 22 20 20
Questions fréquentes sur la facturation électronique des PME et TPE
Quand une PME doit-elle émettre des factures électroniques ?
À partir du 1er septembre 2027 pour les PME, TPE et micro-entreprises, en même temps que l’e-reporting. La réception, elle, est obligatoire pour toutes les entreprises assujetties à la TVA depuis le 1er septembre 2026. Aucun report n’a été voté.
Une TPE qui vend surtout à des particuliers est-elle concernée ?
Oui. Elle émettra peu de factures électroniques, mais elle devra transmettre l’e-reporting de ses ventes aux particuliers, sous forme de données agrégées, au rythme fixé par son régime de TVA. Elle doit aussi recevoir ses factures fournisseurs par une plateforme agréée depuis septembre 2026.
À quelle fréquence faut-il transmettre l’e-reporting ?
Cela dépend du régime de TVA : trois transmissions par mois pour les données de vente au réel normal mensuel, une par mois au réel normal trimestriel et au régime simplifié, une tous les deux mois en franchise en base. Les données de paiement sont transmises une fois par mois, ou tous les deux mois en franchise en base.
Un micro-entrepreneur en franchise en base doit-il émettre des factures électroniques ?
Oui, pour ses factures à des clients professionnels établis en France, à partir du 1er septembre 2027. Ses ventes à des particuliers relèvent de l’e-reporting, avec une transmission tous les deux mois. Il doit pouvoir recevoir des factures électroniques depuis le 1er septembre 2026.
Combien coûte le passage à la facturation électronique pour une PME ?
Il n’y a pas de prix unique. Les abonnements dépendent du volume de factures et des services inclus, et la réception est souvent proposée gratuitement. Le coût principal est le temps interne : dans notre exemple d’une PME de 150 factures par mois et 300 clients professionnels, il représente de 38 à 50 heures selon les hypothèses, pour les données, le paramétrage, les tests et la formation.
Qui est responsable de l’e-reporting : l’entreprise, la plateforme ou l’expert-comptable ?
L’obligation pèse sur l’entreprise. Sa plateforme agréée transmet techniquement les données à l’administration, à partir des informations que l’entreprise lui fournit. L’expert-comptable peut préparer ou contrôler ces données dans le cadre de sa mission, mais il ne remplace pas l’entreprise, qui reste tenue de l’obligation.
Que faire si un client refuse une facture électronique ?
Lire le motif du refus, qui est obligatoire et doit correspondre à l’un des motifs prévus par la norme technique (facture mal adressée, doublon, non-conformité, conditions contractuelles non respectées…). Si le refus est fondé, la facture est annulée dans votre comptabilité et remplacée par une facture corrigée. Un client ne peut pas refuser par principe de recevoir des factures électroniques. Selon le guide de démarrage de la DGFiP, le refus n’a pas vocation à trancher un simple litige commercial, qui se règle par l’échange et, le cas échéant, par un avoir.
Que se passe-t-il si une facture électronique est rejetée ?
Un rejet est un incident technique, signalé par la plateforme : format invalide, mention manquante, destinataire introuvable dans l’annuaire. La facture n’est pas reçue par le client. Il faut corriger la donnée en cause, de préférence dans la fiche client elle-même, et réémettre. Un refus, en revanche, est une décision motivée du client, réservée à des cas précis.
Faut-il changer de logiciel de facturation ?
Pas forcément. Il faut vérifier que votre logiciel est lui-même plateforme agréée ou qu’il est raccordé à une plateforme agréée, et qu’il gérera l’émission et l’e-reporting de septembre 2027, pas seulement la réception.
Sources officielles
- DGFiP, Facturation électronique : guide pratique de démarrage au 1er septembre 2026 (juillet 2026)
- impots.gouv.fr, La facturation électronique, qu’est-ce que ça change pour moi ?
- DGFiP, Foire aux questions « J’approfondis la facturation électronique »
- Consulter l’annuaire de la facturation électronique
- Entreprendre.Service-Public : les sanctions évoluent avec la loi de finances pour 2026
- BOFiP, BOI-TVA-DECLA-20-30-50-30 du 30 septembre 2026 : fréquence et délais de transmission des données de transaction
- impots.gouv.fr, e-reporting : tableau des fréquences et délais de transmission
Textes de référence : CGI, art. 289 bis et 290 ; loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024, art. 91 ; loi n° 2026-103 du 19 février 2026 de finances pour 2026, art. 123. Les règles de TVA du CGI doivent être transférées dans le Code des impositions sur les biens et services au 1er janvier 2027 (ordonnance n° 2025-1247 du 17 décembre 2025, entrée en vigueur reportée par l’ordonnance n° 2026-671 du 27 juillet 2026) ; les références au CGI restent valables pendant la période de transition. Article à jour au 22 novembre 2026, à vocation d’information générale : chaque situation s’apprécie selon l’activité, les flux et l’organisation de l’entreprise.