Facture impayée : comment récupérer votre argent
De la première relance au titre exécutoire, avec la nouvelle procédure sans juge pour les factures entre commerçants, la déclaration de créance et le traitement comptable et fiscal de la perte.
L'essentiel en trente secondes
- Une facture est impayée dès le lendemain de son échéance. Entre professionnels, les pénalités de retard et l'indemnité forfaitaire de 40 € courent alors de plein droit, sans relance préalable.
- Avant toute procédure, le dossier doit établir une créance certaine, liquide et exigible : commande ou devis accepté, preuve de livraison, facture conforme.
- Pour les factures entre commerçants non contestées, une nouvelle procédure confiée au commissaire de justice permettra d'obtenir un titre exécutoire sans juge, sans plafond de montant. Le débiteur garde un mois pour former opposition après la signification du titre, et ce délai suspend les saisies. Elle n'est pas encore applicable : elle entrera en vigueur par arrêté, au plus tard le 31 décembre 2026.
- L'injonction de payer reste la voie de droit commun. Depuis le 1er septembre 2026, l'ordonnance doit être signifiée dans les trois mois, sinon elle tombe.
- Si le client est en redressement ou en liquidation, les poursuites sur les créances antérieures au jugement sont arrêtées : ces créances se déclarent au mandataire judiciaire, en principe dans les deux mois de la publication au BODACC.
- Avant d'engager des frais, vérifiez que votre client peut encore payer : un titre exécutoire ne garantit pas la solvabilité.
- Une créance perdue se traite aussi en comptabilité : dépréciation, passage en perte, et récupération de la TVA lorsque les conditions sont réunies.
Un client qui ne paie pas, ce n'est jamais seulement une ligne rouge dans la balance âgée. C'est de la trésorerie qui manque pour payer vos propres fournisseurs, vos salaires, la TVA déjà reversée sur une vente que vous n'avez pas encaissée. Et plus on attend, plus le dossier se dégrade : le client trouve d'autres priorités, les pièces s'égarent, parfois il dépose le bilan entre-temps.
La bonne nouvelle, c'est que le droit français donne aux créanciers professionnels des outils sérieux. Deux d'entre eux viennent d'être remaniés. L'injonction de payer a été resserrée au 1er septembre 2026, et une procédure entièrement nouvelle, pensée pour les factures impayées entre commerçants, arrive d'ici la fin de l'année. Encore faut-il choisir la bonne voie, au bon moment, sans dépenser plus que ce que la créance rapportera.
Ce guide suit l'ordre réel d'un dossier de recouvrement de créances. Il est écrit du point de vue du dirigeant, avec un éclairage que l'on trouve rarement ailleurs : ce qui se passe dans vos comptes et votre déclaration de TVA quand la créance ne rentre pas.
1. À partir de quand une facture est-elle impayée ?
Sans accord particulier, le délai de paiement entre professionnels est de trente jours après la réception des marchandises ou l'exécution de la prestation. Les parties peuvent convenir d'un délai plus long, mais il ne peut pas dépasser soixante jours à compter de la date d'émission de la facture. À titre dérogatoire, un délai de quarante-cinq jours fin de mois peut être retenu, à condition d'être expressément stipulé au contrat et de ne pas constituer un abus manifeste à l'égard du créancier.
Certains secteurs ont des règles propres, plus courtes en général : transport routier de marchandises, produits alimentaires périssables, certaines ventes de boissons alcoolisées. Si vous travaillez dans l'un d'eux, c'est le régime spécial qui s'applique et non le droit commun.
Un point souvent oublié : la facture elle-même doit mentionner la date à laquelle le règlement doit intervenir, le taux des pénalités de retard et l'indemnité forfaitaire pour frais de recouvrement. Une facture incomplète n'empêche pas de réclamer son paiement, mais elle fragilise le dossier et vous expose à une amende administrative.
Combien de temps a-t-on pour agir ?
Entre commerçants, ou entre un commerçant et un non-commerçant pour une obligation née de son commerce, la prescription est de cinq ans (article L. 110-4 du Code de commerce). Face à un consommateur, le professionnel ne dispose que de deux ans (article L. 218-2 du Code de la consommation). Le délai court en principe à compter du jour où le créancier a connu ou aurait dû connaître les faits lui permettant d'agir, c'est-à-dire, pour une facture, généralement à partir de son exigibilité. Il est interrompu notamment par une demande en justice, même en référé (article 2241 du Code civil), par un acte d'exécution forcée (article 2244) ou par la reconnaissance de la dette par le débiteur (article 2240) ; un nouveau délai recommence alors à courir. Une simple lettre de relance, même recommandée, ne l'interrompt pas.
Ces délais paraissent longs. Dans la pratique, une créance de plus de six mois se recouvre beaucoup plus mal qu'une créance de trente jours, quelle que soit la procédure retenue.
2. Que vérifier avant de réclamer ?
Certaine signifie que son existence n'est pas discutable. Liquide, que son montant est chiffré. Exigible, que l'échéance est passée et qu'aucune condition ne repousse le paiement. Dit comme ça, c'est évident. En réalité, c'est ici que se perdent beaucoup de dossiers, parce que le créancier découvre au moment de saisir un commissaire de justice ou un juge qu'il n'a pas de devis signé, pas de bon de livraison, ou que ses conditions générales n'ont jamais été acceptées par le client.
Avant la première relance ferme, rassemblez :
- le devis accepté, le bon de commande ou le contrat, avec la preuve de l'acceptation (signature, courriel, validation sur une plateforme) ;
- les conditions générales de vente et la preuve qu'elles ont été portées à la connaissance du client avant la commande ;
- la preuve de l'exécution : bon de livraison signé, procès-verbal de réception, rapport d'intervention, livrables transmis ;
- la ou les factures, avec leurs mentions obligatoires ;
- les avoirs émis, les paiements partiels reçus et leur imputation, pour que le montant réclamé soit exact ;
- les garanties dont vous disposez : caution, garantie bancaire, clause de réserve de propriété ;
- les sommes que vous devez éventuellement à ce même client, car une compensation peut être invoquée ;
- les échanges postérieurs, en particulier tout message dans lequel le client reconnaît la dette ou, au contraire, formule une réclamation.
Ce dernier point est décisif. Une réclamation sur la qualité, un retard de livraison ou un écart de quantité ne fait pas nécessairement tomber votre créance. Elle ne rend pas non plus automatiquement impossible toute procédure rapide, mais elle impose d'en apprécier la nature, la crédibilité et les justificatifs. Une contestation sérieuse peut faire obstacle à l'obtention d'une provision en référé ; une injonction de payer reste possible, mais le débiteur formera vraisemblablement opposition. Et pour la nouvelle procédure des créances commerciales incontestées, une contestation formulée dans les conditions prévues met fin à cette voie simplifiée. Mieux vaut le savoir avant d'engager des frais.
3. Comment organiser les relances ?
Beaucoup d'impayés n'en sont pas vraiment. La facture est bloquée chez le client parce qu'il manque un numéro de bon de commande, elle a été envoyée à une mauvaise adresse, ou le service comptable attend la validation d'un responsable parti en congés. Une relance courtoise dans les jours qui suivent l'échéance suffit souvent à les débloquer.
Ce qui fonctionne, c'est la régularité. Une cadence possible, à adapter à votre secteur :
- quelques jours avant l'échéance, un rappel simple pour les clients habituellement lents ;
- dans la semaine qui suit l'échéance, une relance écrite rappelant la référence de la facture, le montant, la date d'échéance et le moyen de paiement ;
- une quinzaine de jours plus tard, un appel téléphonique au bon interlocuteur, suivi d'un courriel qui résume l'échange et l'engagement obtenu ;
- sans paiement ni engagement tenu, une mise en demeure.
Gardez une trace de chaque contact. Une date, un nom, ce qui a été dit. Ces notes ont l'air dérisoires jusqu'au jour où le client affirme n'avoir jamais été relancé.
Dernier conseil, tiré des nombreuses médiations que nous avons menées entre entreprises et entre banques et clients : séparez la personne qui relance de celle qui vend. Le commercial a intérêt à préserver la relation et finit souvent par accorder des délais qu'il n'a pas le pouvoir de donner. Un interlocuteur administratif, ou un tiers comme votre cabinet, tient plus facilement la ligne. Si vous n’avez pas d’assistante pour le faire, c’est l’objet de notre mission d’externalisation administrative : la facturation, les relances et le suivi des encaissements sont confiés au cabinet, à distance.
4. Quand et comment adresser une mise en demeure ?
Le Code civil prévoit que le débiteur est mis en demeure soit par une sommation, soit par un acte portant interpellation suffisante (article 1344). Concrètement, une lettre recommandée avec accusé de réception reste le support le plus sûr. Un courriel peut suffire en théorie, mais vous aurez plus de mal à prouver sa réception.
Entre professionnels, il faut savoir une chose : les pénalités de retard de l'article L. 441-10 sont exigibles sans qu'un rappel soit nécessaire. La mise en demeure n'est donc pas une condition pour les réclamer. Elle reste pourtant utile, parce qu'elle date précisément le refus du débiteur et qu'elle montre au juge, ou au commissaire de justice, que vous avez laissé une dernière chance avant d'engager des frais.
Une mise en demeure efficace contient au minimum :
Mentions essentielles d'une mise en demeure de payer
- l'identification exacte du créancier et du débiteur (dénomination, forme, SIREN, siège) ;
- la mention explicite « mise en demeure » ;
- la ou les factures concernées : numéro, date, montant TTC, date d'échéance ;
- le rappel des relances déjà effectuées ;
- le montant réclamé, en distinguant le principal, les pénalités de retard et l'indemnité forfaitaire ;
- un délai précis pour payer (huit ou quinze jours sont courants) ;
- l'annonce des suites en l'absence de paiement, sans menace disproportionnée ;
- la date et la signature d'une personne habilitée.
Le ton compte. Une mise en demeure agressive braque le client et nourrit parfois une contestation de façade, qui suffira ensuite à bloquer les procédures rapides. Une lettre ferme, précise et chiffrée est bien plus difficile à contester.
Votre client ne répond plus à vos relances ? Nous pouvons reprendre le dossier, vérifier les pièces et préparer avec vous une mise en demeure adaptée à la créance et à la relation commerciale.
5. Quelles pénalités et indemnités réclamer ?
Les pénalités de retard
Le taux est celui fixé dans vos conditions générales. Il ne peut pas être inférieur à trois fois le taux d'intérêt légal. À défaut de stipulation, c'est le taux appliqué par la Banque centrale européenne à son opération de refinancement la plus récente, majoré de dix points. Les pénalités courent à compter du jour suivant la date de règlement figurant sur la facture.
La formule est simple : montant TTC × taux annuel × nombre de jours de retard ÷ 365. Pour une facture de 10 000 € réglée avec 45 jours de retard, à un taux pris pour l'exemple de 12 %, on obtient 10 000 × 12 % × 45 ÷ 365, soit environ 148 €. Le taux BCE et le taux d'intérêt légal sont publiés et changent régulièrement : retenez celui de la période concernée, et datez votre calcul.
Calculer vos pénalités de retard
Saisissez le taux prévu par vos conditions générales, ou, à défaut, le taux de refinancement de la BCE majoré de dix points en vigueur pour la période. Le calcul porte sur une seule facture, avec un taux annuel constant sur toute la période (il ne gère pas un changement de taux en cours de retard), entre professionnels relevant de l'article L. 441-10 du Code de commerce : l'indemnité forfaitaire n'est pas due par un consommateur, ni lorsqu'une procédure collective interdit le paiement de la créance.
La chambre commerciale de la Cour de cassation a tranché en 2024 une question qui revenait souvent : les pénalités de l'article L. 441-10 et les intérêts moratoires de droit commun réparent le même préjudice, celui du retard. On ne peut donc pas les cumuler sur la même période (Cass. com., 24 avril 2024, n° 22-24.275, publié au Bulletin). Réclamer les deux affaiblit inutilement votre demande.
L'indemnité forfaitaire de 40 €
Tout professionnel en retard de paiement doit de plein droit une indemnité forfaitaire pour frais de recouvrement, fixée à 40 € par l'article D. 441-5 du Code de commerce. Elle concerne les relations entre professionnels entrant dans le champ de l'article L. 441-10 : elle n'est pas due par un consommateur, et certains secteurs relèvent de règles propres. Les juridictions commerciales l'appliquent à chaque facture réglée en retard : un client qui paie dix factures en retard doit dix fois 40 €.
Si vos frais réels dépassent ce forfait (frais de commissaire de justice non compris dans les dépens, par exemple), vous pouvez demander une indemnisation complémentaire, sur justification. Une clause pénale prévoyant un pourcentage de la créance est possible, mais le juge peut la réduire si elle est manifestement excessive (article 1231-5 du Code civil).
6. Faut-il accepter un échéancier ?
Un client qui propose de payer en plusieurs fois n'est pas forcément un mauvais payeur. C'est parfois une entreprise qui traverse une période tendue et qui fait le choix de vous parler plutôt que de disparaître. Refuser par principe peut vous conduire tout droit vers une procédure collective, où vous récupérerez beaucoup moins.
Ce que doit contenir un bon accord :
- la reconnaissance du montant total dû, principal et accessoires ;
- un calendrier daté, avec des montants précis ;
- une clause de déchéance du terme : un seul retard rend la totalité immédiatement exigible ;
- le sort des pénalités, abandonnées par exemple si l'échéancier est respecté ;
- la signature d'une personne qui engage réellement la société débitrice.
La reconnaissance par le débiteur du droit de celui contre lequel il prescrivait interrompt la prescription (article 2240 du Code civil), et un nouveau délai complet recommence à courir. Encore faut-il que l'acte exprime réellement cette reconnaissance : un document qui se contente d'évoquer des « modalités de règlement à discuter », ou qui est signé par une personne sans pouvoir, protège beaucoup moins. D'où l'intérêt d'une rédaction précise sur une créance ancienne.
Nous voyons aussi ces négociations de l'autre côté de la table, lorsque nous accompagnons des dirigeants qui doivent proposer un plan à leurs propres fournisseurs. Notre guide négocier avec ses créanciers montre ce qui rend une proposition crédible aux yeux d'un créancier, et donc ce que vous êtes en droit d'exiger.
Peut-on suspendre les livraisons ?
Le Code civil permet de refuser d'exécuter sa propre obligation lorsque l'autre partie n'exécute pas la sienne et que cette inexécution est suffisamment grave (article 1219). Suspendre les livraisons d'un client qui ne paie plus est donc envisageable, en attendant la régularisation.
Il faut distinguer cette suspension, mesure temporaire liée à l'impayé, d'une rupture de la relation commerciale. Mettre fin à une relation commerciale établie sans préavis écrit suffisant peut engager votre responsabilité (article L. 442-1, II du Code de commerce), même si l'inexécution grave du partenaire permet, dans certains cas, de rompre sans préavis. Dans tous les cas : annoncez la suspension par écrit, motivez-la par l'impayé chiffré, indiquez qu'elle prendra fin dès le paiement, et gardez la trace de ces échanges.
7. Votre client pourra-t-il réellement vous payer ?
C'est la question que l'on oublie de se poser. Obtenir une ordonnance ou un procès-verbal exécutoire, c'est obtenir le droit de saisir. Encore faut-il qu'il y ait quelque chose à saisir : un compte bancaire approvisionné, des créances sur les clients de votre débiteur, du matériel, un fonds de commerce. Face à une société vide, le commissaire de justice dressera un procès-verbal de carence, et vous aurez avancé des frais pour rien.
Quelques signaux à examiner avant de décider :
- les comptes annuels déposés au greffe, ou leur absence ; une société qui ne dépose plus ses comptes depuis deux exercices envoie rarement un bon signal ;
- les annonces publiées au BODACC : changement de dirigeant, transfert de siège, mise en sommeil, procédure de conciliation devenue publique, jugement d'ouverture ;
- le comportement de paiement envers vous et, si vous le savez, envers d'autres fournisseurs ;
- des signes concrets d'activité : site actif, recrutements, chantiers en cours, ou au contraire locaux fermés et standard injoignable.
Ce diagnostic ne sert pas qu'à renoncer. Il oriente le choix. Face à un débiteur solvable qui traîne, la procédure rapide paie. Face à un débiteur qui vacille, la priorité devient de sécuriser ce qui peut l'être : une mesure conservatoire autorisée par le juge (article L. 511-1 du Code des procédures civiles d'exécution), la revendication des marchandises vendues sous réserve de propriété, ou un échéancier assorti de garanties. Et si la créance est perdue, mieux vaut le savoir tôt pour la traiter correctement en comptabilité et récupérer la TVA quand c'est possible.
Un titre exécutoire reste valable longtemps : son exécution peut être poursuivie pendant dix ans (article L. 111-4 du Code des procédures civiles d'exécution). Une société insolvable aujourd'hui peut redevenir saisissable demain. Ce n'est pas une raison pour engager des frais à l'aveugle, mais c'en est une pour ne pas abandonner trop vite un dossier bien fondé.
8. Combien coûte le recouvrement d'une créance ?
Le recouvrement a un coût, et le premier est souvent invisible : le temps passé en interne à relancer, à rechercher les pièces, à suivre le dossier. Viennent ensuite les frais externes, qui se répartissent en trois catégories.
| Nature du coût | Exemples | Qui les supporte au final ? |
|---|---|---|
| Frais avancés et en principe récupérables | Frais de greffe d'une injonction de payer, émoluments tarifés du commissaire de justice pour la signification et l'exécution, frais de la nouvelle procédure des créances commerciales incontestées | Le débiteur, s'il est condamné ou si le titre est exécuté ; mais vous les avancez, et vous les perdez s'il est insolvable |
| Frais partiellement récupérables | Honoraires d'avocat, frais de recherche d'adresse, déplacements | Le juge peut en mettre une partie à la charge du perdant (article 700 du Code de procédure civile), rarement la totalité |
| Frais forfaitisés par la loi | Indemnité de 40 € par facture, complément sur justification | Le débiteur professionnel en retard |
| Coûts qui restent à votre charge | Temps interne, mandat de recouvrement amiable, coût de la trésorerie immobilisée | Vous |
Les tarifs des greffes et des commissaires de justice sont réglementés et publiés ; ceux de la nouvelle procédure restent à fixer par décret. Vérifiez-les au moment d'engager un dossier plutôt que de vous fier à un chiffre lu quelque part.
La règle pratique est une règle de proportion. Pour une petite créance, on privilégie ce qui coûte peu : relances serrées, mise en demeure, indemnité de 40 €, puis injonction de payer ou procédure sans juge, qui se mènent sans avocat. Pour une créance importante, il devient rationnel d'investir davantage dès le départ : analyse juridique du dossier, avocat si la créance est contestée, mesure conservatoire si le débiteur montre des signes de fragilité. Entre les deux, tout dépend de la solvabilité du client et de la solidité de vos pièces.
9. Quelle procédure choisir si le client ne paie pas ?
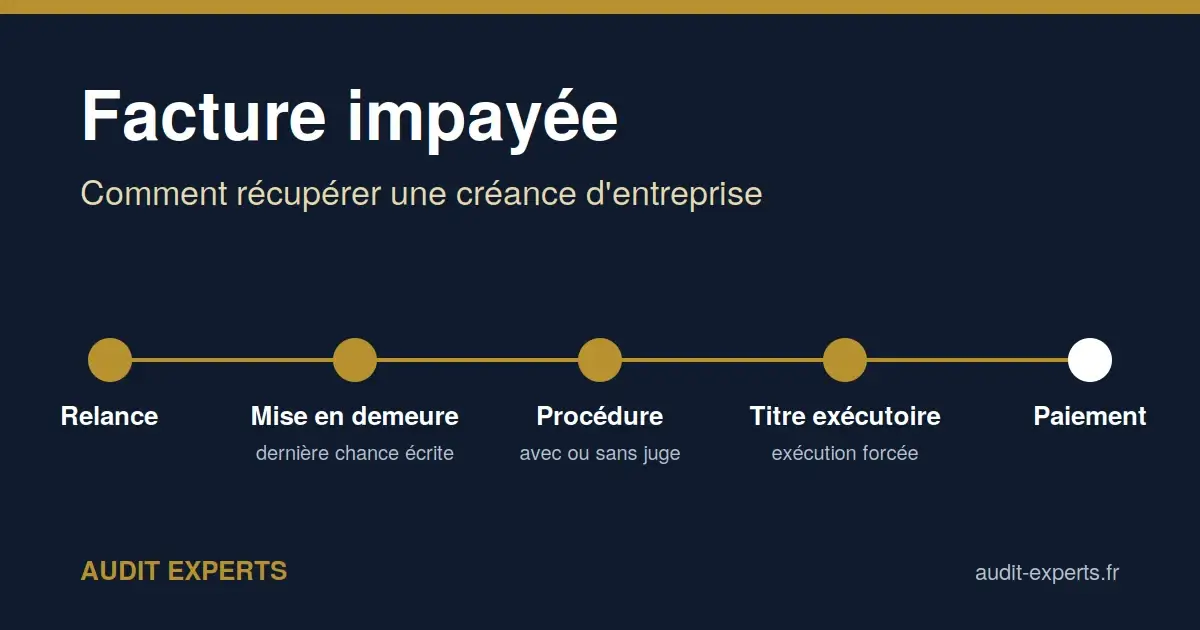
Plusieurs voies peuvent coexister pour un même dossier. Une créance incontestée entre commerçants peut aussi faire l'objet d'une injonction de payer, et une mesure conservatoire peut être demandée à tout moment si le débiteur risque d'organiser son insolvabilité. Le schéma donne une orientation de départ, pas une réponse automatique.
Quelle solution pour quelle situation ?
| Votre situation | Première démarche | Si cela ne suffit pas |
|---|---|---|
| Client qui ne paie pas mais ne conteste rien | Relance, puis mise en demeure chiffrée | Procédure sans juge entre commerçants, ou injonction de payer |
| Petite facture, client non commerçant | Relance et mise en demeure | Petites créances jusqu'à 5 000 € si le débiteur accepte, sinon injonction de payer |
| Client qui conteste une partie de la facture | Isoler la partie non discutée et en demander le paiement | Référé-provision sur cette partie, négociation ou action au fond sur le reste |
| Client qui conteste tout, avec des arguments | Analyse des pièces, tentative de négociation ou de médiation | Action au fond, avec avocat |
| Client qui semble organiser son insolvabilité | Mesure conservatoire autorisée par le juge | Procédure au fond pour obtenir le titre |
| Client en sauvegarde, redressement ou liquidation | Déclaration de créance, revendication éventuelle | Relevé de forclusion si le délai est dépassé |
| Client établi dans un autre pays de l'Union | Mise en demeure | Injonction de payer européenne |
Outil d'orientation
Répondez à quatre questions pour voir les démarches généralement envisageables. Cet outil donne une première orientation ; il ne remplace pas l'analyse de votre dossier.
| Procédure | Pour quelles créances | Qui intervient | Point clé |
|---|---|---|---|
| Créances commerciales incontestées (L. 126-1 CPCE) | Facture entre commerçants, certaine, liquide et exigible, sans plafond | Commissaire de justice, puis greffe pour la formule exécutoire | Titre sans juge si le débiteur ne paie ni ne conteste dans le mois ; opposition possible dans le mois suivant la signification du titre, délai suspensif. Pas encore applicable : au plus tard le 31/12/2026 |
| Petites créances (L. 125-1 CPCE) | Cause contractuelle ou statutaire, jusqu'à 5 000 € | Commissaire de justice | Suppose l'accord du débiteur sur le montant et les modalités |
| Injonction de payer (art. 1405 et s. CPC) | Notamment cause contractuelle ; montant déterminé, sans plafond | Juge sur requête, sans audience | Ordonnance à signifier sous 3 mois depuis le 01/09/2026 ; opposition possible pendant un mois |
| Référé-provision | Obligation non sérieusement contestable | Juge des référés, audience | Rapide, mais débat contradictoire |
| Action au fond | Créance contestée | Tribunal, souvent avec avocat | La seule voie quand le litige est réel ; plus longue |
| Injonction de payer européenne | Débiteur établi dans un autre État membre | Juridiction compétente selon le règlement (CE) n° 1896/2006 | Formulaires standardisés, titre reconnu dans l'Union |
Pour les litiges entre commerçants, l'injonction de payer et le référé relèvent du tribunal de commerce, ou du tribunal des activités économiques là où il a été institué à titre expérimental, comme à Paris. Dans les autres cas, c'est en principe le tribunal judiciaire.
10. Comment fonctionne la nouvelle procédure sans juge ?
C'est la principale nouveauté de l'année pour les créanciers professionnels. La loi n° 2026-307 du 23 avril 2026 a créé, aux articles L. 126-1 à L. 126-6 du Code des procédures civiles d'exécution, une procédure de recouvrement des créances commerciales incontestées. Son décret d'application, le décret n° 2026-967 du 20 octobre 2026, a été publié au Journal officiel du 21 octobre.
L'idée est simple : beaucoup de factures impayées ne posent aucune difficulté juridique. Le client ne conteste rien, il ne paie pas, c'est tout. Pour ces dossiers, passer devant un juge est une perte de temps. La nouvelle procédure part du principe que le silence du débiteur, après un commandement en bonne et due forme, suffit à fonder un titre exécutoire, tout en lui laissant une dernière voie de recours.
Quelles créances sont concernées ?
- Une créance ayant fait l'objet d'une facturation entre commerçants. Les deux parties doivent avoir cette qualité. Les sociétés commerciales par la forme (SARL, SAS, SA) sont commerçantes ; un particulier, une association ou une personne publique ne le sont pas. Selon la Chambre nationale des commissaires de justice, les honoraires des professions libérales n'entrent pas dans le champ de cette procédure. Pour les artisans et les structures d'exercice libéral, la qualité de commerçant se vérifie au cas par cas.
- Une créance certaine, liquide et exigible. Le commissaire de justice vérifie ces conditions avant d'agir.
- Aucun plafond ni plancher de montant. C'est la grande différence avec la procédure des petites créances, limitée à 5 000 €.
Le déroulement, étape par étape
- La saisine et le commandement de payer. Le créancier s'adresse à un commissaire de justice du ressort de la cour d'appel où demeure le débiteur (article R. 126-1 du Code des procédures civiles d'exécution, issu du décret du 20 octobre 2026). Celui-ci signifie un commandement de payer, avec une copie de la facture. La signification doit être faite à personne, à domicile ou à étude : si le débiteur est introuvable et que l'acte est dressé par procès-verbal de recherches infructueuses, cette voie s'arrête là.
- Le délai d'un mois. Le débiteur peut payer ou contester. Il doit aussi informer le commissaire de justice de toute contestation en justice déjà en cours sur cette créance. Une contestation formulée dans les conditions prévues met fin à la procédure simplifiée, sans empêcher le créancier d'agir ensuite en justice.
- Le procès-verbal de non-contestation. Faute de paiement intégral et de contestation, le commissaire de justice peut l'établir au plus tôt huit jours après l'expiration du délai. La requête en apposition de la formule exécutoire doit être présentée au greffe de la juridiction compétente en matière commerciale dans les trois mois de l'établissement du procès-verbal, à peine de caducité du commandement et du procès-verbal. Le greffier vérifie la régularité de la procédure avant d'apposer la formule.
- La signification du titre et l'opposition. Le procès-verbal revêtu de la formule exécutoire doit être signifié au débiteur dans les six mois, sinon il est non avenu (article L. 126-4). L'acte de signification indique de manière très apparente le délai d'opposition. Le débiteur dispose d'un mois pour former opposition, et ce délai est suspensif d'exécution ; l'opposition formée dans le délai l'est également (article R. 126-8). Des règles particulières s'appliquent lorsque la signification n'a pas été faite à personne. En cas d'opposition, le tribunal statue sur la créance, et son jugement se substitue au procès-verbal. Attention au coût de cette étape : en cas d'opposition, le greffier invite le créancier à consigner les frais dans un délai de quinze jours, à peine de caducité de sa demande (article R. 126-8).
- L'exécution forcée. Ce n'est qu'à l'expiration du délai d'opposition, ou après rejet de l'opposition, que le commissaire de justice peut pratiquer les saisies.
Concrètement, entre le commandement de payer et la première saisie possible, il faut compter au moins deux mois et demi, souvent davantage selon la rapidité du greffe et de la signification. C'est nettement plus court qu'une action au fond, mais ce n'est pas instantané. Les frais de la procédure sont mis à la charge du débiteur par le texte ; vous devrez néanmoins les avancer.
Notez enfin que la procédure des petites créances de l'article L. 125-1, plafonnée à 5 000 €, reste disponible. Elle couvre des créances qui ne sont pas forcément commerciales, mais elle suppose que le débiteur accepte expressément le montant et les modalités de paiement proposés. Le silence ne suffit pas.
11. Injonction de payer : ce qui a changé au 1er septembre 2026
L'injonction de payer reste la procédure la plus utilisée par les entreprises. Elle vaut notamment pour les créances d'un montant déterminé ayant une cause contractuelle, mais aussi pour certaines obligations statutaires et pour les engagements résultant de certains effets de commerce (article 1405 du Code de procédure civile), sans distinction tenant à la qualité des parties. Le créancier dépose une requête accompagnée des pièces justificatives ; si le juge l'estime fondée, il rend une ordonnance portant injonction de payer.
Le décret n° 2026-96 du 16 février 2026 a modifié les articles 1411, 1415, 1418 et 1422 du Code de procédure civile. Pour les ordonnances rendues à compter du 1er septembre 2026 :
- la signification au débiteur doit intervenir dans les trois mois de la date de l'ordonnance, sinon celle-ci est non avenue et tout est à refaire ;
- le débiteur conserve un mois à compter de la signification pour former opposition ; si la signification n'a pas été faite à personne, l'opposition reste recevable jusqu'à l'expiration d'un mois suivant le premier acte signifié à personne ou, à défaut, la première mesure d'exécution rendant indisponibles tout ou partie de ses biens (article 1416) ;
- en cas d'opposition, le créancier doit produire à l'audience l'acte de signification, ou l'acte qui a fait courir le délai d'opposition ;
- à défaut d'avis d'opposition reçu dans les deux mois suivant la signification, le créancier peut poursuivre l'exécution forcée.
Les ordonnances rendues avant le 1er septembre 2026 conservent l'ancien délai de six mois. La date à regarder est celle de l'ordonnance, pas celle du dépôt de la requête.
Conséquence pratique : dès que vous recevez l'ordonnance, transmettez-la sans attendre à un commissaire de justice. Trois mois passent vite, surtout si l'adresse du débiteur doit être recherchée.
12. Que faire si le client est en redressement ou en liquidation ?
Le jugement d'ouverture d'une sauvegarde, d'un redressement ou d'une liquidation judiciaire change la donne. Il interrompt ou interdit les actions en paiement des créances nées avant le jugement (article L. 622-21 du Code de commerce) et interdit au débiteur de les payer (article L. 622-7). Pour ces créances antérieures, continuer à relancer n'a plus de sens. C'est la déclaration qui protège vos droits.
Le cabinet accompagne en moyenne trois nouveaux dossiers de redressement judiciaire par mois, du côté des entreprises en difficulté. Ce que cette pratique enseigne, c'est surtout l'importance d'une déclaration complète et justifiée : elle ne vous donne pas un meilleur rang, qui dépend de vos privilèges et de vos sûretés, mais elle vous évite de perdre des droits sur une question de forme.
Déclarer sa créance : le principe et ses exceptions
La déclaration est adressée au mandataire judiciaire, ou au liquidateur, dans un délai de deux mois à compter de la publication du jugement d'ouverture au BODACC (article R. 622-24 du Code de commerce). Ce délai est augmenté de deux mois pour les créanciers qui demeurent hors de France métropolitaine.
Plusieurs situations s'écartent de ce schéma :
- les créanciers titulaires d'une sûreté publiée, ou liés au débiteur par un contrat publié, doivent être avertis personnellement par le mandataire ; à leur égard, le délai court à compter de la notification de cet avertissement (article L. 622-24) ;
- les créances nées régulièrement après le jugement qui ne bénéficient pas du traitement préférentiel de l'article L. 622-17 se déclarent elles aussi, dans un délai qui court à compter de leur exigibilité ;
- le débiteur doit porter à la connaissance du mandataire les créances dont il a connaissance ; il est alors présumé avoir agi pour le compte du créancier tant que celui-ci n'a pas déclaré lui-même. Il serait imprudent de s'en remettre à cette présomption.
La déclaration indique le montant de la créance due au jour du jugement, les sommes à échoir et leurs dates d'échéance, la nature du privilège ou de la sûreté éventuelle, et elle est accompagnée des pièces justificatives.
Passé le délai, la créance n'est pas éteinte, mais elle est inopposable à la procédure : vous ne participez ni aux répartitions ni aux dividendes du plan. Une action en relevé de forclusion peut être engagée dans les six mois de la publication du jugement d'ouverture, à condition d'établir que la défaillance n'est pas de votre fait. Ce délai est porté à un an pour les créanciers placés dans l'impossibilité de connaître l'existence de leur créance avant l'expiration du délai de six mois (article L. 622-26).
Récupérer ses marchandises
Si vos conditions de vente contiennent une clause de réserve de propriété acceptée par le client, vous pouvez revendiquer les biens encore en nature dans les trois mois suivant la publication du jugement d'ouverture (article L. 624-9). C'est souvent la seule façon de récupérer une valeur significative. Encore faut-il que la clause ait été convenue par écrit au plus tard au moment de la livraison.
Et les nouvelles factures ?
Les créances nées régulièrement après le jugement d'ouverture, pour les besoins de la procédure ou de la période d'observation, ou en contrepartie d'une prestation fournie pendant cette période, bénéficient d'un traitement préférentiel (article L. 622-17) et peuvent en principe être payées à leur échéance. Pour celles-là, le suivi et les relances habituels reprennent leurs droits. Si vous continuez à livrer un client en redressement, exigez des paiements à la commande ou à très court terme, et facturez séparément l'avant et l'après jugement.
Un client vient d'être placé en redressement ou en liquidation ? Le délai de déclaration est court. Nous préparons avec vous la déclaration de créance et les pièces, et nous vous indiquons les conséquences dans vos comptes et sur votre TVA.
13. Comment traiter la créance en comptabilité et en TVA ?
C'est la partie que les guides sur le recouvrement oublient presque toujours. Elle compte pourtant : une créance perdue mal traitée, c'est un résultat faux, un impôt payé sur un chiffre d'affaires jamais encaissé, et parfois de la TVA reversée au Trésor sans avoir jamais été perçue.
Estimer la perte : la dépréciation
Dès qu'un risque sérieux de non-recouvrement apparaît (litige, retards répétés, difficultés connues du client, procédure collective), la créance est reclassée en créance douteuse, puis dépréciée à hauteur de la perte probable. Lorsque la TVA pourra être récupérée en cas de perte, la dépréciation se calcule sur le montant hors taxes : la taxe n'est pas une perte pour l'entreprise. Si elle ne peut pas l'être, la base de la dépréciation en tient compte.
Sur le plan fiscal, la dotation est déductible si la perte est nettement précisée et si des événements en cours à la clôture la rendent probable (article 39, 1-5° du Code général des impôts). Un simple retard ne suffit pas. Il faut des éléments concrets : relances restées sans effet, mise en demeure, procédure engagée, situation financière dégradée du débiteur. Ce sont exactement les pièces que la démarche de recouvrement produit, d'où l'intérêt de la documenter.
Constater la perte définitive
La créance n'est passée en perte que lorsque son irrécouvrabilité est établie : clôture de la liquidation pour insuffisance d'actif, attestation du liquidateur indiquant qu'aucune répartition n'est à attendre pour votre rang, procès-verbal de carence d'un commissaire de justice, remise accordée dans un plan. Le seul prononcé de la liquidation ne suffit pas toujours à établir, en comptabilité, que la perte est définitive : il justifie le plus souvent une dépréciation complète, la perte étant constatée ensuite.
Récupérer la TVA sur une facture impayée
Tout dépend d'abord de la date à laquelle la TVA est devenue exigible.
Pour une livraison de biens, la TVA est exigible à la livraison. Vous l'avez donc déclarée et reversée, même sans avoir été payé. Elle peut être récupérée lorsque la créance est devenue définitivement irrécouvrable (article 272, 1 du CGI). La doctrine administrative admet la récupération dès la date du jugement qui prononce la liquidation judiciaire du client, sans attendre la clôture. En cas de redressement, la récupération est possible lors du jugement qui arrête le plan, pour la part de créance qui ne sera pas payée. Un redressement en cours, sans plan, ne suffit pas.
Pour une prestation de services soumise au régime de droit commun, la TVA n'est exigible qu'à l'encaissement. Si le client ne paie pas, vous ne l'avez jamais reversée : il n'y a rien à récupérer. Il faut simplement solder la TVA en attente dans les comptes. Attention en revanche si vous avez opté pour le paiement de la TVA d'après les débits : vous êtes alors dans la situation d'un vendeur de biens.
La récupération suppose de justifier auprès de l'administration de la rectification de la facture initiale. En pratique, il s'agit le plus souvent d'adresser au client une facture rectificative mentionnant le montant hors taxes demeuré impayé et la TVA correspondante, qui ne peut plus faire l'objet d'une déduction chez lui ; la doctrine admet d'autres modalités, comme un état récapitulatif lorsque les créances sont nombreuses. Sans ce justificatif, l'administration peut refuser l'imputation, même si la créance est bel et bien perdue. L'imputation se fait sur une déclaration de TVA, dans le délai de réclamation, soit jusqu'au 31 décembre de la deuxième année suivant celle de l'événement qui rend la récupération possible. Si vous encaissez plus tard tout ou partie de la créance (un dividende de liquidation, par exemple), la TVA correspondante est de nouveau due.
Une précision d'actualité : les règles de TVA doivent quitter le Code général des impôts pour le Code des impositions sur les biens et services (ordonnance n° 2025-1247 du 17 décembre 2025). Initialement prévue au 1er septembre 2026, cette bascule a été reportée au 1er janvier 2027 par l'ordonnance n° 2026-671 du 27 juillet 2026. L'article 272 du CGI reste donc applicable jusqu'au 31 décembre 2026. Les références au CGI s'entendront ensuite comme visant les dispositions du nouveau code qui les reprennent, et la doctrine administrative existante (BOI-TVA-DED-40-10-20) reste la référence en attendant sa mise à jour.
Les écritures, dans l'ordre chronologique
Hypothèses : vente de marchandises de 10 000 € HT, soit 12 000 € TTC, TVA exigible à la livraison. À la clôture de l'exercice N, le client est en redressement et le risque est estimé à 60 % du hors taxes. En N+1, la liquidation est prononcée et aucune répartition n'est attendue. En N+2, la liquidation est clôturée pour insuffisance d'actif.
| Moment | Débit | Crédit | Montant |
|---|---|---|---|
| Clôture N : reclassement en créance douteuse | 416 Clients douteux | 411 Clients | 12 000 € |
| Clôture N : dépréciation de 60 % du HT | 6817 Dotations aux dépréciations des actifs circulants | 491 Dépréciations des comptes clients | 6 000 € |
| N+1, jugement de liquidation : récupération de la TVA (facture rectificative) | 44571 TVA collectée | 416 Clients douteux | 2 000 € |
| Clôture N+1 : dépréciation complémentaire à 100 % du HT | 6817 Dotations aux dépréciations des actifs circulants | 491 Dépréciations des comptes clients | 4 000 € |
| N+2, clôture pour insuffisance d'actif : perte définitive | 654 Pertes sur créances irrécouvrables | 416 Clients douteux | 10 000 € |
| N+2 : reprise de la dépréciation devenue sans objet | 491 Dépréciations des comptes clients | 7817 Reprises sur dépréciations des actifs circulants | 10 000 € |
Sur l'ensemble de la période, la charge nette est bien de 10 000 €, le montant hors taxes, et la TVA est intégralement récupérée. Selon les éléments disponibles, la perte peut être constatée plus tôt, par exemple sur attestation du liquidateur ; l'enchaînement reste le même.
14. Trois cas pratiques chiffrés
Cas n° 1 : une facture de 3 000 € TTC, impayée depuis 45 jours
Une SARL de maintenance facture 3 000 € TTC à une SAS cliente, à 30 jours. Le client ne conteste rien mais ne paie pas, et ne répond plus aux relances depuis trois semaines.
- Ce qui est dû : le principal de 3 000 €, les pénalités de retard et l'indemnité forfaitaire de 40 €. Avec un taux de 12 % retenu pour l'exemple, les pénalités s'élèvent à 3 000 × 12 % × 45 ÷ 365, soit environ 44 €.
- Prochaine étape : une mise en demeure chiffrée, avec un délai de huit jours.
- Si rien ne se passe : les deux parties étant des sociétés commerciales et la créance n'étant pas contestée, la procédure de recouvrement des créances commerciales incontestées pourra être envisagée dès son entrée en vigueur, au regard du délai, du coût, de la solvabilité du client et du risque de contestation. D'ici là, l'injonction de payer reste disponible.
- Le point d'attention : réclamer à la fois les pénalités de l'article L. 441-10 et les intérêts au taux légal. Il faut choisir.
Cas n° 2 : une facture de 25 000 € HT contestée
Un fabricant livre une ligne de production. Le client refuse de payer la dernière facture de 25 000 € HT en invoquant des défauts. Il a écrit deux courriels de réclamation, sans rapport technique.
- Ce que la contestation change : la procédure sans juge est fermée en pratique, puisque le client contestera le commandement. Une injonction de payer reste possible, mais une opposition est très probable.
- Le travail préalable : réunir le procès-verbal de réception, les échanges techniques, les éventuelles réserves et leur levée. Distinguer ce qui est vraiment discuté de ce qui ne l'est pas : si les défauts allégués ne portent que sur une partie de la commande, le reste peut être réclamé en référé-provision, au titre de l'obligation non sérieusement contestable.
- L'alternative à explorer : une négociation ou une médiation, souvent plus rapide qu'un procès quand la relation commerciale a encore de la valeur.
- À défaut : une action au fond, avec un avocat, éventuellement précédée d'une expertise.
Cas n° 3 : une facture de 12 000 € TTC, client placé en liquidation
Un négociant a vendu des marchandises pour 10 000 € HT, soit 12 000 € TTC. Avant l'échéance, le client est placé en redressement, puis en liquidation judiciaire.
- Côté procédure : les relances cessent ; la créance est déclarée au mandataire dans les deux mois de la publication au BODACC ; si une clause de réserve de propriété a été acceptée, les marchandises encore en stock sont revendiquées dans les trois mois.
- Côté TVA : la TVA de 2 000 €, reversée lors de la livraison, est récupérable dès le jugement de liquidation, moyennant une facture rectificative adressée au client.
- Côté comptes : la créance est dépréciée sur son montant hors taxes, puis passée en perte lorsque l'absence de toute répartition est établie (les écritures figurent à la section 13).
15. Comment éviter que les impayés reviennent ?
Le meilleur recouvrement est celui qu'on n'a pas à faire. Quelques réflexes changent beaucoup de choses :
- Des conditions générales de vente qui prévoient le délai de paiement, le taux des pénalités, l'indemnité forfaitaire, une clause de réserve de propriété et, si nécessaire, une clause pénale raisonnable. Et la preuve qu'elles ont été acceptées.
- Une vérification des nouveaux clients avant d'accorder un crédit significatif : comptes déposés, annonces au BODACC, ancienneté, incidents connus.
- Des acomptes à la commande pour les prestations longues ou sur mesure, et une facturation à l'avancement.
- Un encours maximal par client, revu quand le comportement de paiement se dégrade.
- Un suivi mensuel de la balance âgée et du délai moyen de paiement clients, qui s'estime en rapportant l'encours clients au chiffre d'affaires de la période, multiplié par le nombre de jours de cette période. Deux précautions : comparer des montants homogènes (TTC avec TTC), et retenir de préférence un encours moyen plutôt que le seul solde de fin de mois, trompeur en cas d'activité saisonnière.
- L'assurance-crédit ou l'affacturage lorsque le poste clients est concentré sur quelques gros comptes.
La généralisation de la facture électronique apporte aussi un outil utile : les statuts du cycle de vie des factures tracent la réception, le refus ou le litige. Une facture rejetée par la plateforme du client ne restera plus des semaines dans un tiroir sans que vous le sachiez. Notre article sur les obligations de la facturation électronique détaille le calendrier.
Enfin, mesurez l'effet des retards sur votre trésorerie avant qu'il ne soit trop tard. Un retard de trente jours sur un gros client peut suffire à faire basculer un mois de paie. Un prévisionnel de trésorerie tenu à jour rend ce risque visible, et le calcul de votre seuil de rentabilité montre combien de chiffre d'affaires supplémentaire il faut réaliser pour compenser une créance perdue.
16. Que peut faire un expert-comptable dans un dossier d'impayé ?
Depuis la loi PACTE et son décret d'application du 19 novembre 2019, l'article 22 de l'ordonnance du 19 septembre 1945 permet aux experts-comptables, à titre accessoire, de procéder au recouvrement amiable des créances de leurs clients, par le compte bancaire de ces derniers. Les fonds ne transitent donc pas par le cabinet : ils vont directement de votre débiteur à vous. Cette mission s'exerce dans les conditions fixées par ce texte et par les règles de la profession ; elle fait l'objet d'un mandat écrit, qui précise les créances confiées et les modalités d'intervention.
L'expert-comptable ne représente pas son client en justice et ne délivre pas d'actes d'exécution. Quand le dossier doit passer à l'étape judiciaire, nous le transmettons, complet, au commissaire de justice ou à l'un des avocats avec lesquels nous travaillons habituellement. L'intérêt de passer par le cabinet tient à autre chose : nous connaissons déjà vos chiffres, votre trésorerie et vos clients, et nous relions chaque impayé à ses conséquences sur vos comptes. Lorsque le suivi doit être permanent plutôt que ponctuel, il peut s’intégrer à une mission plus large, qui comprend aussi l’externalisation de la facturation et des relances clients.
Ce que nous vous remettons
- une analyse de la balance âgée, avec les créances classées par ancienneté et par risque ;
- pour chaque créance significative, la vérification des pièces et l'orientation vers la voie de recouvrement la plus adaptée ;
- les relances et la mise en demeure, rédigées et suivies dans le cadre du mandat de recouvrement amiable ;
- le cas échéant, la proposition d'échéancier et sa formalisation ;
- le dossier prêt à transmettre au commissaire de justice ou à l'avocat ;
- la préparation de la déclaration de créance et de ses pièces si le client est en procédure collective, la déclaration étant signée par vous ou par un mandataire muni d'un pouvoir ;
- le traitement comptable et fiscal : dépréciation, passage en perte, récupération de la TVA.
Les délais à retenir
| Situation | Délai | Texte |
|---|---|---|
| Délai de paiement par défaut entre professionnels | 30 jours après réception ou exécution | C. com., art. L. 441-10 |
| Délai convenu maximal | 60 jours après émission, ou 45 jours fin de mois si stipulé | C. com., art. L. 441-10 |
| Prescription entre commerçants | 5 ans | C. com., art. L. 110-4 |
| Prescription contre un consommateur | 2 ans | C. consom., art. L. 218-2 |
| Commandement de payer (créances commerciales incontestées) : paiement ou contestation | 1 mois | CPCE, art. L. 126-1 et s. |
| Procédure sans juge : requête au greffe après le procès-verbal de non-contestation | 3 mois | Décret n° 2026-967 |
| Procédure sans juge : signification du titre exécutoire | 6 mois | CPCE, art. L. 126-4 |
| Procédure sans juge : opposition du débiteur (suspensive) | 1 mois après la signification du titre | CPCE, art. R. 126-8 |
| Signification d'une ordonnance d'injonction de payer rendue depuis le 01/09/2026 | 3 mois à compter de l'ordonnance | CPC, art. 1411 |
| Opposition à l'injonction de payer | 1 mois à compter de la signification | CPC, art. 1416 |
| Déclaration de créance | En principe 2 mois après publication au BODACC (+ 2 mois hors métropole) ; à compter de l'avertissement personnel pour les sûretés et contrats publiés | C. com., art. R. 622-24 |
| Relevé de forclusion | 6 mois après publication du jugement (1 an dans certains cas) | C. com., art. L. 622-26 |
| Revendication sous réserve de propriété | 3 mois après publication du jugement | C. com., art. L. 624-9 |
| Exécution d'un titre exécutoire | 10 ans | CPCE, art. L. 111-4 |
| Récupération de la TVA sur créance irrécouvrable | Jusqu'au 31 décembre de la deuxième année suivant l'événement | BOI-TVA-DED-40-10-20 |
Les erreurs qui coûtent le plus cher
- Attendre trois ou quatre mois avant la première relance ferme, en espérant préserver la relation.
- Engager une procédure rapide sur une créance que le client a déjà contestée par écrit.
- Laisser dormir une ordonnance d'injonction de payer : depuis septembre, elle tombe au bout de trois mois.
- Continuer à relancer un client en redressement pour une créance antérieure au jugement, au lieu de la déclarer dans le délai.
- Croire qu'un titre obtenu sans juge permet de saisir immédiatement, alors que le débiteur dispose encore d'un mois d'opposition suspensive.
- Engager des frais sans avoir vérifié la solvabilité du débiteur.
- Réclamer à la fois les pénalités de retard et les intérêts moratoires sur la même période.
- Passer la créance TTC en perte et oublier de récupérer la TVA sur une vente de biens.
- Accorder un échéancier oral, sans reconnaissance de dette ni clause de déchéance du terme.
Plusieurs factures impayées pèsent sur votre trésorerie ? Contactez le cabinet pour une première analyse de votre situation : nous regardons avec vous les créances en cause et la meilleure façon de les traiter, amiablement d'abord.
Questions fréquentes
Quand une facture est-elle considérée comme impayée ?
Dès le lendemain de la date d'échéance portée sur la facture. Entre professionnels, cette échéance est encadrée par l'article L. 441-10 du Code de commerce : trente jours par défaut, et au maximum soixante jours après l'émission de la facture, ou quarante-cinq jours fin de mois si c'est expressément prévu.
Faut-il une mise en demeure pour réclamer des pénalités de retard ?
Non. Entre professionnels, les pénalités de retard et l'indemnité forfaitaire de 40 € sont dues de plein droit, sans rappel. La mise en demeure reste utile pour dater le refus du débiteur et préparer une procédure.
L'indemnité de 40 € est-elle due pour chaque facture ?
Oui. Elle est due pour chaque facture payée en retard. Si les frais réels de recouvrement sont supérieurs, une indemnisation complémentaire peut être demandée sur justification. Elle n'est pas due lorsqu'une procédure collective interdit le paiement de la créance.
Peut-on obtenir un titre exécutoire sans passer devant un juge ?
Oui, pour une facture impayée entre commerçants que le débiteur ne conteste pas. La procédure de recouvrement des créances commerciales incontestées, créée par la loi du 23 avril 2026, permet au commissaire de justice d'établir un procès-verbal de non-contestation que le greffe rend exécutoire. Ce titre doit ensuite être signifié au débiteur, qui dispose d'un mois pour former opposition ; ce délai suspend l'exécution. La procédure entre en vigueur par arrêté, au plus tard le 31 décembre 2026.
Quelle différence avec l'injonction de payer ?
L'injonction de payer passe par un juge, qui rend une ordonnance sur requête, et elle est ouverte notamment aux créances contractuelles d'un montant déterminé, quelle que soit la qualité des parties. La nouvelle procédure est réservée aux factures entre commerçants et se déroule entièrement devant le commissaire de justice, le greffe n'intervenant qu'à la fin.
Quel est le nouveau délai pour signifier une injonction de payer ?
Trois mois à compter de la date de l'ordonnance, pour les ordonnances rendues depuis le 1er septembre 2026. Passé ce délai, l'ordonnance est non avenue. Les ordonnances antérieures restent soumises au délai de six mois.
Que faire si mon client est placé en redressement judiciaire ?
Pour une créance née avant le jugement, cesser les poursuites et la déclarer au mandataire judiciaire, en principe dans les deux mois de la publication du jugement au BODACC. Sans déclaration dans le délai, elle est inopposable à la procédure, sauf relevé de forclusion. Les factures nées après le jugement suivent des règles différentes et peuvent, pour la plupart, être payées à leur échéance.
Une facture impayée coûte-t-elle cher à recouvrer ?
Cela dépend de la voie choisie. Les frais de greffe et de commissaire de justice sont avancés par le créancier mais, en principe, mis à la charge du débiteur ; les honoraires d'avocat ne sont que partiellement récupérables. Pour une petite créance, mieux vaut privilégier les démarches peu coûteuses et les procédures sans avocat, après avoir vérifié la solvabilité du client.
Peut-on récupérer la TVA d'une facture jamais payée ?
Pour une vente de biens, oui, lorsque la créance est devenue définitivement irrécouvrable, et dès le jugement de liquidation judiciaire du client, à condition d'adresser une facture rectificative. Pour une prestation de services taxée à l'encaissement, la TVA n'a jamais été reversée : il n'y a rien à récupérer.
Sources
- Loi n° 2026-307 du 23 avril 2026 visant à instaurer une procédure simplifiée de recouvrement des créances commerciales incontestées (C. pr. exéc., art. L. 126-1 à L. 126-6)
- Décret n° 2026-967 du 20 octobre 2026 relatif à la procédure de recouvrement des créances commerciales incontestées (C. pr. exéc., art. R. 126-1 et s.)
- Chambre nationale des commissaires de justice, présentation du décret du 20 octobre 2026
- Décret n° 2026-96 du 16 février 2026, modifiant les articles 1411, 1415, 1418 et 1422 du Code de procédure civile (injonction de payer)
- Code de commerce, articles L. 110-4, L. 441-10, D. 441-5, L. 442-1, L. 622-7, L. 622-17, L. 622-21, L. 622-24, L. 622-26, L. 624-9 et R. 622-24
- Code des procédures civiles d'exécution, articles L. 111-4, L. 125-1, L. 126-4, L. 511-1, R. 126-1 et R. 126-8
- Code civil, articles 1219, 1231-5, 1344, 1344-1, 2240, 2241 et 2244 ; Code de procédure civile, articles 700, 1411, 1416 et 1418
- Code de la consommation, article L. 218-2
- Ordonnance n° 45-2138 du 19 septembre 1945, article 22 ; décret n° 2019-1193 du 19 novembre 2019
- Code général des impôts, article 39, 1-5° ; article 272, 1 (abrogé à compter du 1er janvier 2027, dispositions reprises au livre II du Code des impositions sur les biens et services) ; ordonnances n° 2025-1247 du 17 décembre 2025 et n° 2026-671 du 27 juillet 2026
- BOFiP, BOI-TVA-DED-40-10-20, récupération de la TVA en cas de créances irrécouvrables
- Cass. com., 24 avril 2024, n° 22-24.275, publié au Bulletin (non-cumul des pénalités de l'article L. 441-10 et des intérêts moratoires)
- Règlement (CE) n° 1896/2006 du 12 décembre 2006 instituant une procédure européenne d'injonction de payer