
Facturation électronique : votre entreprise n’est pas prête ? Les 4 vérifications à faire maintenant
Plateforme agréée, annuaire, compatibilité de vos outils, preuves de vos démarches : ce qu’il faut contrôler tout de suite, ce que vous risquez réellement et ce que la période de tolérance couvre — ou non.
Par Frédéric Janvier, expert-comptable, président d’Audit Experts (Paris 8e). Publié le 28 septembre 2026.
La vidéo (3 min 37) résume l’article. Elle ne s’affiche pas ? Regardez-la sur YouTube.
L’essentiel en trente secondes
- Depuis le 1er septembre 2026, toute entreprise assujettie à la TVA doit pouvoir recevoir ses factures électroniques par une plateforme agréée. Micro-entreprises, franchise en base et activités exonérées (médecins, notamment) comprises.
- Le Gouvernement a annoncé qu’aucune sanction ne serait appliquée en 2026. Ce n’est ni un report ni une suspension : il faut pouvoir montrer que la mise en conformité est engagée.
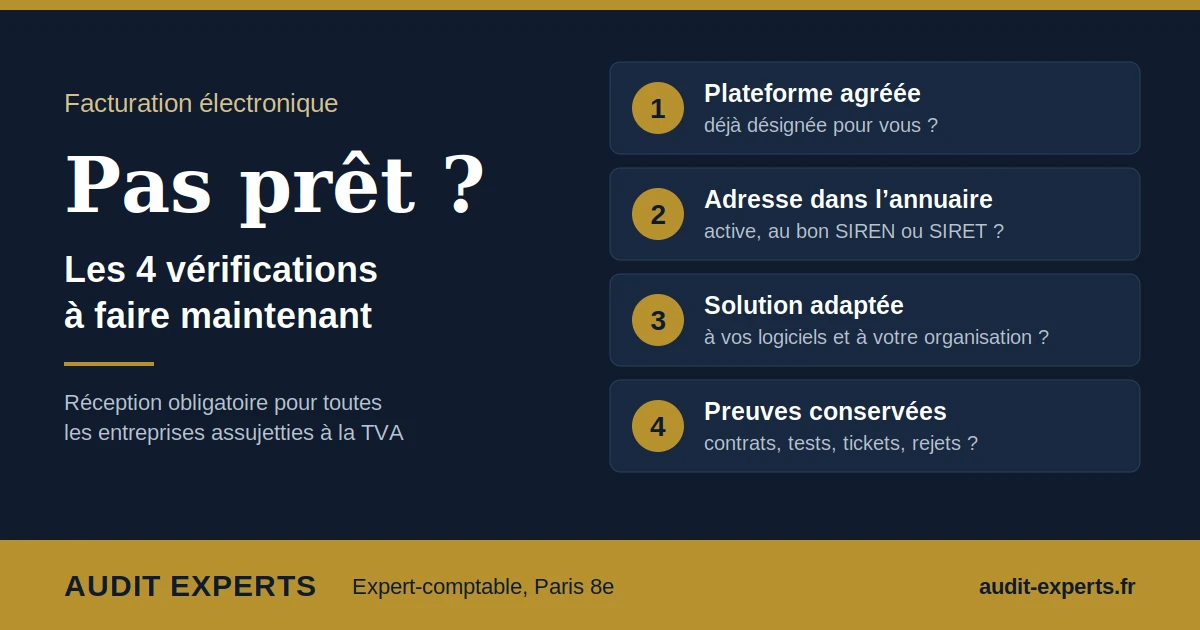
- Les 4 vérifications : plateforme déjà désignée ? — adresse active dans l’annuaire ? — solution adaptée à votre organisation ? — preuves conservées ?
- Une facture reçue en PDF se paie et sa TVA se déduit normalement si l’opération est réelle. Le vrai sujet, c’est le doublon.
- Le risque immédiat n’est pas l’amende. C’est la facture fournisseur qui n’arrive jamais — et les pénalités de retard qui vont avec.
Qu’est-ce qui est obligatoire depuis le 1er septembre ?
En bref : depuis le 1er septembre 2026, recevoir ses factures électroniques par une plateforme agréée est obligatoire pour toutes les entreprises assujetties à la TVA établies en France. L’émission, elle, ne concerne encore que les grandes entreprises et les ETI. Les PME, TPE et micro-entreprises émettront à partir du 1er septembre 2027.
La réforme est sortie des slides de présentation. Elle tourne. Et contrairement à une idée tenace, la taille de l’entreprise ne change rien à la réception : une micro-entreprise, un artisan en franchise en base de TVA ou une SCI assujettie doivent pouvoir recevoir les factures de leurs fournisseurs qui, eux, émettent déjà électroniquement.
| Échéance | Réception | Émission et e-reporting |
|---|---|---|
| Depuis le 1er septembre 2026 | Toutes les entreprises assujetties à la TVA établies en France, quelle que soit leur taille | Grandes entreprises et entreprises de taille intermédiaire |
| À compter du 1er septembre 2027 | Déjà applicable | PME, TPE et micro-entreprises |
L’article 289 bis du Code général des impôts pose le principe : émission, transmission et réception passent par une plateforme agréée (l’ancienne « PDP »). Pour savoir vers quelle plateforme envoyer chaque facture, le système s’appuie sur un annuaire central tenu par l’État et alimenté par les plateformes elles-mêmes.
Trois outils qu’on confond sans arrêt
Votre logiciel de facturation ou de comptabilité, d’abord : c’est l’outil de tous les jours. Ensuite la solution compatible, qui sert d’interface — souvent intégrée à ce logiciel — mais qui doit être raccordée à une plateforme agréée. Enfin la plateforme agréée elle-même, immatriculée par l’administration, seule habilitée à transporter les factures réglementaires et à transmettre les données au fisc.
Professions de santé et activités exonérées : vous êtes concernés aussi
Beaucoup de médecins, de SELARL ou de professionnels exonérés se pensent hors du dispositif. C’est faux pour la réception. L’exonération de TVA porte sur les opérations, pas sur la personne : le praticien reste assujetti, et ses fournisseurs (matériel, logiciels, maintenance, loyers taxés) lui adresseront des factures électroniques. Les actes exonérés, eux, restent en dehors de l’obligation d’émission électronique ; les éventuelles prestations taxables (esthétique non thérapeutique, sous-location équipée à un confrère…) suivent le calendrier de 2027.
Pour le calendrier complet, le e-reporting et le champ d’application, voir notre guide de la facturation électronique pour les PME et TPE.
Vérification n° 1 : une plateforme agréée a-t-elle déjà été désignée pour vous ?
En bref : avant de signer quoi que ce soit, vérifiez que votre éditeur, votre banque ou votre expert-comptable n’a pas déjà désigné une plateforme pour vous, avec votre accord. Deux souscriptions, c’est deux abonnements — et parfois deux adresses qui se contredisent.
C’est la première question que nous posons en rendez-vous, et la réponse surprend souvent le dirigeant. Ces derniers mois, beaucoup d’éditeurs, et certaines banques, ont proposé à leurs clients d’activer la réception. Il arrive qu’un salarié ait validé une case sans mesurer ce qu’elle engageait.
Les contrôles à faire
- Chercher dans vos courriels les mots « plateforme agréée », « désignation », « raccordement », « annuaire » ou « PA ».
- Demander par écrit à votre éditeur quelle plateforme assure réellement le transport réglementaire de vos factures.
- Interroger votre banque et votre expert-comptable : ont-ils activé une offre pour votre compte ?
- Pour chaque contrat trouvé : titulaire, prix, services inclus, durée, conditions de résiliation et de récupération des données.
- Faire confirmer la date d’activation et le périmètre exact : réception seule, émission, e-reporting, archivage, intégration comptable.
Le plus rapide reste l’annuaire, que l’on consulte gratuitement avec son SIREN (vérification n° 2) : la fiche indique si une plateforme de réception a été désignée.
Vérification n° 2 : votre entreprise a-t-elle une adresse de réception active dans l’annuaire ?
En bref : l’annuaire de la facturation électronique est l’aiguillage du système. Si votre adresse n’y est pas active, ou si elle est mal paramétrée, la plateforme de votre fournisseur ne sait pas où livrer la facture. Une erreur de SIREN, de SIRET ou de code de routage suffit.
L’annuaire recense les entreprises concernées et, pour chacune, l’existence d’une plateforme de réception et d’adresses de facturation actives. La consultation publique est libre, par SIREN, SIRET ou dénomination. Le nom de la plateforme et le détail des adresses, en revanche, ne sont visibles que des plateformes agréées.
Point important : vous ne modifiez pas l’annuaire vous-même. C’est votre plateforme qui l’alimente. Une anomalie se corrige donc chez elle.
Ce qu’il faut lire sur votre fiche
- Le SIREN et la dénomination sont-ils les bons ?
- La structure apparaît-elle avec une plateforme de réception désignée ?
- Existe-t-il au moins une adresse marquée comme active — au niveau SIREN et, le cas échéant, établissement par établissement ?
- Les établissements fermés ou transférés ne portent-ils pas encore une adresse ?
Une entreprise peut avoir signé avec une plateforme et ne toujours rien recevoir, parce que sa ligne d’adressage n’est pas encore active. C’est un cas que l’on rencontre.
SIREN, SIRET ou code de routage : quel niveau choisir ?
| Niveau | Pour quelle organisation | Point de vigilance |
|---|---|---|
| SIREN | Tout arrive au même endroit : TPE, société mono-site, holding | Prévoir ensuite une ventilation interne fiable |
| SIRET | Chaque établissement traite ses propres achats | Vos fournisseurs doivent connaître le bon établissement |
| Code de routage | Services, centres de coûts ou chantiers distincts | Le code doit être communiqué aux fournisseurs et tenu à jour |
Une maille mal choisie ne bloque pas toujours la facture. Elle l’envoie au mauvais bureau, où elle attend. Le sujet dépasse donc l’informatique : il touche les achats, la comptabilité et la trésorerie.
Vérification n° 3 : la plateforme retenue correspond-elle à votre organisation ?
En bref : le prix ne suffit pas. Une offre bon marché mal intégrée à votre logiciel coûte en ressaisies, en factures bloquées et en dépendance. Vérifiez compatibilité, avoirs, rejets, archivage et portabilité des données.
Beaucoup de plateformes proposent la réception gratuite ou presque. Tant mieux. Mais la bonne question n’est pas « combien ça coûte ? », c’est « qu’est-ce que ça me fait gagner, ou perdre, chaque mois ? ».
| Critère | La question à poser au prestataire |
|---|---|
| Compatibilité | Les factures arrivent-elles directement dans mon logiciel comptable, ou faut-il les ressaisir ? |
| Notification | Qui est prévenu à l’arrivée d’une facture, et comment ? |
| Validation | Puis-je organiser un circuit de bon à payer à plusieurs niveaux ? |
| Statuts | Les rejets, refus, litiges et paiements sont-ils visibles et historisés ? |
| Avoirs | Les avoirs et factures rectificatives sont-ils correctement rattachés ? |
| Multi-entités | Puis-je séparer sociétés, établissements et services ? |
| Archivage | Combien de temps les pièces sont-elles conservées, et sous quelle forme me sont-elles restituées ? |
| Portabilité | Si je change de prestataire, dans quel format et sous quel délai je récupère mes données ? |
| Assistance | Qui intervient en cas de rejet, de panne ou d’erreur d’adressage — et dans quel délai ? |
Faites un vrai test, pas une démonstration
Une démonstration montre ce que l’outil sait faire. Un test montre ce qu’il fait chez vous. Faites passer une facture réelle de bout en bout : réception, contrôle, intégration comptable, validation, rejet éventuel, export de la pièce.
Vérification n° 4 : quelles preuves conserver pour démontrer votre bonne foi ?
En bref : pendant la phase de démarrage, l’administration distingue l’entreprise qui avance de celle qui attend. Elle demandera des éléments concrets, datés et cohérents. Une simple déclaration d’intention ne suffit pas.
La DGFiP l’écrit sans détour dans son guide de démarrage : la tolérance bénéficie aux difficultés « réelles, documentées et suivies d’actions de correction ». Autrement dit, ce qui n’est pas tracé n’existe pas.
Conservez notamment :
- le contrat ou le mandat avec la plateforme, et la confirmation de sa date d’activation ;
- les échanges avec l’éditeur, la plateforme, la banque, l’expert-comptable, les fournisseurs ;
- les demandes de raccordement et de correction d’adressage ;
- le calendrier de déploiement et les résultats des tests ;
- les messages d’erreur, statuts de rejet et captures d’écran horodatées ;
- les numéros de tickets d’assistance et les réponses obtenues ;
- les consignes internes données aux équipes (facturation, comptabilité, paiements) ;
- la trace des rapprochements faits pour éviter les doublons.
Un registre d’une page suffit
Pas besoin d’usine à gaz. Un tableau tenu à jour, et vous êtes déjà très au-dessus de la moyenne :
| Date | Facture ou flux | Difficulté | Interlocuteur | Action engagée | Résolu le |
|---|---|---|---|---|---|
| JJ/MM | Fournisseur X, facture n°… | Rejet : SIRET inconnu | Plateforme, ticket n°… | Correction de l’adressage demandée | JJ/MM |
Ce registre sert deux fois : en cas de question de l’administration, et pour piloter le projet en interne.
Que faire d’une facture encore reçue en PDF ou par courriel ?
En bref : ne la jetez pas et ne bloquez pas son paiement. Si l’opération est réelle et la facture complète, elle se comptabilise, se paie et ouvre droit à déduction de TVA. Le vrai piège, c’est de la traiter deux fois quand la version électronique arrive ensuite.
Le guide pratique de la DGFiP est clair sur ce point. La réforme change le circuit de transmission ; elle ne touche ni à l’existence de l’opération, ni à la dette envers le fournisseur, ni au droit à déduction. Le seul fait qu’une facture n’ait pas emprunté le circuit électronique ne prive pas automatiquement de la déduction de TVA, qui reste appréciée selon les règles habituelles (article 271 du CGI, mentions obligatoires de l’article 242 nonies A de l’annexe II).
La procédure prudente
- Vérifier la réalité de l’opération : commande, livraison, bon de réception.
- Contrôler la facture : identité du fournisseur, mentions obligatoires, montants, taux de TVA.
- Chercher si elle existe déjà sur la plateforme ou dans la comptabilité.
- Désigner une seule facture de référence et marquer les autres exemplaires comme copies.
- Demander, si c’est utile, une transmission par le circuit électronique — uniquement lorsque le fournisseur est lui-même tenu d’émettre.
Sur ce dernier point, une nuance que beaucoup d’articles ratent : selon la DGFiP, cette demande de régularisation n’est pas obligatoire au démarrage. Elle n’est ni une condition de validité, ni une condition de paiement, ni une condition de déduction.
Pour rapprocher deux exemplaires, comparez au minimum le numéro, la date, le fournisseur, le client, le hors taxes, la TVA et le TTC. S’ils concordent, c’est la même facture.
Rejet ou refus : ce n’est pas la même chose
Un rejet vient d’une plateforme : format invalide, donnée manquante, adresse introuvable. C’est un incident technique à corriger. Un refus vient de l’acheteur : c’est un statut motivé, réservé à des cas précis (non-conformité, mauvais destinataire, conditions contractuelles non respectées). Il ne sert pas à régler un simple litige commercial.
Vous êtes PME fournisseur : un client peut-il vous imposer la facture électronique dès maintenant ?
En bref : non, pas au titre de la loi. Votre obligation d’émission démarre le 1er septembre 2027. Un grand compte ne peut pas refuser de payer votre facture au seul motif qu’elle n’est pas électronique.
Depuis septembre, certains donneurs d’ordres envoient à leurs sous-traitants des courriers laissant entendre que les factures papier ou PDF ne seront plus acceptées. La DGFiP répond : la réforme ne donne pas au client le pouvoir d’imposer l’émission électronique à une entreprise dont l’échéance est fixée en 2027, et il ne doit pas refuser le traitement ou le paiement d’une facture pour ce seul motif.
Un contrat peut, bien sûr, prévoir un mode d’échange dématérialisé. Mais c’est alors une question contractuelle, pas une obligation fiscale. Et rien ne vous empêche d’entrer volontairement dans le dispositif dès aujourd’hui, si votre outil est prêt — c’est même une bonne façon de tester avant l’échéance.
Ce que la période de tolérance couvre, et ce qu’elle ne couvre pas
En bref : le Gouvernement a annoncé le 1er septembre 2026 qu’aucune sanction ne serait appliquée cette année. Mais il s’agit d’une orientation administrative, pas d’une disposition de la loi. Le calendrier légal n’a pas bougé.
Dans son communiqué du jour de lancement, le ministère a présenté le 1er septembre comme un coup d’envoi et non une date couperet, avec pour priorité l’accompagnement et aucune sanction en 2026. Le guide de démarrage de la DGFiP, publié en juillet, précise l’esprit de cette tolérance : elle vise les entreprises qui rencontrent des difficultés mais sont engagées dans une trajectoire sérieuse de mise en conformité.
| Situation | Traitement annoncé |
|---|---|
| Plateforme choisie, raccordement en cours, incidents tracés | Tolérance : dialogue et accompagnement |
| Panne ou retard imputable à l’éditeur ou à la plateforme, signalé et suivi | L’entreprise n’a pas vocation à être sanctionnée pour la seule défaillance d’un tiers |
| Incident sur un outil de l’État (annuaire, concentrateur) | Continuité de l’activité, documentation, régularisation au retour à la normale |
| Aucune démarche engagée, inertie, circuits parallèles maintenus volontairement | Hors du champ de la tolérance |
| Paiements bloqués sous prétexte de la réforme | Hors du champ de la tolérance |
L’administration a indiqué qu’elle prendrait contact avec les entreprises non conformes pour comprendre leur situation. À ce moment-là, il faudra répondre de façon complète et documentée. D’où l’intérêt de la vérification n° 4.
Un assistant téléphonique est ouvert par l’administration pour les questions sur la réforme : le 0 806 807 807.
Quelles sanctions la loi prévoit-elle pour une entreprise pas prête pour la facturation électronique ?
En bref : pour la réception, la loi de finances pour 2026 a créé un mécanisme gradué : mise en demeure de trois mois, puis 500 euros, puis 1 000 euros par trimestre de retard. Pour l’émission, 50 euros par facture, plafonnés à 15 000 euros par an.
L’article 123 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026 a revu les sanctions, codifiées à l’article 1737 du CGI pour la facturation et à l’article 1788 D pour la transmission de données.
| Manquement | Sanction prévue | Qui est concerné aujourd’hui |
|---|---|---|
| Pas de plateforme agréée pour la réception (CGI, art. 1737, IV bis) | Mise en demeure de 3 mois, puis 500 €, nouvelle mise en demeure de 3 mois, puis 1 000 € — et une nouvelle amende de 1 000 € après chaque période de 3 mois de persistance. Aucun plafond annuel. | Toutes les entreprises |
| Facture non émise sous forme électronique (CGI, art. 1737) | 50 € par facture, dans la limite de 15 000 € par année civile | Grandes entreprises et ETI (PME et TPE en 2027) |
| Données de transaction ou de paiement non transmises (CGI, art. 1788 D) | 500 € par transmission manquante, dans la limite de 15 000 € par année civile | Grandes entreprises et ETI (PME et TPE en 2027) |
Deux remarques de lecture, qui comptent en pratique. D’abord, pour la réception, aucune amende ne peut tomber sans mise en demeure préalable restée sans effet pendant trois mois. Une entreprise qui réagit dès la mise en demeure n’est donc pas exposée à l’amende. Ensuite, l’exonération de la « première infraction réparée » prévue au V de l’article 1737 vise les amendes d’émission ; le texte ne mentionne pas le IV bis, qui a son propre mécanisme de mise en demeure.
Notre article dédié détaille le régime complet : obligations et sanctions de la facturation électronique.
Le vrai danger : ne rien faire
En bref : quelques jours de retard ne sont pas un drame. Découvrir dans six mois que des factures fournisseurs n’arrivaient pas, si. Le coût est d’abord en trésorerie et en comptabilité, bien avant l’amende.
Prenons le scénario qui nous inquiète vraiment. Un fournisseur, grande entreprise, émet ses factures électroniquement depuis septembre. Votre adresse n’est pas active : sa plateforme ne sait pas où livrer. Selon son organisation, il vous renverra peut-être un PDF — ou pas. Pendant ce temps, l’échéance court.
À la clé :
- des retards de paiement, avec les pénalités prévues par le Code de commerce et l’indemnité forfaitaire de 40 euros pour frais de recouvrement due par facture payée en retard (articles L.441-10 et D.441-5) ;
- une relation fournisseur dégradée, voire des livraisons suspendues ;
- de la TVA déductible oubliée sur des factures jamais comptabilisées — ou déduite deux fois quand deux exemplaires se croisent ;
- des comptes de fin d’exercice faux : charges manquantes, fournisseurs incomplets, clôture qui dérape.
Rien de tout cela n’apparaît dans le barème des amendes. Tout cela coûte pourtant plus cher.
Entreprise pas prête pour la facturation électronique : votre plan d’action sur sept jours
En bref : une semaine suffit, dans une TPE ou une PME simple, pour passer de « on n’a rien fait » à « on est raccordés, testés et documentés ».
| Jour | Action | Résultat attendu |
|---|---|---|
| 1 | Consulter l’annuaire avec votre SIREN ; lister vos outils et contrats | Savoir si une plateforme est déjà désignée |
| 2 | Contrôler SIREN, SIRET, établissements et niveau d’adressage | Repérer les anomalies de routage |
| 3 | Écrire à l’éditeur, à la plateforme et à l’expert-comptable | Raccordement et responsabilités confirmés par écrit |
| 4 | Faire passer une facture test de bout en bout | Circuit vérifié en conditions réelles |
| 5 | Définir qui reçoit, qui valide, qui paie | Circuit interne clair |
| 6 | Rédiger la consigne PDF, rejets et doublons | Continuité sans double traitement |
| 7 | Ouvrir le registre des preuves et lister ce qui reste à faire | Trajectoire de conformité documentée |
Une entreprise multi-sites, multi-logiciels ou à forts volumes d’achats aura besoin de plus qu’une semaine. Mais le premier jour reste le même.
Ce que nous vous remettons
Le diagnostic de votre circuit de facturation, mené par le cabinet, aboutit à des livrables concrets :
- l’état de votre fiche annuaire, SIREN et établissements, avec les corrections à demander ;
- l’identification de la plateforme réellement désignée et des contrats en doublon éventuels ;
- un avis sur l’adéquation de la solution à votre organisation (logiciel, validation, multi-entités) ;
- une procédure écrite pour les factures PDF, les rejets et les doublons ;
- un registre de preuves prêt à l’emploi pour démontrer votre trajectoire de mise en conformité.
Nous ne vendons pas de plateforme. Notre avis porte sur ce qui convient à votre entreprise, pas sur ce qui nous rapporte.
Questions fréquentes
Toutes les entreprises doivent-elles recevoir des factures électroniques depuis le 1er septembre 2026 ?
Oui. Toute entreprise assujettie à la TVA établie en France doit pouvoir recevoir ses factures électroniques par une plateforme agréée depuis le 1er septembre 2026, quelle que soit sa taille : TPE, micro-entreprise et franchise en base comprises.
Un médecin ou une activité exonérée de TVA est-il concerné ?
Oui pour la réception. L’exonération porte sur les opérations, pas sur la personne : un praticien ou une SELARL dont les actes sont exonérés reste assujetti et doit pouvoir recevoir les factures électroniques de ses fournisseurs.
Une micro-entreprise doit-elle déjà émettre ses factures électroniquement ?
Non. L’obligation d’émission des PME, TPE et micro-entreprises démarre le 1er septembre 2027. Seule la réception est obligatoire depuis le 1er septembre 2026.
Mon logiciel comptable suffit-il pour être en règle ?
Pas forcément. Il faut savoir s’il est lui-même plateforme agréée ou s’il est raccordé à une plateforme agréée, puis vérifier dans l’annuaire que votre entreprise dispose bien d’une adresse de réception active.
Comment savoir si une plateforme a déjà été désignée pour mon entreprise ?
Consultez gratuitement l’annuaire de la facturation électronique avec votre SIREN : la fiche indique si une plateforme de réception a été désignée et si une adresse est active. Interrogez aussi votre éditeur, votre banque et votre expert-comptable.
Puis-je payer et déduire la TVA d’une facture reçue en PDF ?
Oui, si elle correspond à une opération réelle et comporte les mentions nécessaires. Selon le guide de démarrage de la DGFiP, le canal de transmission ne prive pas à lui seul du droit à déduction. Il faut en revanche éviter tout doublon.
Dois-je exiger de mon fournisseur qu’il renvoie la facture par le circuit électronique ?
Ce n’est pas obligatoire au démarrage et ce n’est pas une condition de paiement ni de déduction. Vous pouvez le lui demander lorsqu’il est lui-même tenu d’émettre électroniquement, sans jamais retarder un paiement dû.
Quelle amende risque une entreprise sans plateforme de réception ?
L’article 1737, IV bis du CGI prévoit une mise en demeure de trois mois, puis une amende de 500 euros, une nouvelle mise en demeure, puis 1 000 euros par période de trois mois de persistance. Le Gouvernement a annoncé qu’aucune sanction ne serait appliquée en 2026.
La tolérance annoncée pour 2026 permet-elle d’attendre 2027 ?
Non. Le calendrier n’est ni reporté ni suspendu. La tolérance vise les entreprises de bonne foi qui rencontrent une difficulté réelle, documentée et suivie d’actions de correction, pas celles qui n’ont rien engagé.
Quel est le principal risque si l’entreprise ne fait rien ?
Le risque immédiat est opérationnel : factures fournisseurs non reçues, retards de paiement avec pénalités, doublons, TVA déduite à tort ou oubliée et comptabilité incomplète. L’amende n’arrive qu’ensuite.
Sources officielles
- DGFiP, Facturation électronique : guide pratique de démarrage au 1er septembre 2026 (juillet 2026)
- Ministère de l’Économie, communiqué du 1er septembre 2026 : priorité à l’accompagnement des entreprises
- Code général des impôts, article 1737 (sanctions, dont le IV bis sur la réception)
- Entreprendre.Service-Public : les sanctions de la facturation électronique évoluent (loi de finances pour 2026)
- Consulter l’annuaire de la facturation électronique
- France Num : l’annuaire de la facturation électronique
- economie.gouv.fr : qu’est-ce que l’annuaire de la facturation électronique ?
Article établi à partir des textes et publications officielles disponibles au 28 septembre 2026. Il a une vocation d’information générale : la situation de chaque entreprise s’apprécie selon son activité, ses flux et son organisation.