Comment comptabiliser une subvention publique
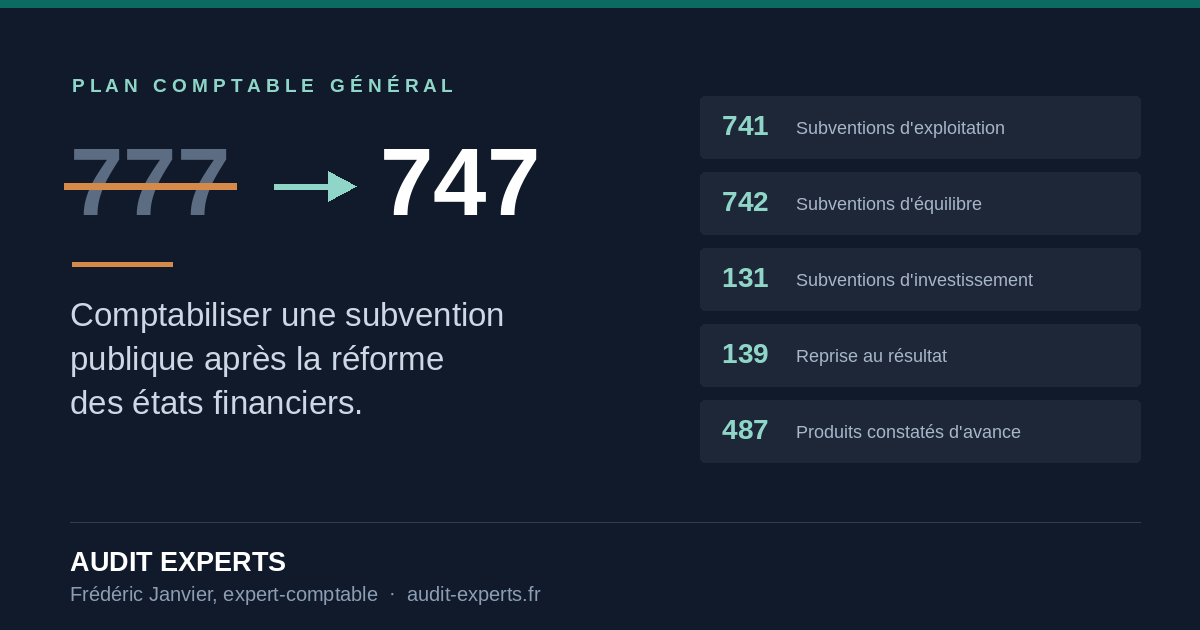
Selon sa qualification, une même subvention peut gonfler votre résultat d'exploitation, se diluer sur huit ans, ou ne produire aucun résultat parce qu'il s'agit en réalité d'une dette. Comptes 741, 742, 131, 139 et 747, fait générateur fondé sur le droit acquis, produit constaté d'avance sur les conventions pluriannuelles, provisions de restitution, TVA et étalement fiscal : la méthode complète, écriture par écriture, depuis la réforme du plan comptable général applicable aux exercices ouverts en 2025.