
Comptes annuels non déposés : réagissez avant que le retard ne s’aggrave
Amende, injonction sous astreinte, action d’un tiers : ce que vous risquez quand des comptes annuels ne sont pas déposés, et comment remettre votre société en règle, exercice par exercice.
Vidéo : comptes annuels non déposés, comment réagir ?
En 4 minutes 24, Frédéric JANVIER, expert-comptable, explique les risques du non-dépôt des comptes et les étapes pour régulariser la situation de votre entreprise.
Regarder la vidéo sur YouTube (publiée le 5 octobre 2026, durée 4 min 24).
L’essentiel en trente secondes
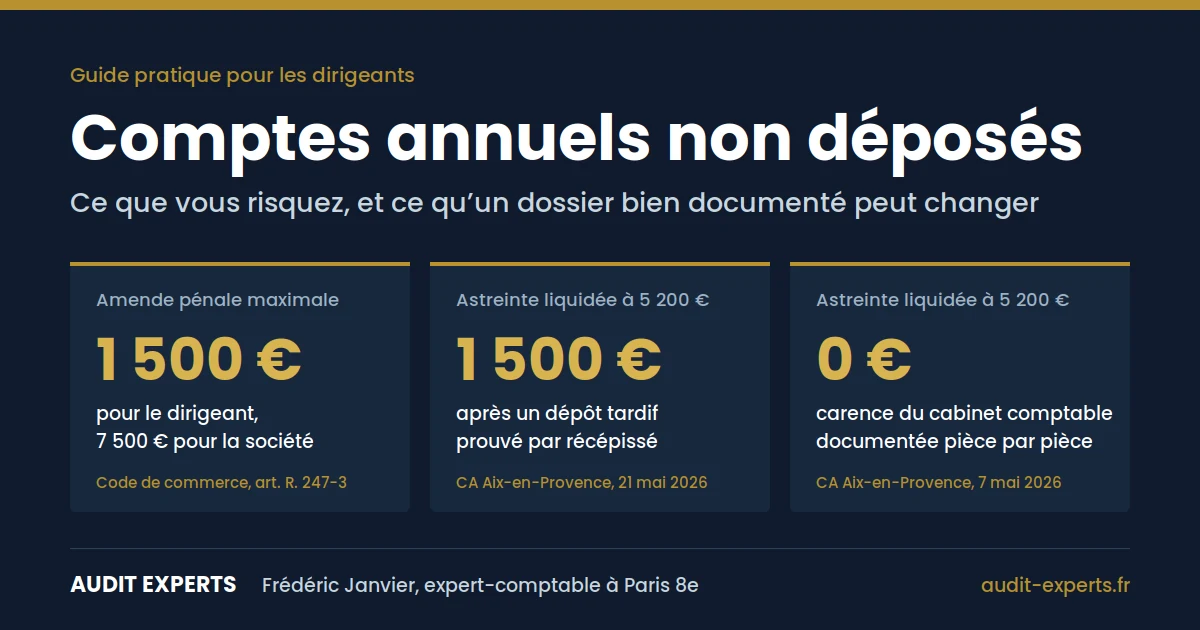
Des comptes annuels non déposés se régularisent, même avec plusieurs exercices de retard. Le dirigeant encourt une amende pénale pouvant atteindre 1 500 € (3 000 € en récidive) ; si la responsabilité pénale de la société est engagée, son plafond est de 7 500 €. Le président du tribunal peut enjoindre au dirigeant de déposer sous astreinte, et un tiers (associé, créancier, concurrent) peut aussi saisir le juge des référés. Dans le premier cas, l’astreinte va au Trésor public ; dans le second, au demandeur.
Déposer tardivement ne fait pas disparaître ce qui est déjà encouru, mais peut peser dans la liquidation de l’astreinte : en 2026, une cour d’appel l’a réduite de 5 200 € à 1 500 € après un dépôt tardif, une autre l’a supprimée face à la carence documentée d’un cabinet comptable.
Et le greffe n’est pas les impôts : une déclaration de résultat transmise ne prouve pas le dépôt des comptes.
Un courrier du greffe ou du tribunal fixe une date limite ? Transmettez dès le premier échange le courrier complet, sa date de réception et les exercices concernés.
Décrire ma situation à Audit Experts ou appelez le 01 58 22 20 20.
Comptes annuels non déposés : dans quelle situation se trouve votre société ?
En bref. « Bilan non déposé » recouvre quatre situations différentes. Le travail à faire, son coût et son délai dépendent de l’état du dossier et du nombre d’exercices concernés.
Une société dont les comptes sont terminés mais jamais approuvés n’a pas besoin des mêmes travaux qu’une entreprise dont toute la comptabilité est à reconstituer. Avant de commander une prestation ou de répondre au tribunal, situez-vous.
| Situation | Ce qu’il faut vérifier | Première action |
|---|---|---|
| Comptes établis et approuvés | Documents définitifs, décision des associés, justificatif de dépôt | Préparer le dossier de dépôt et suivre son acceptation |
| Comptes établis mais non approuvés | Statuts, convocations, décisions déjà prises, éventuel refus d’approbation | Organiser la régularisation juridique adaptée |
| Comptabilité incomplète | Écritures, pièces manquantes, soldes d’ouverture, déclarations transmises | Reconstituer et réviser la comptabilité |
| Dépôt tenté mais rejeté ou inachevé | Statut de la formalité, demandes du greffe, pièces et paiement | Corriger le dossier et obtenir la preuve de la régularisation |
Retrouver un fichier « bilan définitif » ne suffit pas. Il faut le rapprocher de l’exercice, de la décision d’approbation et de la preuve du dépôt. À l’inverse, des comptes absents de Pappers ou d’Infogreffe n’ont pas forcément été oubliés : une déclaration de confidentialité peut l’expliquer.
Pour lire les documents eux-mêmes, voyez notre guide Comprendre les comptes annuels d’une entreprise.
Qui doit déposer ses comptes annuels, et dans quel délai ?
En bref. Le dépôt intervient dans le mois suivant l’approbation, ou dans les deux mois par voie électronique. Le délai d’approbation dépend de la forme juridique et, notamment en SAS, des statuts. La SCI ordinaire n’est pas soumise à la même obligation.
Les sociétés concernées
Les SARL et EURL relèvent de l’article L. 232-22 du Code de commerce, les sociétés par actions (SA, SAS, SASU) de l’article L. 232-23. Certaines SNC y sont soumises selon la composition de leurs associés (L. 232-21). Une société commerciale sans chiffre d’affaires, ou en sommeil, ne sort pas pour autant du dispositif : c’est la forme juridique qui décide.
Les SCI sont un cas à part. Tenir une comptabilité, notamment quand la SCI est à l’IS, ne veut pas dire déposer ses comptes au greffe. La SCI ordinaire ne relève pas de l’obligation générale des SARL et SAS ; il faut examiner ses règles propres et ses statuts.
Sources : Code de commerce, articles L. 232-21 à L. 232-23 ; Service Public Entreprendre ; réponse ministérielle à la question écrite n° 9377 sur les sociétés en sommeil.
Le délai de dépôt part de l’approbation
Le dépôt intervient dans le mois suivant l’approbation des comptes, ou dans les deux mois si la formalité passe par voie électronique.
Exemple : des comptes approuvés le 30 juin doivent être déposés au plus tard le 30 juillet sur papier, le 30 août en ligne. Si l’échéance tombe un jour non ouvrable, vérifiez le traitement applicable à votre dossier.
La date de clôture ne suffit donc pas à calculer la date limite. Il faut la date réelle de l’approbation. Retarder l’approbation ne remet pas la société en règle. Il faut toutefois distinguer le dépassement du délai d’approbation de l’absence de soumission des comptes aux associés : en SARL, le seul retard ne constitue pas le délit prévu par l’article L. 241-5 du Code de commerce (Cass. crim., 12 février 2025, n° 23-86.857).
Le délai d’approbation varie selon la forme
En SARL, l’approbation intervient dans les six mois de la clôture, sauf prolongation judiciaire (L. 223-26). Même délai légal en EURL (L. 223-31). En SAS pluripersonnelle, les statuts organisent les décisions collectives : lisez-les avant d’appliquer un calendrier standard. En SASU, l’article L. 227-9 prévoit un délai de six mois.
Des formalités simplifiées existent, notamment lorsque l’associé unique personne physique préside lui-même sa SASU. Vérifiez les conditions avant de conclure qu’un procès-verbal manque.
Sources : articles L. 223-26, L. 223-31 et L. 227-9 du Code de commerce.
Comptes annuels non déposés : comment régulariser un, deux ou trois exercices ?
En bref. Un état des lieux par exercice, les données récupérées, une reconstitution dans l’ordre chronologique, des décisions d’associés sincères, un dépôt par exercice suivi jusqu’à l’acceptation, puis la clôture du dossier auprès de chaque destinataire.
1. Faire l’état des lieux, exercice par exercice
Une ligne par exercice : la comptabilité est-elle complète, les comptes existent-ils, ont-ils été approuvés, la liasse fiscale a-t-elle été transmise, le dépôt a-t-il été accepté ?
Cette grille évite les faux diagnostics. On découvre souvent que 2023 est prêt mais non approuvé, que 2024 est resté provisoire et que 2025 a été déposé sans une pièce. Une consigne unique « tout déposer » ne règle aucune de ces trois situations.
2. Récupérer les données
Si les comptes restent à établir, rassemblez les relevés bancaires de toute la période, les factures, les contrats de financement, les données de paie, les déclarations transmises et les derniers comptes fiables. Demandez les exports comptables et, surtout, le fichier des écritures comptables (FEC) de chaque exercice : c’est la colonne vertébrale de la reprise.
Un export bancaire aide, mais ne règle ni les stocks, ni les créances, ni les amortissements, ni le rattachement des charges à l’exercice. Le travail se chiffre sur le dossier réel.
3. Reconstituer dans le bon ordre
Les soldes de clôture d’une année sont les soldes d’ouverture de la suivante. La reprise suit donc l’ordre chronologique, tout en traitant immédiatement les échéances qui ne peuvent pas attendre.
Écarts bancaires, factures non affectées, comptes d’attente : tout doit être expliqué. Inscrire un solde artificiel pour équilibrer un bilan donne l’illusion d’avancer et fragilise le dossier, y compris face au tribunal.
4. Régulariser les décisions des associés
Les comptes établis suivent la procédure d’approbation applicable, avec une décision d’affectation du résultat. Les dates doivent refléter ce qui s’est réellement passé : on ne fabrique pas une assemblée antidatée pour effacer un retard.
Si les associés ont expressément refusé d’approuver, les articles L. 232-22 et L. 232-23 imposent de déposer la décision de refus dans le même délai. C’est autre chose qu’une assemblée jamais réunie.
5. Déposer chaque exercice et suivre la formalité
Le dossier comprend notamment les comptes annuels, la proposition et la décision d’affectation du résultat, et les documents complémentaires exigés selon la société. Vérifiez l’annexe, les rapports éventuels et les options de confidentialité avant l’envoi.
Le dépôt électronique passe par le guichet unique de l’INPI. Chaque exercice est identifié séparément. Suivez les demandes de correction jusqu’au bout : un dossier préparé, un paiement effectué et une formalité acceptée ne sont pas trois preuves équivalentes. Conservez le justificatif de dépôt accepté, et toutes les preuves des démarches accomplies.
6. Refermer le dossier auprès de chaque destinataire
Transmettez la preuve au greffe ou au tribunal quand elle est attendue. Vérifiez séparément la situation fiscale et les demandes de la banque. Puis fixez le calendrier du prochain exercice, pour que la reprise ne débouche pas sur un nouveau retard.
Exemple fictif : une SASU a transmis ses liasses fiscales 2023 et 2024, mais aucun dépôt n’apparaît. Avant de refaire deux bilans, on recherche les comptes définitifs et les décisions de l’associé unique. S’ils sont complets, le travail est surtout juridique. S’ils sont provisoires ou incohérents, une révision s’impose. C’est l’état des documents, plus que le nombre d’années, qui fixe l’ampleur du travail.
Plusieurs exercices à reprendre ? Audit Experts examine l’état de votre comptabilité, les documents disponibles et les courriers reçus avant de proposer une mission. Découvrir SOS Bilan ou transmettre ma situation.
Vous avez reçu un courrier du greffe ou du tribunal : que faire ?
Lisez le document entier, annexes comprises, et notez sa date de réception.
| Document reçu | Vérifications immédiates | Démarche à organiser |
|---|---|---|
| Relance ou demande de régularisation | Exercices visés, pièces attendues, date limite | Vérifier le dossier, préparer les dépôts, répondre |
| Ordonnance d’injonction (L. 611-2) | Date de notification, délai d’un mois, taux de l’astreinte, date d’audience | Déposer avant l’audience si possible, sinon préparer les justificatifs |
| Assignation en référé (L. 123-5-1) | Demandeur, exercices réclamés, date d’audience | Consulter un avocat sans attendre ; préparer les comptes |
| Décision de liquidation de l’astreinte | Montant (au-dessus ou en dessous de 5 000 €, voir la section astreinte), période retenue, signification | Faire examiner immédiatement les voies de recours |
« Mon comptable s’en occupe » ne remplace pas un dépôt. Si les comptes ne peuvent pas être terminés dans le délai, expliquez ce qui existe, ce qui manque, les travaux engagés et le calendrier réaliste, pièces à l’appui. Une demande de délai ne suspend pas, à elle seule, une astreinte.
Vérifiez aussi l’adresse du siège. Dans la procédure d’injonction, un pli revenu avec la mention « destinataire inconnu à l’adresse » peut déclencher des démarches distinctes liées à la cessation d’activité (R. 611-14). Une adresse obsolète ajoute un problème au problème.
Quelles sanctions pour des comptes annuels non déposés ?
En bref. Cinq mécanismes coexistent : amende pénale, injonction du président du tribunal, référé à la demande d’un tiers, sanction du défaut d’approbation, et sanctions personnelles en procédure collective. Ils ne visent pas tous la même personne et l’argent ne va pas toujours au même endroit.
| Mécanisme | Texte | Qui est visé | Montant | Bénéficiaire |
|---|---|---|---|---|
| Contravention de non-dépôt | R. 247-3 C. com. ; 131-13 et 131-41 C. pén. | Dirigeant ; société | Jusqu’à 1 500 € (3 000 € en récidive) ; jusqu’à 7 500 € si la responsabilité pénale de la société est engagée | Trésor public |
| Injonction du président du tribunal | L. 611-2 II ; R. 611-13 à R. 611-16 C. com. | Représentant légal | Taux fixé par l’ordonnance (100 € par jour dans les arrêts d’Aix de 2026) | Trésor public |
| Référé à la demande d’un tiers | L. 123-5-1 C. com. ; Cass. com. 3 mars 2021 | Dirigeant, société | Astreinte fixée par le juge | Le demandeur |
| Comptes non soumis à l’assemblée (SARL) | L. 241-5 C. com. | Gérant | Jusqu’à 9 000 € | Trésor public |
| Procédure collective | L. 651-2, L. 653-5, L. 653-8 C. com. | Dirigeants de droit ou de fait | Insuffisance d’actif, interdiction de gérer, faillite personnelle | — |
Une amende pénale pour le dirigeant… et pour la société
L’article R. 247-3 du Code de commerce érige le non-dépôt en contravention de cinquième classe. Pour une personne physique, le plafond est de 1 500 €, porté à 3 000 € en cas de récidive dans les conditions légales. La société peut aussi être poursuivie : lorsque sa responsabilité pénale est engagée, le plafond est égal au quintuple de celui des personnes physiques (article 131-41 du Code pénal), soit 7 500 €. Ce montant ne s’applique pas automatiquement à chaque dépôt manquant.
En pratique, l’amende n’est pas prononcée par le greffe, même si les dirigeants parlent souvent d’« amende du greffe ». Le greffe signale ; c’est le ministère public qui poursuit, et la juridiction pénale qui condamne, fréquemment par ordonnance pénale. Pour une ordonnance pénale contraventionnelle, le délai d’opposition est en principe de trente jours (article 527 du Code de procédure pénale). Son point de départ dépend des modalités de notification, et une règle particulière s’applique lorsque la réception de la lettre n’est pas établie. Faites examiner immédiatement l’acte reçu et sa notification : une fois l’ordonnance devenue définitive, la contester devient très difficile.
Ce sont des plafonds. Rien n’est facturé automatiquement au premier jour de retard, et plusieurs exercices non déposés ne valent pas, sans examen, récidive au sens pénal.
Ne pas faire approuver les comptes est aussi sanctionné
On l’oublie souvent : le problème commence parfois avant le greffe. En SARL, l’article L. 241-5 punit de 9 000 € d’amende le gérant qui ne soumet pas à l’approbation des associés, ou de l’associé unique, l’inventaire, les comptes annuels et le rapport de gestion de chaque exercice. En SA, l’article L. 242-10 prévoit une amende de 9 000 € pour le président ou les administrateurs qui ne soumettent pas les comptes annuels et le rapport de gestion à l’approbation de l’assemblée générale ordinaire. La peine de six mois d’emprisonnement qui l’accompagnait a été supprimée par la loi n° 2026-403 du 26 mai 2026 de simplification de la vie économique, applicable depuis le 28 mai 2026. Pour la SAS, il n’existe pas d’équivalent aussi direct : l’analyse se fait au cas par cas.
Concrètement, des comptes établis ne suffisent pas à remplir les obligations d’approbation et de dépôt. C’est la situation n° 2 du tableau de diagnostic, et elle est plus fréquente qu’on ne le croit.
Attention à ne pas inverser le raisonnement. La Cour de cassation a jugé que le seul retard dans la soumission des comptes aux associés d’une SARL n’est pas constitutif de l’infraction : c’est l’absence de soumission qui est visée (Cass. crim., 12 février 2025, n° 23-86.857, publié au Bulletin). Approuver tard vaut donc mieux que ne jamais approuver. Mais le retard ne protège pas des autres conséquences : dépôt hors délai, injonction, astreinte.
Sources : articles R. 247-3, L. 241-5 et L. 242-10 du Code de commerce ; articles 131-13 et 131-41 du Code pénal.
Qui peut saisir le tribunal pour vous obliger à déposer ?
En bref. Le président du tribunal peut agir de lui-même. Mais un associé, un créancier ou même un concurrent peut aussi demander en référé que vos comptes soient déposés, et la Cour de cassation a refusé de lui opposer la prescription triennale.
L’injonction du président du tribunal (L. 611-2)
C’est la voie la plus fréquente. Lorsque les dirigeants d’une société commerciale ne déposent pas leurs comptes dans les délais, le président du tribunal peut leur adresser une injonction de le faire à bref délai sous astreinte. L’ordonnance, prévue par l’article R. 611-13, fixe un délai d’un mois à compter de sa notification ou de sa signification, le taux de l’astreinte, et la date de l’audience où l’affaire sera réexaminée. Elle n’est pas susceptible de recours.
L’injonction vise le représentant légal, pas la société. Il ne faut donc pas présumer que la société paiera.
À Paris, et dans plusieurs autres ressorts, le tribunal de commerce fonctionne à titre expérimental depuis le 1er janvier 2025 sous le nom de tribunal des activités économiques. La procédure reste la même ; c’est l’intitulé qui change sur vos courriers.
Le référé à la demande de tout intéressé (L. 123-5-1)
Seconde voie, souvent ignorée des dirigeants : l’article L. 123-5-1 permet à tout intéressé, ou au ministère public, de demander au président du tribunal, statuant en référé, d’enjoindre sous astreinte au dirigeant de procéder aux dépôts auxquels la société est tenue au registre du commerce et des sociétés.
Dans un arrêt du 3 mars 2021 (n° 19-10.086, publié), la Cour de cassation a admis qu’un tiers justifiant d’un intérêt à agir obtienne en référé le dépôt des comptes d’une société par actions, pour faire cesser le trouble manifestement illicite que constitue ce défaut de transparence. La société lui opposait la prescription triennale de l’article 1844-14 du Code civil : l’argument a été écarté.
Qui a intérêt à agir ? Un associé minoritaire privé d’information, un créancier, un partenaire qui veut connaître la situation financière de son cocontractant, parfois un concurrent. Dans cette voie, l’astreinte liquidée profite à celui qui l’a obtenue, et non au Trésor public.
| Injonction L. 611-2 | Référé L. 123-5-1 | |
|---|---|---|
| Qui déclenche | Le président du tribunal, d’office ou sur signalement | Tout intéressé ou le ministère public |
| Contexte | Prévention des difficultés des entreprises | Respect des obligations de publicité au RCS |
| Recours contre l’injonction | Aucun (R. 611-13) | Selon les règles du référé |
| Bénéficiaire de l’astreinte | Trésor public (R. 611-16) | Le demandeur |
Sources : articles L. 611-2, L. 123-5-1, R. 611-13 à R. 611-16 du Code de commerce ; Cass. com., 3 mars 2021, n° 19-10.086.
Comment l’astreinte est-elle liquidée, et peut-on la contester ?
En bref. Le juge tient compte de votre comportement et des difficultés rencontrées ; une cause étrangère prouvée peut faire supprimer l’astreinte. Attention : en dessous du seuil de compétence en dernier ressort du tribunal de commerce, la liquidation ne peut pas faire l’objet d’un appel.
Les critères du juge
L’article L. 131-4 du Code des procédures civiles d’exécution fixe la règle. L’astreinte provisoire est liquidée en tenant compte du comportement de celui à qui l’injonction a été adressée et des difficultés qu’il a rencontrées pour l’exécuter. Elle est supprimée en tout ou partie si l’inexécution ou le retard provient d’une cause étrangère.
Traduction pratique : ce qui compte, ce sont les preuves. Date de réception du courrier, relances au prestataire, pièces disponibles, formalité déposée, récépissé. Sans dossier, l’argument « ce n’est pas ma faute » ne pèse rien.
Appel ou pas d’appel : le seuil des 5 000 €
L’article R. 611-16 prévoit que le président statue sur la liquidation en dernier ressort lorsque le montant de l’astreinte n’excède pas le taux de compétence en dernier ressort du tribunal de commerce. Ce taux est de 5 000 € (article R. 721-6 du Code de commerce).
Autrement dit, une astreinte liquidée à 4 800 € ne se rediscute pas devant la cour d’appel ; seul un pourvoi en cassation reste envisageable, sur des questions de droit. Au-delà de 5 000 €, l’appel est possible, et il est formé, instruit et jugé selon la procédure sans représentation obligatoire. Les voies de recours sont aussi ouvertes au ministère public.
Conséquence directe : c’est à l’audience de liquidation, devant le président du tribunal, que se joue l’essentiel. Venez avec le dossier, ou faites-vous représenter.
Déposer tard n’efface pas tout
Régulariser met fin au manquement, démontre les démarches entreprises et peut soutenir votre argumentation. Cela ne fait pas disparaître automatiquement une amende ou une astreinte déjà encourue. Le montant liquidé est versé au Trésor public et recouvré comme une créance étrangère à l’impôt.
Sources : article L. 131-4 du Code des procédures civiles d’exécution ; articles R. 611-16 et R. 721-6 du Code de commerce.
Astreinte et dépôt tardif : ce que montrent les décisions de 2026
En bref. Deux arrêts de la cour d’appel d’Aix-en-Provence, rendus à quinze jours d’intervalle sur des astreintes identiques de 5 200 €, aboutissent à deux résultats opposés. La différence tient aux pièces produites.
21 mai 2026 : dépôt tardif, astreinte réduite mais maintenue
Dans l’arrêt n° 25/04414, le président du tribunal de commerce de Manosque avait enjoint en décembre 2024 au représentant légal de déposer les comptes 2023, sous astreinte de 100 € par jour. Le dirigeant ne s’est pas présenté à l’audience et n’avait rien déposé : astreinte liquidée à 5 200 €.
En appel, il a produit le récépissé du greffe établissant un dépôt intervenu le 5 mars 2025, soit environ deux mois et demi après la notification. Il reconnaissait le retard et plaidait sa bonne foi. La cour a ramené l’astreinte à 1 500 €.
Ce qu’il faut retenir : déposer et prouver le dépôt compte. Mais la régularisation n’a pas supprimé la condamnation. Et ne pas aller à l’audience coûte cher.
7 mai 2026 : la carence du cabinet comptable, prouvée pièce par pièce
Dans l’arrêt n° 25/04957, même tribunal, même exercice 2023, même astreinte de 100 € par jour, même liquidation à 5 200 €. Cette fois, la cour a supprimé l’astreinte en totalité.
Le dirigeant avait missionné un cabinet comptable en ligne. Il a démontré que les comptes 2022 n’avaient été remis qu’en 2025, et seulement après l’intervention du conseil régional de l’Ordre des experts-comptables saisi par la famille. Il a produit ses relances, restées vaines, pour obtenir les comptes 2023. Il a enfin établi que son épouse, active dans la gestion, avait été en arrêt maladie une grande partie de l’année 2024. La cour a retenu une cause étrangère : la carence répétée du cabinet.
Ce qu’il faut retenir : la défaillance d’un prestataire peut libérer le dirigeant, mais seulement si elle est documentée. Saisine de l’Ordre, relances écrites, paiement des honoraires : c’est ce faisceau d’éléments que la cour a retenu, dans un dossier apprécié pour lui-même.
Sources : texte intégral des deux arrêts — CA Aix-en-Provence, 7 mai 2026, n° 25/04957 (Judilibre) ; CA Aix-en-Provence, 21 mai 2026, n° 25/04414 (Pappers Justice).
Comptes non déposés : trois dossiers récents du cabinet
En bref. Une période d’observation de redressement judiciaire presque compromise puis renouvelée, une société convoquée faute de bilans qui a évité le redressement, une amende de 1 500 € très difficile à faire tomber. Trois situations vécues en 2026, anonymisées.
Une période d’observation qui a failli ne pas être renouvelée
Une PME est placée en redressement judiciaire au printemps 2026. Problème : ses comptes des deux derniers exercices n’ont jamais été finalisés. Pendant la période d’observation, le tribunal demande des éléments chiffrés pour juger de la capacité de l’entreprise à poursuivre. Sans bilans, impossible de les fournir proprement, et le renouvellement de la période d’observation a été sérieusement menacé.
Nous avons repris les exercices en retard et fait déposer tous les bilans manquants avant l’audience suivante. Pour cette audience, le dossier comprenait une situation sur la période d’observation, un prévisionnel d’exploitation sur trois ans et un état de la dette de TVA, distinguant ce qui était né avant et pendant la procédure. La période d’observation a été renouvelée.
Ce qu’on en retient : en procédure collective, le retard de comptes n’est plus une question de greffe. C’est la crédibilité de toute la défense de l’entreprise qui est en jeu. Et la régularisation coûte des honoraires au pire moment : il faut les intégrer au prévisionnel plutôt que de les découvrir.
Cinq exercices comptables repris en quinze jours
Une société commerciale n’avait plus produit de bilan depuis l’exercice 2021. Son précédent cabinet comptable était devenu injoignable. La société a été convoquée par le président du tribunal, avec en perspective l’examen d’une éventuelle procédure collective.
Nous avons établi les comptes des cinq exercices, de 2021 à 2025, en quinze jours. Le tribunal a alors renvoyé l’examen du dossier à une audience ultérieure. Pour celle-ci, nous avons préparé un prévisionnel à trois ans et une note de synthèse, en isolant les charges exceptionnelles de l’année, à commencer par le coût du rattrapage lui-même. Ce délai de quinze jours correspond à ce dossier particulier ; il dépend des données disponibles et des travaux nécessaires.
À l’audience suivante, l’ouverture d’un redressement judiciaire a été évitée.
Ce qu’on en retient : le tribunal juge sur pièces, et vite. Montrer que les comptes existent, qu’ils sont cohérents et que la trajectoire est maîtrisée change la nature de l’audience.
Une amende de 1 500 € très difficile à faire tomber
Un dirigeant nous a consultés après avoir été condamné à une amende de 1 500 € pour non-dépôt des comptes, qu’il présentait comme « une amende du greffe ». Les comptes ont été régularisés ensuite, mais revenir sur l’amende s’est révélé très difficile.
Ce qu’on en retient : l’amende relève de la procédure pénale, avec ses propres délais. Pour une ordonnance pénale contraventionnelle, le délai d’opposition est en principe de trente jours, avec un point de départ qui dépend de la notification. Régulariser les comptes après coup ne fait pas renaître ce délai. Le bon réflexe est de faire lire tout courrier d’une juridiction dès sa réception, et de régulariser avant qu’une poursuite ne soit engagée.
Mon expert-comptable ne répond plus : comment débloquer le dossier ?
Commencez par une demande écrite précise : quels comptes sont attendus, quels travaux ont été faits, quelles données sont disponibles, quelle échéance extérieure vous devez tenir. Demandez la remise des pièces que vous avez fournies et du FEC des exercices traités. Gardez chaque relance et chaque réponse.
Réunissez la lettre de mission, les factures et la preuve de leur paiement. Si rien ne se débloque, le conseil régional de l’Ordre des experts-comptables peut être saisi. Dans l’arrêt du 7 mai 2026, ces démarches ont contribué à documenter les difficultés retenues par la cour, aux côtés d’autres éléments propres à ce dossier. Chaque situation reste appréciée pour elle-même.
La reprise par un nouveau cabinet obéit, elle aussi, aux règles déontologiques de la profession, qui organisent les relations entre l’ancien et le nouveau professionnel. Un différend d’honoraires avec le précédent prestataire se traite en parallèle, sans bloquer la régularisation de la société.
Une action en responsabilité contre l’ancien cabinet ne remplace pas les comptes et ne suspend aucune obligation.
Au-delà du tribunal : banque, Banque de France, marchés publics
Dans les dossiers que nous reprenons, ce n’est pas toujours le greffe qui déclenche l’appel. C’est la banque qui suspend un renouvellement de ligne faute de comptes, un client qui exige des états financiers avant de signer, un appel d’offres public qui demande les derniers bilans.
La Banque de France fonde l’analyse de ses cotations d’entreprises sur la documentation comptable disponible. Des comptes absents ou anciens privent la société d’une appréciation à jour, au moment précis où elle en aurait besoin. Les assureurs-crédit raisonnent de la même manière pour fixer les encours qu’ils garantissent à vos fournisseurs.
Régulariser vite, c’est aussi reprendre la main sur ce que vos partenaires voient de votre société.
Les comptes non déposés entraînent-ils une majoration fiscale de 40 % ?
Non. Le seul défaut de dépôt des comptes au greffe ne déclenche pas la majoration fiscale de 40 %. Celle-ci concerne certains retards de déclarations fiscales, dans les conditions prévues par l’article 1728 du CGI.
Pour une déclaration entrant dans le champ de l’article 1728 du Code général des impôts, la majoration est de 10 % en l’absence de mise en demeure, ou si la déclaration est déposée dans les trente jours de sa réception. Elle passe à 40 % au-delà de ce délai. Elle porte sur les droits concernés, pas sur le chiffre d’affaires.
Exemple fictif : pour 20 000 € de droits, 10 % représentent 2 000 € ; 40 %, 8 000 €. Les intérêts de retard de l’article 1727 peuvent s’y ajouter.
Deux questions, donc : « mes comptes sont-ils déposés ? » et « mes déclarations fiscales sont-elles à jour ? ». Si l’administration est déjà intervenue, voyez notre guide contester un contrôle fiscal.
Sources : articles 1727 et 1728 du CGI.
Radiation, interdiction de gérer, procédure collective : ce qui est vrai et ce qui ne l’est pas
En bref. Le non-dépôt n’entraîne ni radiation automatique ni liquidation. Mais si l’entreprise tombe en procédure collective, des comptes jamais établis ou jamais approuvés peuvent coûter très cher au dirigeant, y compris après son départ.
Pas de radiation automatique
Aucune conclusion automatique ne se tire d’un simple retard. Une cessation d’activité, une adresse devenue invalide ou une procédure judiciaire obéissent à leurs propres règles. Si un courrier évoque une radiation, examinez-en le motif exact.
Le signal envoyé au tribunal
Pour le président du tribunal, l’absence de dépôt est d’abord un indice de difficultés. Il peut convoquer le dirigeant et recueillir des informations sur la situation de l’entreprise dans le cadre de la prévention. Si le retard s’accompagne d’impayés et d’une trésorerie tendue, l’analyse financière doit être menée tout de suite : attendre le bilan ne doit pas retarder l’examen d’une éventuelle cessation des paiements.
L’article L. 631-4 impose de demander l’ouverture d’une procédure dans les quarante-cinq jours de la cessation des paiements, sauf demande de conciliation dans ce délai. Avant d’en arriver là, des solutions amiables existent : voyez notre guide négocier avec ses créanciers.
En redressement judiciaire, des comptes à jour conditionnent la suite
Une fois la procédure ouverte, le retard comptable ne s’efface pas : il devient un obstacle. Pendant la période d’observation, le tribunal vérifie que l’entreprise a les moyens de poursuivre son activité, notamment lorsqu’il statue sur la poursuite de cette période (articles L. 631-15 et L. 621-3 du Code de commerce). Sans comptes des derniers exercices, il est difficile de lui présenter une situation fiable, un prévisionnel crédible ou un état exact du passif. Nous l’avons vécu récemment : voir le premier dossier de la section « Trois dossiers récents du cabinet ».
Le risque personnel du dirigeant
En redressement ou en liquidation, l’absence de comptabilité obligatoire, ou une comptabilité fictive, manifestement incomplète ou irrégulière, peut fonder une faillite personnelle ou une interdiction de gérer (articles L. 653-5 et L. 653-8). En liquidation, une faute de gestion ayant contribué à l’insuffisance d’actif peut conduire le tribunal à en mettre tout ou partie à la charge des dirigeants (article L. 651-2).
Céder ses parts ou démissionner ne purge pas, en principe, les manquements des exercices de sa propre gérance. Un ancien dirigeant a donc intérêt à conserver la preuve de ce qu’il a fait, et de la date de son départ.
Sources : articles L. 611-2, R. 611-14, L. 631-4, L. 651-2, L. 653-5 et L. 653-8 du Code de commerce.
Peut-on déposer ses comptes sans les rendre publics ?
L’article L. 232-25 du Code de commerce permet aux micro-entreprises de demander que leurs comptes annuels ne soient pas rendus publics, et aux petites entreprises de protéger leur seul compte de résultat. Les seuils ont été relevés par le décret n° 2024-152 du 28 février 2024.
| Catégorie | Ne pas dépasser deux des trois seuils | Confidentialité possible |
|---|---|---|
| Micro-entreprise | 450 000 € de total de bilan ; 900 000 € de chiffre d’affaires net ; 10 salariés | Comptes annuels en totalité |
| Petite entreprise | 7,5 M€ de total de bilan ; 15 M€ de chiffre d’affaires net ; 50 salariés | Compte de résultat seulement |
Des exclusions existent. Une holding dont l’activité consiste à gérer des titres de participation ne bénéficie pas de la confidentialité des micro-entreprises, et les sociétés appartenant à un groupe sont exclues de celle des petites entreprises. La déclaration se joint à chaque dépôt.
Lors d’une régularisation, vérifiez l’éligibilité exercice par exercice : une société peut avoir été micro-entreprise en 2023 et ne plus l’être en 2025.
Sources : articles L. 232-25 et L. 123-16 du Code de commerce ; décret n° 2024-152 du 28 février 2024.
Combien coûte la régularisation, et combien de temps faut-il ?
Plusieurs postes peuvent s’additionner : frais de dépôt au greffe, décisions annuelles, révision ou reconstitution comptable, déclarations fiscales, et parfois assistance d’un avocat. Les frais de formalité et les honoraires de reprise doivent être distingués.
Avant d’accepter une mission, demandez ce qu’elle inclut, quels exercices sont couverts, quelles pièces restent à fournir et quel calendrier est envisagé. Chez Audit Experts, périmètre et honoraires sont fixés après diagnostic, et le calendrier tient compte des dates imposées par le greffe ou le tribunal.
Ce que nous vous remettons
- Un état des lieux exercice par exercice : comptabilité, comptes, approbation, fiscalité, dépôt.
- Un calendrier de régularisation qui intègre les échéances judiciaires connues.
- Les comptes annuels établis ou révisés et les projets de décisions d’approbation et d’affectation.
- Le suivi des dépôts jusqu’à leur acceptation, avec les récépissés.
- Un dossier de justificatifs exploitable à l’audience, en lien avec votre avocat si besoin.
Questions fréquentes sur les comptes annuels non déposés
Peut-on déposer des comptes annuels après la date limite ?
Oui. Le dépôt tardif régularise la formalité, à condition de réunir les bonnes pièces et de suivre son acceptation. Il ne garantit pas l’effacement des sanctions déjà encourues, mais peut peser dans la liquidation d’une astreinte.
Peut-on régulariser des comptes non déposés depuis trois ans ?
Oui. Chaque exercice s’examine séparément : comptabilité, comptes définitifs, approbation, fiscalité et dépôt. Le travail va de la simple formalité à la reconstitution complète, selon l’état des documents et le nombre d’exercices concernés.
Quelles sont les sanctions en cas de comptes annuels non déposés ?
Une amende pénale pouvant atteindre 1 500 € pour le dirigeant (3 000 € en récidive), et 7 500 € pour la société si sa responsabilité pénale est engagée ; une injonction de déposer sous astreinte prononcée par le président du tribunal ; un possible référé à l’initiative de tout intéressé. Ne pas soumettre les comptes à l’approbation est en outre puni de 9 000 € d’amende en SARL et en SA.
Qui paie l’astreinte, la société ou le dirigeant ?
L’injonction du président du tribunal vise le représentant légal, et la condamnation est prononcée contre lui. Le montant liquidé est versé au Trésor public.
Un concurrent peut-il obliger ma société à déposer ses comptes ?
Tout intéressé peut saisir le juge des référés sur le fondement de l’article L. 123-5-1 du Code de commerce. En 2021, la Cour de cassation a refusé de lui opposer la prescription triennale. L’intérêt à agir s’apprécie au cas par cas.
Peut-on faire réduire ou supprimer une astreinte pour non-dépôt des comptes ?
C’est possible : le juge tient compte du comportement du dirigeant et des difficultés rencontrées, et supprime l’astreinte en cas de cause étrangère prouvée. En 2026, la cour d’appel d’Aix-en-Provence l’a réduite de 5 200 € à 1 500 € après un dépôt tardif, et l’a supprimée dans un autre dossier face à la carence documentée d’un cabinet comptable. Chaque dossier est apprécié pour lui-même.
Une déclaration fiscale transmise prouve-t-elle le dépôt au greffe ?
Non. Le dépôt des comptes au greffe et la déclaration de résultat aux impôts sont deux obligations distinctes, chacune avec sa propre preuve.
Une société en sommeil doit-elle déposer ses comptes ?
La mise en sommeil d’une société commerciale ne supprime pas, à elle seule, l’obligation annuelle de dépôt des comptes.
Le défaut de dépôt des comptes se prescrit-il ?
La contravention relève en principe d’une prescription d’un an, sous réserve des actes qui affectent ce délai. Ce n’est pas une dispense de déposer : l’action en référé d’un tiers reste ouverte, et attendre ne remet jamais le dossier en conformité.
Faut-il un avocat ou un expert-comptable ?
L’expert-comptable reprend et établit les comptes. Une assignation en référé, une liquidation d’astreinte, une amende à contester, un conflit entre associés ou une procédure collective peut appeler un avocat. Les deux interventions se coordonnent.
Comptes annuels non déposés : commencez par un diagnostic
Vos comptes annuels non déposés s’accumulent, mais vous ne savez pas si le blocage vient de la comptabilité, de l’approbation ou du dépôt ? Une banque attend vos comptes ? Un courrier du tribunal vous impose d’agir ?
Audit Experts accompagne les dirigeants confrontés à des bilans en retard, une comptabilité à reprendre ou des déclarations manquantes. On identifie d’abord les urgences, les données disponibles et les travaux nécessaires. Vous savez ensuite précisément ce qui sera fait, et quand.
Pour le premier échange, préparez le nom et le SIREN de la société, les exercices concernés, le dernier bilan disponible, les courriers reçus et les coordonnées du précédent prestataire.
Audit Experts — Frédéric JANVIER, expert-comptable.
Cabinet à Paris 8e, 24 avenue de Messine. Accompagnement à distance partout en France.
Décrire mon retard ou transmettre mon courrier
01 58 22 20 20 —
En savoir plus sur SOS Bilan
À propos de l’auteur. Frédéric JANVIER est expert-comptable diplômé depuis 1993, inscrit au tableau de l’Ordre depuis 1994, et préside Audit Experts, cabinet fondé en 1992 à Paris 8e. Il intervient régulièrement sur des dossiers de rattrapage de bilans et d’audiences devant le tribunal, ainsi qu’en médiation entre entreprises et avec les banques.
Publié le 5 octobre 2026 — dernière mise à jour le 5 octobre 2026.
Textes et décisions de justice
Références consultées. Elles s’appliquent selon la forme juridique, les exercices et la procédure de votre société.
- Code de commerce, articles L. 232-21 à L. 232-26 : dépôt et confidentialité.
- Articles L. 223-26 et L. 223-31 : approbation en SARL et EURL.
- Article L. 227-9 : décisions en SAS et approbation en SASU.
- Article L. 241-5 et article L. 242-10 : défaut de soumission des comptes à l’approbation en SARL et en SA.
- Article 527 du Code de procédure pénale : délai d’opposition à une ordonnance pénale en matière contraventionnelle.
- Articles L. 621-3 et L. 631-15 du Code de commerce : durée et poursuite de la période d’observation en redressement judiciaire.
- Article R. 247-3, article 131-13 du Code pénal et article 131-41 du Code pénal : contravention, plafonds, personnes morales.
- Article L. 611-2 et articles R. 611-13 à R. 611-16 : injonction, astreinte, Trésor public, dernier ressort.
- Article L. 123-5-1 du Code de commerce : injonction en référé à la demande de tout intéressé.
- Article L. 131-4 du Code des procédures civiles d’exécution : liquidation et cause étrangère.
- Article 1728 du CGI : retard déclaratif fiscal.
- Article L. 653-5, L. 653-8, L. 651-2 et L. 631-4 : procédures collectives et sanctions personnelles.
- Cass. crim., 28 janvier 2009, n° 08-80.884 : prescription de la contravention.
- Cass. crim., 12 février 2025, n° 23-86.857 : le seul retard de soumission des comptes n’est pas le délit de L. 241-5.
- Loi n° 2026-403 du 26 mai 2026 de simplification de la vie économique, article 26 : suppression de la peine d’emprisonnement de L. 242-10.
- Cass. com., 3 mars 2021, n° 19-10.086 : référé d’un tiers, prescription triennale écartée.
- CA Aix-en-Provence, 7 mai 2026, n° 25/04957 : suppression de l’astreinte (Judilibre).
- CA Aix-en-Provence, 21 mai 2026, n° 25/04414 : réduction de l’astreinte (Pappers Justice).
- Service Public Entreprendre : démarches de dépôt et cas des SCI.
- Question écrite n° 9377 et réponse ministérielle : sociétés en sommeil.