Conseils, guides et outils pour les dirigeants

Retrouvez les analyses d'AUDIT EXPERTS consacrées aux décisions qui concernent directement les dirigeants : comptabilité et fiscalité, paie et social, création et choix de structure, contrôles et difficultés, financement et pilotage, transmission, patrimoine, management et développement.

Ces ressources comprennent des articles de fond, des guides pratiques, des modèles et des outils gratuits. Elles sont rédigées par Frédéric Janvier, expert-comptable, et par l'équipe du cabinet. Les contenus juridiques, fiscaux et sociaux sont sourcés et actualisés lorsque les règles évoluent. Ils sont complétés par nos vidéos pour dirigeants .

Cabinet AUDIT EXPERTS, avenue de Messine à Paris 8e
AUDIT EXPERTS, 24 avenue de Messine à Paris 8e
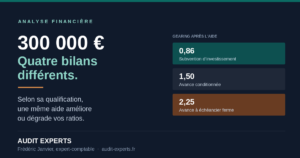
Visuel comparant l'effet d'une aide publique de 300 000 euros sur le ratio de gearing selon sa qualification : subvention d'investissement, avance conditionnée ou avance à échéancier ferme

Aides publiques : impact sur le bilan, les ratios et les covenants

Une aide de 300 000 € peut renforcer vos capitaux propres, gonfler votre résultat ou alourdir votre dette : tout dépend de sa qualification. Le gearing varie de 0,86 à 2,25 pour le même virement. Effets sur la CAF, l’EBITDA, les seuils juridiques et les covenants bancaires, à la lumière des réformes comptables de 2025 et 2026.
Lire la suite »
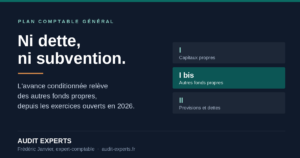
Visuel présentant les trois masses du passif du bilan depuis le règlement ANC 2024-07 : capitaux propres, autres fonds propres et dettes, l'avance conditionnée relevant de la rubrique intermédiaire

Avance récupérable : dette ou subvention ?

Une avance remboursable en cas de succès est-elle une dette, puisqu’il faudra peut-être la rembourser, ou une subvention, puisqu’on peut aussi ne jamais avoir à le faire ? La réponse a changé. Le règlement ANC n° 2024-07, applicable aux exercices ouverts à compter du 1er janvier 2026, consacre une troisième rubrique au passif du bilan — les autres fonds propres — et y installe expressément les avances conditionnées. Définition légale, comptes 1673 et 1674, écritures du versement au dénouement, bascule en dettes en cas de succès, produit imposable en cas d’abandon, incidence sur le CIR, mentions d’annexe et effets sur les covenants bancaires.

Lire la suite »
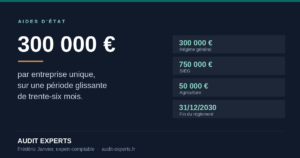
Visuel présentant le plafond de 300 000 euros des aides de minimis par entreprise unique sur une période glissante de trente-six mois, avec les plafonds sectoriels

Aides de minimis : plafond, période et règles de cumul

Sous un certain plafond, une aide publique est présumée ne pas fausser la concurrence et échappe à la notification préalable à la Commission européenne. En contrepartie, c’est au bénéficiaire de tenir son compteur — et deux erreurs faussent ce suivi dans la majorité des dossiers : la période de trois ans n’est plus celle de trois exercices fiscaux mais une fenêtre glissante de trente-six mois à rebours de la date d’octroi, et le plafond s’apprécie au niveau du groupe et non de la société. Plafonds sectoriels, équivalent-subvention brut, règles de cumul, registre national et conséquences d’un dépassement.

Lire la suite »
Visuel illustrant le calcul de l'assiette du crédit d'impôt recherche par déduction des subventions publiques des dépenses éligibles

Subventions publiques et CIR : quelles sommes déduire

Une même dépense de recherche ne peut pas être financée deux fois par des fonds publics. Le principe est simple ; son application l’est moins. Qu’est-ce qu’une subvention publique depuis l’arrêt du Conseil d’État de 2023 et son élargissement par la loi de finances pour 2025 ? Quelle fraction déduire lorsqu’un projet mêle opérations éligibles et non éligibles ? Sur quel exercice imputer la déduction ? Et que faire des avances remboursables, des prêts à taux zéro et des aides Bpifrance perçues sur des exercices antérieurs ?

Lire la suite »
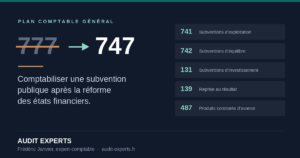
Visuel de couverture illustrant le remplacement du compte 777 par le compte 747 pour la reprise des subventions d'investissement, avec les comptes 741, 742, 131, 139 et 487

Comment comptabiliser une subvention publique

Selon sa qualification, une même subvention peut gonfler votre résultat d’exploitation, se diluer sur huit ans, ou ne produire aucun résultat parce qu’il s’agit en réalité d’une dette. Comptes 741, 742, 131, 139 et 747, fait générateur fondé sur le droit acquis, produit constaté d’avance sur les conventions pluriannuelles, provisions de restitution, TVA et étalement fiscal : la méthode complète, écriture par écriture, depuis la réforme du plan comptable général applicable aux exercices ouverts en 2025.

Lire la suite »
Visuel de couverture de l'article d'AUDIT EXPERTS sur les subventions France 2030 et le traitement comptable et fiscal des aides à l'innovation

Subventions France 2030 : financer un projet innovant

Obtenir une subvention France 2030 n’est que la moitié du travail. L’autre moitié se joue dans les comptes : une avance récupérable est une dette et non un produit, la reprise de subvention d’investissement passe par le compte 747 depuis le PCG 2025, et les aides perçues se déduisent de l’assiette du crédit d’impôt recherche. Éligibilité, critères des jurys, règle d’antériorité, intensités d’aide, écritures comptables et articulation avec le CIR, le CII et le statut JEI.

Lire la suite »
Plan stratégique d'entreprise : vision à 5 ans, objectifs, indicateurs et prévisionnel de trésorerie

Planifier l’avenir de votre entreprise

Beaucoup de dirigeants finissent la semaine épuisés sans avoir fait avancer leur entreprise. Ce n’est pas un problème de travail, c’est un problème de plan. Vision à 3-5 ans, objectifs annuels, indicateurs de pilotage, prévisionnel de trésorerie, anticipation des ruptures réglementaires et alignement avec vos objectifs personnels : la méthode complète, chiffrée et illustrée.

Lire la suite »
Contrôle fiscal et TVA : délais de réponse, droit de reprise et régularisation — Audit Experts

Contrôle fiscal TVA : déroulé, points vérifiés et délais

Contrôle sur pièces, examen de comptabilité, vérification sur place ou droit d’enquête : les quatre procédures n’ouvrent ni les mêmes droits ni les mêmes délais. Ce guide détaille ce que le vérificateur examine en priorité sur votre TVA collectée et déductible, les délais qui s’imposent à chacun, vos garanties pendant la procédure et les deux fenêtres de régularisation qui font toute la différence sur le coût final.

Lire la suite »

Guides, modèles et outils gratuits

Ces ressources permettent de préparer un projet, de vérifier certains seuils ou de mieux suivre votre activité. Elles donnent un premier cadre de travail, sans remplacer l'analyse de votre situation particulière.

Création d'entreprise

Modèle de business plan

Un support pour présenter votre projet, formaliser vos hypothèses économiques et préparer vos échanges avec une banque ou un financeur.

Fiscalité

Seuils microentreprise et TVA

Un point pratique sur les plafonds applicables, les changements de régime et les conséquences du franchissement des seuils.

Démarrage

Liste de contrôle pour lancer son activité

Les démarches et les points à vérifier avant l'ouverture : immatriculation, assurances, organisation, financement et premières obligations.

Pilotage

Tableau de bord d'une boulangerie

Un exemple concret d'indicateurs pour suivre le chiffre d'affaires, les marges, les charges de personnel, la trésorerie et la rentabilité d'un fonds de commerce.

Une décision à prendre ou une difficulté à traiter ?

Un article ou un outil donne un cadre général. Son application dépend de vos comptes, de vos délais et de vos documents. Décrivez-nous votre situation : nous vous dirons franchement si le cabinet peut vous accompagner, et selon quelles modalités.

Parler de votre situation