
Nouvelles mentions obligatoires sur les factures : ce qui change et comment les renseigner
SIREN du client, adresse de livraison, catégorie de l'opération, option pour la TVA sur les débits : à partir de quand, sur quelles factures, et comment éviter la facture rejetée.
Par Frédéric Janvier, expert-comptable, président d'AUDIT EXPERTS (Paris 8e). Publié le 15 novembre 2026.
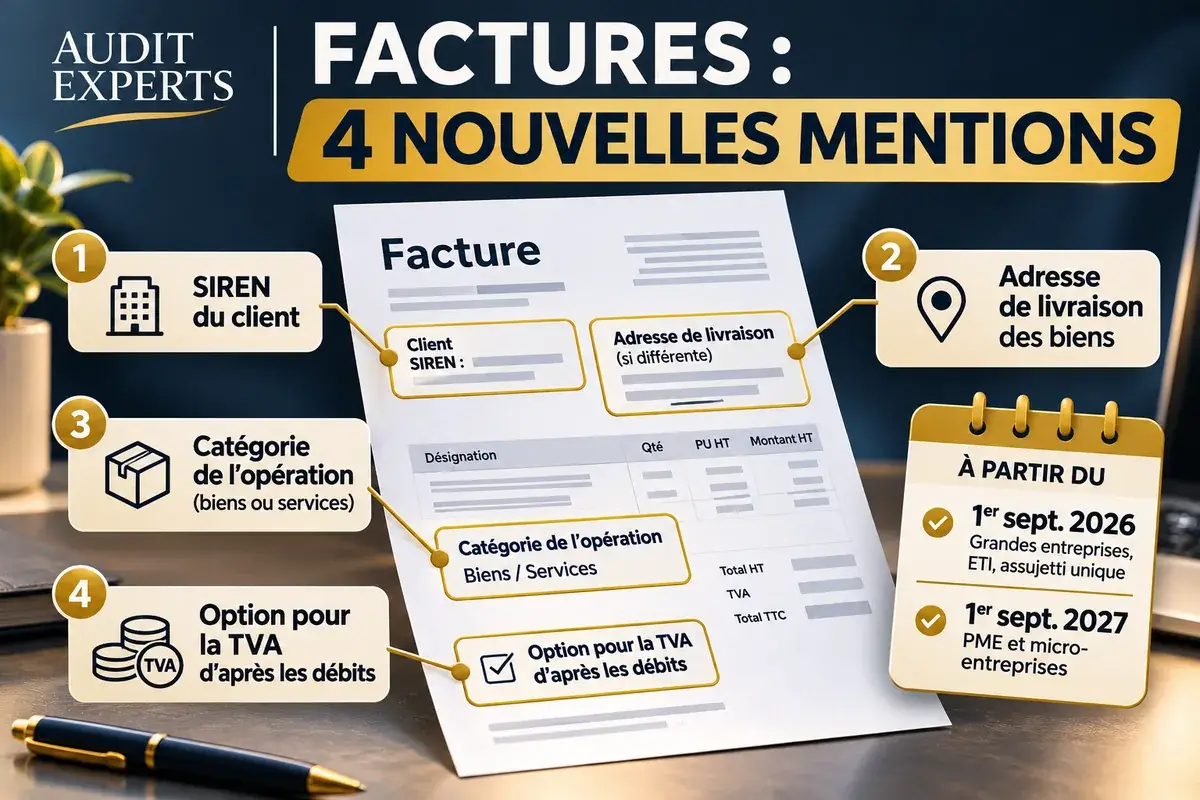
- La réforme de la facturation électronique ajoute quatre nouvelles mentions obligatoires : le SIREN du client, l'adresse de livraison des biens quand elle diffère de celle du client, la catégorie de l'opération et, le cas échéant, l'option pour le paiement de la TVA d'après les débits.
- Elles s'appliquent à la même date que votre obligation d'émettre : depuis le 1er septembre 2026 pour les grandes entreprises, les ETI et les membres d'un assujetti unique ; à partir du 1er septembre 2027 pour les PME et micro-entreprises.
- Elles visent la facture elle-même, pas seulement la facture électronique entre entreprises : vos factures aux particuliers et à l'étranger sont aussi concernées, selon le même calendrier.
- L'adresse de livraison ne vaut que pour des biens. L'option pour les débits ne concerne que les prestataires qui l'ont exercée.
- Une mention manquante coûte 15 €, dans la limite du quart du montant de la facture. Le vrai coût est ailleurs : une facture rejetée ou contestée risque d'être payée plus tard.
Depuis des années, les mentions obligatoires d'une facture n'avaient guère bougé. La réforme de la facturation électronique en ajoute quatre. Elles paraissent anodines. Elles ne le sont pas : dans le nouveau circuit, une facture est lue par des logiciels avant de l'être par votre client, et une donnée absente peut suffire à la bloquer.
Ces quatre nouvelles mentions obligatoires ont été ajoutées à l'article 242 nonies A de l'annexe II du Code général des impôts par le décret n° 2022-1299 du 7 octobre 2022. Le calendrier de la réforme est expliqué dans notre guide de la facturation électronique. Ici, on s'arrête sur la facture elle-même : quoi écrire, sur quelles factures, et dans quels cas.
Quelles sont les quatre nouvelles mentions obligatoires ?
En bref : le SIREN du client ; l'adresse de livraison des biens si elle diffère de l'adresse du client ; la catégorie de l'opération (livraison de biens, prestation de services, ou les deux) ; la mention « Option pour le paiement de la taxe d'après les débits » si le prestataire a opté.
| Mention | Ce qu'il faut indiquer | Quand elle s'impose | À quoi elle sert |
|---|---|---|---|
| SIREN du client | Le numéro à 9 chiffres de l'unité légale du client | Dès que le client dispose d'un SIREN | Identifier le destinataire et acheminer la facture via l'annuaire |
| Adresse de livraison | L'adresse complète où les biens sont livrés | Livraisons de biens, si l'adresse diffère de celle du client | Localiser l'opération, déterminer le lieu d'imposition |
| Catégorie de l'opération | Livraisons de biens, prestations de services, ou les deux | Sur toutes les factures | Savoir quand la TVA devient exigible |
| Option pour les débits | « Option pour le paiement de la taxe d'après les débits » | Seulement si le prestataire a opté | Indiquer au client qu'il peut déduire la TVA sans attendre son paiement |
Elles s'ajoutent au socle habituel, qui ne change pas : identité et adresse des parties, SIREN du fournisseur, numéro de TVA intracommunautaire, date et numéro de la facture, désignation, prix, taux et montant de TVA, date d'échéance, pénalités de retard et indemnité forfaitaire de 40 €.
À partir de quand faut-il les faire figurer sur vos factures ?
En bref : à la date à laquelle votre entreprise entre dans l'obligation d'émettre des factures électroniques. Le texte le prévoit expressément : 1er septembre 2026 pour les grandes entreprises et les ETI, 1er septembre 2027 pour les PME et micro-entreprises qui ne sont pas membres d'un assujetti unique.
| Votre entreprise | Les quatre mentions s'imposent aux factures émises à compter du |
|---|---|
| Grande entreprise ou ETI | 1er septembre 2026 |
| PME ou micro-entreprise membre d'un assujetti unique (groupe TVA) | 1er septembre 2026 |
| Autre PME, TPE ou micro-entreprise (franchise en base comprise) | 1er septembre 2027 |
Beaucoup de pages en ligne annoncent ces mentions « obligatoires pour tous dès septembre 2026 ». C'est inexact pour une PME : le décalage d'un an figure dans les dispositions d'application de l'article 242 nonies A. Mais rien ne vous empêche de les ajouter dès maintenant. C'est même ce que nous conseillons, pour une raison simple : vos clients grandes entreprises et ETI reçoivent déjà des factures électroniques, et leurs outils attendent ces données.
La catégorie s'apprécie société par société, au niveau de l'unité légale, c'est-à-dire du SIREN, et non du groupe. Elle se détermine avec l'effectif, le chiffre d'affaires et le total de bilan. Une filiale de 60 salariés d'un grand groupe peut donc être une PME pour la réforme, à condition que son chiffre d'affaires et son bilan restent sous les seuils et qu'elle ne soit pas membre d'un assujetti unique. Les critères sont détaillés dans notre guide de la facturation électronique.
Faut-il les mettre aussi sur les factures aux particuliers et à l'étranger ?
En bref : oui, avec le même calendrier. Les nouvelles mentions modifient l'article qui fixe le contenu de toute facture. Elles ne se limitent pas aux factures électroniques échangées entre entreprises françaises. Seul le SIREN du client disparaît naturellement quand le client n'en a pas.
C'est l'erreur la plus répandue. Les dispositions d'application de l'article 242 nonies A visent à la fois les opérations entre assujettis établis en France (celles qui passent par la facture électronique) et les opérations qui relèvent de l'e-reporting : ventes aux particuliers, livraisons intracommunautaires, exportations, prestations à des clients étrangers.
| Votre client | SIREN du client | Adresse de livraison | Catégorie | Option débits |
|---|---|---|---|---|
| Entreprise française assujettie | Oui | Si biens livrés ailleurs | Oui | Si vous avez opté |
| Particulier | Non (il n'en a pas) | Si biens livrés ailleurs | Oui | Si vous avez opté |
| Entreprise de l'Union européenne | Non : son numéro de TVA intracommunautaire, déjà obligatoire pour une livraison intracommunautaire | Si biens livrés ailleurs | Oui | Si vous avez opté et que la TVA française s'applique |
| Entreprise hors Union européenne | Non | Si biens livrés ailleurs | Oui | Si vous avez opté et que la TVA française s'applique |
| Association ou organisme ayant un SIREN | Oui | Si biens livrés ailleurs | Oui | Si vous avez opté |
Un client étranger peut avoir un établissement en France immatriculé au répertoire SIRENE. Dans ce cas, c'est ce SIREN que l'on indique. Pour les opérations avec l'Union européenne, voir aussi notre guide de la TVA intracommunautaire.
Vos factures sont-elles prêtes ?
AUDIT EXPERTS peut contrôler vos modèles de factures, vérifier votre fichier clients et vous accompagner dans le paramétrage de votre logiciel. Lors d'un premier échange gratuit, nous identifions les vérifications nécessaires à votre situation.
Faire vérifier mes facturesLe SIREN du client : où le trouver, et que faire s'il manque ?
En bref : c'est le numéro à 9 chiffres de l'entreprise cliente, pas le SIRET à 14 chiffres de l'un de ses établissements. Il devient la clé qui permet d'acheminer la facture. Un SIREN absent ou faux, et la facture risque de ne jamais arriver.
Dans le nouveau circuit, la plateforme de votre client est retrouvée grâce à l'annuaire de la facturation électronique, qui fonctionne par SIREN. Le SIREN du client n'est donc plus un détail administratif. C'est l'adresse postale de la facture.
Où le trouver
- Sur les factures, bons de commande ou devis signés que votre client vous a adressés : son propre SIREN y figure déjà.
- Sur l'annuaire des entreprises de l'administration ou sur le répertoire SIRENE de l'INSEE, à partir de sa dénomination.
- Sur son extrait Kbis, que beaucoup d'entreprises demandent déjà lors de l'ouverture d'un compte client.
Les trois pièges que nous voyons
- Le SIRET à la place du SIREN. Les 9 premiers chiffres du SIRET sont le SIREN. Le SIRET complet sert au besoin à désigner un établissement destinataire, mais il ne remplace pas la mention.
- Le SIREN de la mauvaise société du groupe. Le client « Dupont » peut être une holding, une société d'exploitation et une SCI. La facture doit porter le SIREN de la société qui achète.
- Le fichier clients jamais complété. Faites l'export ce soir : combien de fiches ont vraiment un SIREN ? Dans les dossiers que nous reprenons, c'est rarement la majorité.
Adresse de livraison : quand est-elle obligatoire ?
En bref : seulement pour des livraisons de biens, et seulement si les biens sont livrés ailleurs qu'à l'adresse du client. Une prestation de services n'est pas concernée, même exécutée sur un autre site.
Le texte vise « l'adresse de livraison des biens si elle est différente de l'adresse du client ». Plusieurs sites étendent cette obligation au lieu d'exécution d'une prestation. Le texte ne le dit pas.
- Concernés : du matériel livré sur un chantier, des marchandises expédiées à un entrepôt, une commande livrée directement chez le client de votre client.
- Pas concernés : une mission de conseil réalisée dans les locaux d'une filiale, une formation donnée sur un autre site, une maintenance sur place sans fourniture de biens.
Si une même facture couvre des livraisons à plusieurs adresses, chacune doit pouvoir être identifiée. Le plus simple reste souvent de facturer par lieu de livraison.
Catégorie de l'opération : biens, services ou les deux ?
En bref : la facture doit dire si elle porte uniquement sur des livraisons de biens, uniquement sur des prestations de services, ou sur les deux. Dans les fichiers structurés, on code LB, PS ou LBPS. L'enjeu : la TVA n'est pas exigible au même moment.
Pour une livraison de biens, la TVA est en principe exigible à la livraison. Pour une prestation de services, elle l'est à l'encaissement, sauf option pour les débits. En lisant la catégorie, l'administration et votre client savent quelle règle s'applique.
| Exemple | Catégorie |
|---|---|
| Un grossiste vend des marchandises | Livraisons de biens (LB) |
| Un cabinet de conseil facture une mission | Prestations de services (PS) |
| Un menuisier facture du mobilier et, sur la même facture, une étude d'aménagement distincte | Les deux (LBPS) |
| Un réparateur facture une intervention avec quelques pièces accessoires | En général une seule opération, qualifiée selon son élément principal |
Attention à la dernière ligne. « Les deux » sert lorsque la facture regroupe des opérations distinctes. Quand la fourniture n'est que l'accessoire de la prestation, il n'y a fiscalement qu'une seule opération. Si vous hésitez sur un cas, c'est une question à poser à votre expert-comptable avant de paramétrer, car la catégorie choisie se répétera sur des milliers de factures.
L'option pour la TVA sur les débits : qui est concerné ?
En bref : uniquement les prestataires de services qui ont opté pour payer la TVA d'après les débits, c'est-à-dire dès la facturation et non à l'encaissement. Ils doivent l'écrire sur la facture. Les autres n'ont rien à ajouter.
Par défaut, un prestataire de services reverse la TVA quand il est payé. Il peut opter pour la reverser dès la facturation (article 269 du CGI). Cette option change la situation de son client. Le droit à déduction naît quand la TVA devient exigible chez le prestataire : avec l'option, c'est en principe à la facturation, et le client n'a pas à attendre d'avoir payé pour déduire, sous réserve des autres conditions de la déduction. Sans l'option, la TVA n'est en principe exigible qu'à l'encaissement : le client doit donc, en principe, attendre d'avoir payé pour la déduire. La mention lui permet de savoir dans quel cas il se trouve.
- Vous avez opté : la mention « Option pour le paiement de la taxe d'après les débits » doit figurer sur vos factures de services.
- Vous n'avez pas opté : rien à écrire. En revanche, vous devrez transmettre vos données d'encaissement à l'administration, au titre de l'e-reporting des paiements.
- Vous êtes en franchise en base : vous ne facturez pas de TVA, la question ne se pose pas. Il vous reste en pratique deux mentions à ajouter, le SIREN du client et la catégorie, plus l'adresse de livraison si vous vendez des biens.
Quelles mentions pour votre entreprise ?
En bref : selon votre activité, vous n'aurez pas les quatre mentions à ajouter. Repérez votre situation dans le tableau.
| Votre situation | Ce que vous ajoutez sur vos factures | Le point à surveiller |
|---|---|---|
| Consultant ou profession libérale soumise à TVA | SIREN du client professionnel, catégorie « services » | La mention débits, si vous avez opté |
| Négoce, distribution | SIREN du client, catégorie « biens », adresse de livraison si elle diffère | Les livraisons directes chez le client de votre client |
| Bâtiment, installation, artisan | SIREN, catégorie, adresse du chantier pour les fournitures | Distinguer opération unique et opérations distinctes |
| Prestataire ayant opté pour les débits | SIREN, catégorie « services », mention de l'option | Que la mention figure sur chaque facture de services |
| Micro-entrepreneur en franchise en base | SIREN du client professionnel, catégorie | Garder la mention « TVA non applicable, art. 293 B du CGI » |
| Ventes à l'étranger ou aux particuliers | Catégorie, adresse de livraison si elle diffère ; pas de SIREN si le client n'en a pas | Le numéro de TVA du client européen, déjà obligatoire |
À quoi ressemble une facture avec les quatre nouvelles mentions ?
En bref : les quatre mentions tiennent en quelques lignes. Sur un PDF, elles sont visibles. Dans une facture électronique, elles sont aussi des données structurées, chacune dans un champ dédié.
| Avant la réforme | Après la réforme |
|---|---|
| Fournisseur : nom, adresse, SIREN, numéro de TVA | Inchangé |
| Client : nom et adresse | Nom, adresse et SIREN du client |
| Pas d'adresse de livraison obligatoire | Adresse de livraison des biens, si elle diffère |
| Désignation, quantités, prix, TVA | Inchangé, plus la catégorie de l'opération |
| Échéance, pénalités, indemnité de 40 € | Inchangé, plus la mention de l'option pour les débits le cas échéant |
Sur cet exemple, l'entreprise livre des bureaux sur un chantier différent de l'adresse du siège de son client, et facture aussi une étude distincte : catégorie « les deux ». Elle a opté pour la TVA sur les débits ; l'option ne joue que pour la prestation d'étude, la TVA sur la livraison des bureaux étant exigible à la livraison.
Que risquez-vous si une mention manque ?
En bref : une amende de 15 € par mention manquante ou inexacte, plafonnée au quart du montant de la facture. À distinguer de l'amende de 50 € pour une facture non émise sous forme électronique, et du rejet technique, qui n'est pas une sanction. Le risque principal reste commercial : une facture rejetée ou contestée peut retarder le paiement.
| Conséquence | Ce qu'il faut savoir |
|---|---|
| Amende fiscale | 15 € par omission ou inexactitude, dans la limite du quart du montant de la facture (CGI, art. 1737, II). Elle est distincte des 50 € par facture non émise sous forme électronique. |
| Facture rejetée | Ce n'est pas une sanction mais un incident technique : dans le circuit électronique, une donnée obligatoire absente ou mal formée peut entraîner le rejet de la facture par la plateforme. Elle n'est alors pas reçue, et il faut la réémettre. À ne pas confondre avec le refus, qui est une décision du client. |
| Paiement retardé | Ce n'est pas automatique. Mais une facture incomplète donne au client un motif de demander une facture rectificative avant de payer. Celle-ci doit faire référence de façon précise à la facture initiale. |
| TVA déductible du client | Une irrégularité de forme ne fait pas perdre automatiquement le droit à déduction si les conditions de fond sont réunies (CJUE, 15 septembre 2016, Barlis 06, aff. C-516/14). Mais elle donne au client une bonne raison de ne pas payer tout de suite. |
Comment préparer vos factures en cinq contrôles ?
En bref : l'essentiel se règle dans le logiciel de facturation et dans le fichier clients, pas sur chaque facture. Quelques heures pour une TPE à une seule activité, davantage pour une entreprise à plusieurs logiciels ou établissements : dans tous les cas, c'est moins que des mois de factures rectificatives.
- Compléter le fichier clients. Un SIREN pour chaque client professionnel français, contrôlé, et la bonne société du groupe. C'est le chantier le plus long : commencez par là.
- Rendre le SIREN obligatoire à la création d'une fiche client professionnelle dans votre logiciel, pour que le problème ne se reconstitue pas.
- Paramétrer la catégorie par article : chaque article ou prestation de votre catalogue est rattaché à « bien » ou « service ». Le logiciel en déduit LB, PS ou LBPS.
- Prévoir un champ « adresse de livraison » sur les factures de biens, distinct de l'adresse de facturation.
- Faire apparaître automatiquement la mention débits si vous avez opté. Puis émettre une facture test vers un client volontaire, et vérifier qu'elle arrive.
Pour la suite, le choix de la plateforme et la réception, voir les 4 vérifications à faire si votre entreprise n'est pas prête et notre guide pour les PME et TPE. Une facture bloquée finit souvent en relance : voir aussi que faire face à une facture impayée.
Vous préférez l'explication en vidéo ? La facturation électronique pour les PME, en 4 minutes.
Ce qu'AUDIT EXPERTS peut vérifier sur vos factures
- le contrôle d'une facture type de chacune de vos activités, mention par mention ;
- l'état de votre fichier clients : fiches sans SIREN, SIREN invalides, sociétés du groupe confondues ;
- la catégorie à retenir pour chacune de vos familles d'articles, y compris les cas mixtes ;
- la liste des réglages à faire dans votre logiciel de facturation ;
- un avis sur l'intérêt de l'option pour la TVA sur les débits si vous êtes prestataire de services.
Septembre 2027 arrive vite pour les PME. Un fichier clients se complète en semaines, pas en jours.
Prendre rendez-vous avec le cabinetQuestions fréquentes sur les nouvelles mentions obligatoires
Quelles sont les nouvelles mentions obligatoires sur les factures ?
Quatre mentions s'ajoutent : le SIREN du client, l'adresse de livraison des biens si elle diffère de l'adresse du client, la catégorie de l'opération (livraisons de biens, prestations de services ou les deux) et, si le prestataire a opté, la mention « Option pour le paiement de la taxe d'après les débits ». Elles figurent à l'article 242 nonies A de l'annexe II du CGI.
À partir de quand les nouvelles mentions sont-elles obligatoires pour une PME ?
Pour les factures émises à compter du 1er septembre 2027, date d'entrée des PME et micro-entreprises dans l'obligation d'émettre des factures électroniques. Les grandes entreprises, les ETI et les membres d'un assujetti unique y sont soumis depuis le 1er septembre 2026.
Les nouvelles mentions concernent-elles les factures aux particuliers ?
Oui, selon le même calendrier : elles modifient le contenu de toute facture, pas seulement des factures électroniques entre entreprises. Le SIREN du client n'est simplement pas indiqué lorsque le client, comme un particulier, n'en a pas.
Faut-il indiquer le SIREN ou le SIRET du client ?
Le SIREN, numéro à 9 chiffres de l'entreprise. Le SIRET, à 14 chiffres, identifie un établissement : il peut servir à adresser la facture au bon établissement mais ne remplace pas la mention du SIREN.
L'adresse de livraison est-elle obligatoire pour une prestation de services ?
Non. Le texte vise l'adresse de livraison des biens lorsqu'elle est différente de l'adresse du client. Une prestation de services réalisée sur un autre site n'est pas concernée.
Que signifient LB, PS et LBPS sur une facture électronique ?
Ce sont les codes de la catégorie de l'opération dans les fichiers structurés : LB pour des livraisons de biens, PS pour des prestations de services, LBPS lorsque la facture regroupe des opérations distinctes des deux catégories.
Une entreprise en franchise en base doit-elle ajouter ces mentions ?
Oui, à partir du 1er septembre 2027 si c'est une PME ou une micro-entreprise. Elle ne facture pas de TVA, donc l'option pour les débits ne la concerne pas : il lui reste le SIREN du client, la catégorie de l'opération et, si elle vend des biens livrés ailleurs, l'adresse de livraison.
Quelle est la sanction en cas de mention manquante ?
Une amende de 15 € par omission ou inexactitude, dans la limite du quart du montant de la facture (CGI, art. 1737, II). Une première infraction réparée spontanément ou dans les trente jours d'une première demande de l'administration peut en être exonérée (art. 1737, V).
Sources
- Code général des impôts, annexe II, article 242 nonies A (mentions obligatoires des factures et dates d'application)
- Décret n° 2022-1299 du 7 octobre 2022 relatif à la généralisation de la facturation électronique
- Code général des impôts, article 1737 (amendes en matière de facturation, dont II et V)
- Code général des impôts, article 269 (exigibilité de la TVA et option pour les débits)
- DGFiP, J'approfondis mes connaissances sur la réforme
- DGFiP, données de facture et correspondance des flux (codes LB, PS, LBPS)
- Service-Public Entreprendre, mentions obligatoires sur une facture
- CJUE, 15 septembre 2016, Barlis 06, aff. C-516/14