
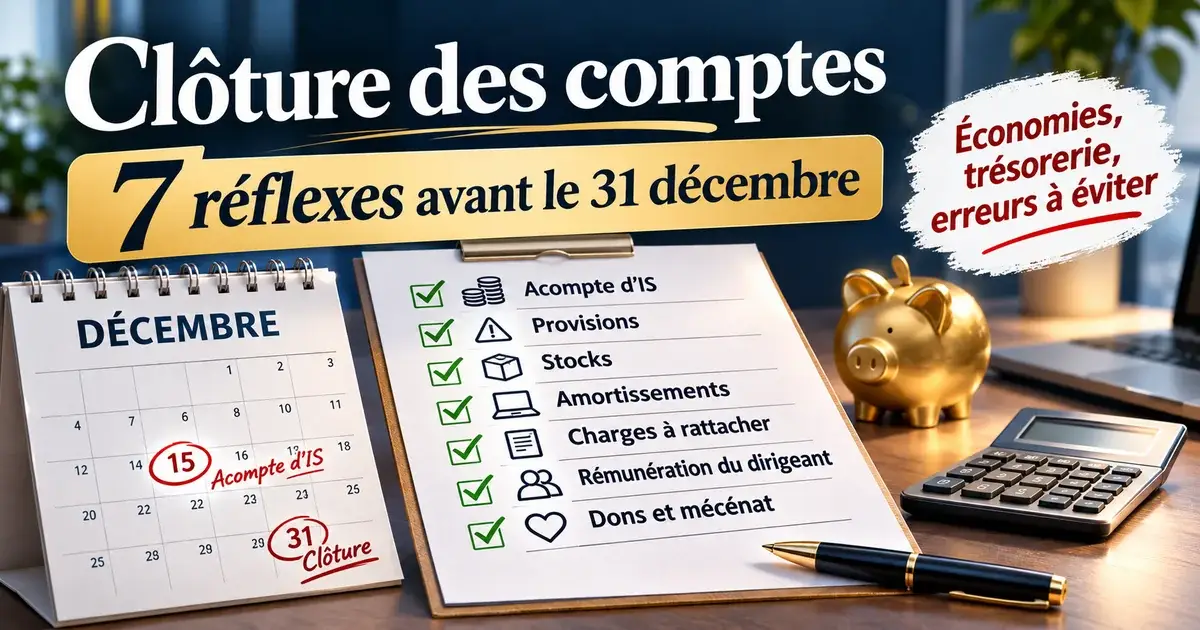
Clôture des comptes : 7 réflexes avant le 31 décembre
Acompte d'IS, provisions, stocks, amortissements, charges, rémunération du dirigeant, dons : ce qui se décide avant la clôture, et ce qu'il est trop tard pour faire après.
Vous pensez qu'il suffit d'envoyer vos pièces à votre expert-comptable en janvier pour préparer votre bilan ? Une partie des décisions qui comptent doit pourtant être prise avant le 31 décembre. Après, il est trop tard pour les prendre.
Deux chiffres pour fixer les idées. Votre société a déjà versé 30 000 € d'acomptes d'impôt sur les sociétés et, après une prévision sérieuse, l'impôt de l'année ressort à 26 000 € : vous pouvez garder en trésorerie les 10 000 € du dernier acompte du 15 décembre. À l'inverse, un ordinateur de 1 500 € HT acheté le 20 décembre « pour payer moins d'impôt » ne fait économiser que quelques euros sur l'exercice. La différence entre les deux ? Une décision prise sur des chiffres, pas sur une intuition.
La clôture des comptes fige une photographie de l'entreprise au 31 décembre. Les écritures d'inventaire, les estimations et certains événements connus après cette date servent encore à bien la décrire. Mais ils ne remplacent pas une décision qui n'a pas été prise à temps.
Ce guide reprend les sept réflexes présentés dans notre vidéo sur la clôture au 31 décembre, et va plus loin : règles exactes, exemples chiffrés, pièges que nous voyons chaque année en clientèle. Il s'adresse aux dirigeants de TPE et de PME soumises à l'impôt sur les sociétés, mais la plupart des réflexes valent aussi pour une entreprise individuelle au réel.
Les sept réflexes ne sont pas de même nature, et chaque section l'indique : Obligation comptable (ce qu'il faut faire pour que le bilan soit juste), Trésorerie (ce qui permet de garder de l'argent en caisse) et Décision de gestion (un arbitrage qui vous appartient). Chaque section se termine par ce que vous pouvez faire dès maintenant.
L'essentiel en trente secondes
- 15 décembre : si vos trois premiers acomptes d'IS couvrent déjà l'impôt prévu pour l'année, vous pouvez vous dispenser du quatrième. Une estimation trop basse coûte 5 % de majoration et des intérêts de retard.
- Clients qui ne paient pas : une provision n'est déductible qu'avec des preuves datées (relances, mise en demeure, procédure collective). Elle se calcule sur le montant hors taxes.
- Stocks : comptez-les vraiment. Ce qui est abîmé ou invendable se déprécie, à condition de pouvoir le justifier ligne par ligne.
- Achat de fin d'année : un ordinateur acheté le 20 décembre ne donne que quelques jours d'amortissement. Seuls les petits matériels de 500 € HT maximum peuvent passer directement en charges.
- Charges : factures non reçues, congés payés acquis et honoraires à venir sont rattachés à l'année. Les charges payées d'avance en sont retirées.
- Rémunération : le choix entre salaire et dividendes se prépare avant la clôture, avec une flat tax désormais à 31,4 %.
- Dons : réduction d'impôt de 60 %, dans la limite de 20 000 € ou de 5 ‰ du chiffre d'affaires HT, à condition que le versement soit fait avant la clôture.
- Ligne rouge : une facture antidatée ou une dépense personnelle passée en charges peut entraîner 80 % de pénalité pour manœuvres frauduleuses.
Pourquoi la clôture des comptes se joue avant le 31 décembre ?
On confond souvent deux choses : la clôture de l'exercice et l'établissement des comptes. La clôture, c'est une date, fixée par vos statuts. Pour la majorité des sociétés, c'est le 31 décembre. L'établissement des comptes, lui, s'étale sur plusieurs mois : travaux d'inventaire, bilan, compte de résultat, annexe, liasse fiscale en mai, approbation par les associés dans les six mois.
Le problème, c'est que beaucoup de dirigeants découvrent leur résultat en mars ou en avril. Ils posent alors la bonne question, « qu'est-ce qu'on aurait pu faire ? », au mauvais moment. Car l'expert-comptable travaille sur la situation au 31 décembre. Il peut tenir compte d'informations reçues après cette date lorsqu'elles éclairent une situation qui existait déjà à la clôture (le jugement de liquidation d'un client en janvier, par exemple, confirme un risque déjà présent en décembre). En revanche, un don versé le 3 janvier tombe sur l'exercice suivant, une relance envoyée en février ne prouve pas qu'une créance était douteuse à la clôture, une prime décidée après coup se discute.
Tout ce qui suit répond donc à une question pratique : qu'est-ce qui doit être fait, payé, compté ou décidé avant la date de clôture pour que votre bilan reflète correctement l'année, sans payer d'impôt sur un bénéfice qui n'existe pas et sans vous exposer en cas de contrôle ?
Faut-il payer le dernier acompte d'IS du 15 décembre ?
TrésorerieL'impôt sur les sociétés se paie en quatre acomptes, les 15 mars, 15 juin, 15 septembre et 15 décembre pour un exercice calé sur l'année civile, puis un solde au printemps suivant. Ces acomptes sont calculés sur le résultat de l'exercice précédent, pas sur celui de l'année en cours. Si votre activité a baissé, vous êtes donc en train d'avancer de l'impôt sur un bénéfice que vous n'allez peut-être pas faire.
Les petites sociétés en sont dispensées : il n'y a pas d'acompte lorsque l'impôt de référence ne dépasse pas 3 000 €.
Le mécanisme de la modulation
La règle est simple dans son principe. Vous estimez l'impôt qui sera finalement dû pour l'exercice. Si les trois premiers acomptes atteignent déjà ce montant, vous pouvez ne pas payer le quatrième. S'ils sont inférieurs, vous pouvez limiter le quatrième à la différence. La réduction se signale en cochant la case « minoration » du relevé d'acompte n° 2571.
Attention à une précision du texte : l'impôt estimé s'apprécie avant imputation des crédits d'impôt (article 1668, 4 bis du CGI). Un crédit d'impôt attendu sur l'exercice, par exemple un crédit d'impôt recherche, ne permet donc pas à lui seul de réduire le dernier acompte. Certaines créances reportables issues d'exercices antérieurs peuvent en revanche être imputées sur les acomptes. C'est un point à vérifier avec nous avant de moduler.
Ce n'est pas un cadeau fiscal. C'est de la trésorerie que vous gardez maintenant au lieu d'attendre le remboursement de l'excédent au moment du solde, en mai.
Mais imaginons que la prévision était trop optimiste et que l'impôt réel ressorte à 34 000 €. L'insuffisance de versement est alors de 4 000 € : c'est la part du dernier acompte qui aurait dû être payée, dans la limite de l'impôt réellement dû. Elle supporte la majoration de 5 %, soit 200 €, plus l'intérêt de retard de 0,20 % par mois jusqu'au paiement, soit environ 40 € sur cinq mois. Il s'agit d'une illustration simplifiée : le calcul exact dépend des acomptes dus et versés sur l'exercice.
Ce coût reste modeste si l'erreur est modeste. Il devient vraiment pénalisant quand la modulation est faite « au doigt mouillé », sur la seule impression que l'année a été moins bonne. La bonne méthode : une situation comptable à fin octobre ou fin novembre, une projection prudente du dernier mois, puis la prise en compte des écritures d'inventaire prévisibles (provisions, dépréciations, charges à payer). C'est exactement l'intérêt de faire les six autres réflexes avant le 15 décembre : ils modifient le résultat estimé.
Comment provisionner un client qui ne paie pas ?
Obligation comptableUn client qui ne paie pas, c'est d'abord un problème de trésorerie. Mais c'est aussi un problème fiscal si vous ne faites rien : la facture reste comptabilisée comme une créance pleine et entière, et vous payez de l'impôt sur un chiffre d'affaires que vous n'encaisserez peut-être jamais.
La provision (on parle aujourd'hui de dépréciation en comptabilité) permet de constater cette perte probable dès la clôture, sans attendre qu'elle soit définitive.
Les conditions de déduction fiscale
Le code général des impôts admet la déduction des provisions constituées pour faire face à des pertes nettement précisées et que des événements en cours rendent probables (article 39, 1, 5°). Appliqué aux créances, cela donne quatre conditions :
- Une perte probable, pas seulement possible. Un simple retard de paiement ne suffit pas, ni une impression générale sur la santé du client.
- Des événements existant à la clôture. Ce qui se passe après le 31 décembre peut éclairer la situation, mais le risque doit déjà exister à cette date.
- Une créance identifiée. Un pourcentage appliqué à l'ensemble du poste clients est en principe rejeté. Le Conseil d'État n'admet les méthodes statistiques que dans des cas très encadrés (grand nombre de petites créances homogènes, comme dans le crédit à la consommation).
- Une provision comptabilisée, et reportée sur le relevé des provisions de la liasse fiscale.
Quelles preuves garder dans le dossier ?
C'est là que tout se joue en cas de contrôle. Les éléments qui tiennent :
- les relances écrites et datées (courriel, courrier), et pas seulement des appels téléphoniques ;
- la mise en demeure, de préférence en recommandé avec accusé de réception ;
- les échanges où le client conteste la facture ou reconnaît ses difficultés ;
- une injonction de payer, une assignation, une déclaration de créance ;
- le jugement d'ouverture d'une procédure collective (sauvegarde, redressement, liquidation).
Si ces pièces n'existent pas au 31 décembre, il est encore temps de les créer… en décembre. Une mise en demeure envoyée le 15 décembre et restée sans réponse constitue un élément sérieux. Envoyée le 20 janvier, la même lettre peut encore confirmer une difficulté qui existait déjà à la clôture, mais elle pèse beaucoup moins : elle ne peut pas créer après coup un risque qui n'était pas documenté au 31 décembre.
Et la TVA déjà reversée sur cette facture ?
Vous l'avez reversée au Trésor alors que vous n'avez rien encaissé (pour une vente de biens, la TVA est exigible à la livraison). Elle ne se récupère pas avec la provision, d'où le calcul en hors taxes. Elle se récupère quand la créance devient définitivement irrécouvrable. Le cas le plus fréquent est la liquidation judiciaire du client : l'administration admet la récupération dès la date du jugement qui la prononce. Un jugement de sauvegarde ou de redressement ne suffit pas à lui seul, et un simple défaut de paiement non plus. Dans tous les cas, il faut émettre une facture rectificative et pouvoir la justifier (article 272 du CGI).
Pour la démarche de recouvrement elle-même, voyez notre guide facture impayée et recouvrement de créance.
Pourquoi l'inventaire des stocks change votre impôt ?
Obligation comptableLe code de commerce impose de contrôler par inventaire, au moins une fois tous les douze mois, l'existence et la valeur des éléments du patrimoine (article L. 123-12). Pour les stocks, cela veut dire un contrôle physique, pas la simple reprise du chiffre affiché par le logiciel de caisse ou de gestion. Si vous tenez un inventaire permanent fiable, avec des comptages tournants documentés pendant l'année et des écarts corrigés, le comptage complet de fin d'année peut être allégé. L'obligation de contrôle au moins annuel, elle, demeure.
Pourquoi est-ce si important ? Parce que le mécanisme comptable est implacable. Vos achats de l'année sont des charges. Le stock restant au 31 décembre vient en déduction de ces charges (c'est la « variation de stock »). Plus le stock final est élevé, plus le résultat est élevé.
Organiser le comptage
- Fixez une date au plus près de la clôture, idéalement le 31 décembre ou le dernier jour ouvré.
- Comptez par binôme, sur des feuilles numérotées, signées et conservées.
- Raisonnez en propriété des marchandises au 31 décembre, pas en lieu de stockage ni en date de facture. Excluez ce qui ne vous appartient plus ou pas encore (marchandises reçues en dépôt, ventes dont la propriété est déjà transférée au client) et intégrez ce qui vous appartient mais n'est pas chez vous (marchandises en transit dont vous êtes déjà propriétaire, stocks chez un sous-traitant). Les conditions générales de vente et les clauses de transfert de propriété font foi.
- Repérez au passage tout ce qui est abîmé, périmé, démodé, à rotation très lente ou invendable.
La dépréciation : au cours du jour, ligne par ligne
Fiscalement, le stock est évalué au prix de revient, ou au cours du jour de la clôture s'il est inférieur (article 38, 3 du CGI). Quand le cours du jour est plus bas, l'entreprise constate une provision pour dépréciation. Le cours du jour, c'est ce que vous pourriez réellement tirer de la marchandise dans des conditions normales, frais de vente déduits.
Le contrôleur attend une dépréciation justifiée article par article, ou au minimum par catégorie homogène : dates de péremption, état constaté, prix de vente bradés pratiqués début janvier, absence de mouvement depuis dix-huit mois. Un abattement forfaitaire de 10 % sur tout le stock est le meilleur moyen de le voir rejeté.
Acheter du matériel en décembre fait-il vraiment baisser l'impôt ?
Décision de gestionC'est l'idée reçue la plus tenace de la fin d'année : « J'achète un ordinateur le 20 décembre, comme ça je paierai moins d'impôt. » En réalité, vous dépensez 100 % du prix pour une économie d'impôt de quelques euros cette année.
Pourquoi ? Le prorata temporis
Un bien qui sert plus d'un an (ordinateur, véhicule, machine, mobilier) est une immobilisation. Il ne passe pas en charges l'année de l'achat. Il est amorti sur sa durée d'utilisation, et la première annuité est réduite au prorata du temps écoulé :
- en amortissement linéaire, le point de départ est la date de mise en service, et le prorata se calcule en jours ;
- en amortissement dégressif (une option réservée à certains biens neufs, dont le matériel informatique en principe, sur une durée d'au moins trois ans), le prorata se calcule en mois, à compter du premier jour du mois d'acquisition. Un achat le 20 décembre compte donc pour un mois entier, ce qui reste très peu.
La conclusion est sans appel : achetez quand vous en avez besoin, pas pour un calendrier fiscal. Si le matériel est nécessaire en janvier, l'acheter fin décembre ne fait qu'avancer la sortie de trésorerie. Si vous n'en avez pas besoin, vous dépensez 100 % du prix pour une économie d'impôt de quelques pour cent.
L'exception : les biens de faible valeur
L'administration admet que certains biens d'une valeur unitaire inférieure ou égale à 500 € HT passent directement en charges l'année de l'achat. Cette tolérance vise :
- les petits matériels et outillages ;
- les matériels et mobiliers de bureau (agrafeuse, lampe, chaise…) ;
- les logiciels.
Trois précisions que l'on oublie souvent :
- le seuil s'apprécie par unité et hors taxes, frais de livraison compris. Un bureau assis-debout vendu en deux colis (châssis et plateau) reste un seul bien ;
- pour le mobilier de bureau, la tolérance vise le renouvellement courant. Le premier équipement d'un bureau, ou le renouvellement complet du mobilier, s'immobilise même si chaque meuble vaut moins de 500 € ;
- la tolérance ne s'applique pas aux biens qui constituent l'objet même de votre activité.
Il s'agit d'une faculté, pas d'une obligation. Elle est utile pour le petit renouvellement que vous auriez fait de toute façon début janvier.
Vous voulez savoir où en est votre résultat avant le 15 décembre ? Nous établissons une situation intermédiaire et une prévision de clôture, et nous chiffrons avec vous les décisions qui restent possibles. Le premier échange est gratuit.
Faire le point sur ma clôtureQuelles charges rattacher à l'exercice, et lesquelles en retirer ?
Obligation comptableC'est le principe d'indépendance des exercices. Votre comptabilité de l'année ne doit contenir que les charges et les produits de l'année, quelle que soit la date de la facture ou du paiement.
Ce qu'il faut ajouter : les charges à payer
- Les factures non parvenues : la prestation a eu lieu en décembre, la facture arrivera en janvier. Exemples : l'électricité du dernier mois, un intérimaire, un sous-traitant, des frais de transport.
- Les congés payés acquis et non pris au 31 décembre, avec les charges sociales correspondantes. Depuis la loi du 22 avril 2024, les salariés acquièrent aussi des congés pendant leurs arrêts maladie, y compris d'origine non professionnelle. Si vos compteurs n'ont pas été mis à jour, la provision est sous-évaluée.
- Les primes et bonus de l'année versés début janvier. Pour être déductibles dès cette année, ils doivent être certains dans leur principe et leur montant à la clôture : une décision écrite, un accord, une règle de calcul objective.
- Les honoraires facturés l'année suivante mais qui concernent l'exercice : avocat sur un dossier de l'année, mission de commissaire aux comptes, travaux de clôture.
- Les intérêts courus sur emprunts entre la dernière échéance et le 31 décembre.
Ce qu'il faut retirer : les charges constatées d'avance
À l'inverse, tout ce que vous avez payé ou qui a été facturé en cette année, mais qui concerne l'année prochaine, est retiré des charges.
Symétriquement, les produits constatés d'avance sortent du chiffre d'affaires de l'exercice : un abonnement facturé à vos clients pour l'année suivante, une prestation facturée en totalité mais exécutée en partie l'an prochain. Ne pas confondre avec les avances et acomptes reçus des clients avant toute exécution : ils ne sont pas du chiffre d'affaires et se comptabilisent dès l'origine dans un compte de tiers, pas en produits.
Ce travail est souvent fait par l'expert-comptable à partir des pièces. Le vôtre, avant le 31 décembre, consiste à rassembler l'information : liste des prestations reçues en décembre et non facturées, contrats payés d'avance, primes décidées, état des congés à jour. Plus elle est complète, moins il y aura de surprises au printemps.
Salaire ou dividendes : pourquoi décider avant la clôture ?
Décision de gestionIl y a deux façons de tirer un revenu de sa société, et elles n'ont rien à voir fiscalement.
- Le salaire (ou la rémunération de gérance) diminue le résultat imposable de la société. Il supporte en revanche les cotisations sociales et l'impôt sur le revenu, mais il ouvre des droits (retraite, prévoyance selon le statut).
- Le dividende est versé après l'impôt sur les sociétés, à partir du bénéfice approuvé par les associés. Il supporte ensuite le prélèvement forfaitaire unique, ou le barème de l'impôt sur le revenu sur option.
Ce qui a changé en 2026
La loi de financement de la sécurité sociale pour 2026 a relevé de 1,4 point la CSG sur les revenus du capital. Les prélèvements sociaux passent de 17,2 % à 18,6 % et la flat tax de 30 % à 31,4 % (12,8 % d'impôt sur le revenu + 18,6 % de prélèvements sociaux), pour les dividendes perçus à compter du 1er janvier 2026. Autre nouveauté : l'option pour le barème progressif devient révocable à partir des revenus de 2026.
Le piège de la SARL
Si vous êtes gérant majoritaire de SARL (ou associé unique gérant d'EURL à l'IS), la fraction de vos dividendes qui dépasse 10 % du capital social, des primes d'émission et des sommes laissées en compte courant supporte en plus les cotisations sociales des indépendants. Avec un capital de 1 000 €, la quasi-totalité du dividende y passe. Le président de SAS n'est pas concerné par cette règle.
Pourquoi le calendrier compte
Pour sécuriser son rattachement à l'exercice, un complément de rémunération doit reposer sur une obligation suffisamment certaine à la clôture, dans son principe et son montant, régulièrement autorisée par l'organe compétent selon vos statuts (décision des associés, du conseil, engagement préexistant) et justifiée. En pratique, le plus sûr est une décision formalisée avant le 31 décembre. Ce n'est pas tout : la rémunération doit aussi correspondre à un travail effectif et ne pas être excessive au regard du service rendu (article 39, 1, 1° du CGI). Une prime « décidée » en avril pour l'année précédente se discute. La distribution de dividendes, elle, ne peut intervenir qu'après l'approbation des comptes, l'année suivante.
Concrètement, la bonne séquence est la suivante : estimation du résultat en novembre, simulation de plusieurs scénarios (rémunération, dividendes, mix des deux) en intégrant votre situation personnelle et votre statut social, décision formalisée en décembre, versement ou provision avant la clôture.
Nous avons consacré une vidéo complète à cet arbitrage. Le bon choix dépend de votre statut (assimilé salarié ou travailleur indépendant), des cotisations sociales de chaque option, de votre taux marginal d'impôt sur le revenu, des besoins de trésorerie de la société et des vôtres, et de vos droits à la retraite. Il n'y a pas de réponse universelle.
Comment un don à une association réduit-il l'impôt de l'entreprise ?
Décision de gestionLe mécénat d'entreprise est l'un des rares dispositifs où un geste de fin d'année a un effet direct et chiffrable. Il est ouvert à toutes les entreprises soumises à un régime réel d'imposition, à l'IS comme à l'impôt sur le revenu (article 238 bis du CGI).
Cette section traite des dons en argent, les plus fréquents en fin d'année. Le mécénat peut aussi prendre la forme de dons en nature (marchandises, matériel) ou de mécénat de compétences (mise à disposition de salariés), avec des règles de valorisation propres : la date et le montant retenus ne se déterminent pas de la même façon.
Le calcul
- Réduction de 60 % du don, jusqu'à 2 millions d'euros de versements, puis 40 % au-delà.
- Plafond annuel : 20 000 € ou 5 ‰ du chiffre d'affaires hors taxes, le montant le plus élevé étant retenu.
- Deux reports distincts, à ne pas confondre. Les versements qui dépassent le plafond ouvrent droit à réduction au titre des cinq exercices suivants, dans la limite du plafond de chacun (article 238 bis). La réduction calculée mais non imputée faute d'impôt suffisant sert au paiement de l'IS des cinq exercices suivants (article 220 E).
- Le don n'est pas une charge déductible : il est réintégré au résultat fiscal, l'avantage passant entièrement par la réduction d'impôt.
Les conditions à vérifier
- L'organisme doit être éligible : association ou fondation d'intérêt général, reconnue d'utilité publique, organisme d'enseignement supérieur, etc. Demandez le reçu fiscal. Un don à une personne physique, même un artiste, n'ouvre pas droit au dispositif.
- Pas de contrepartie disproportionnée. Si votre entreprise reçoit en retour une visibilité ou des avantages importants, l'opération devient du parrainage (sponsoring), traité comme une dépense de communication.
- La date du versement détermine l'exercice. Un virement ordonné le 31 décembre au soir, c'est risqué.
- Les obligations déclaratives : la réduction se déclare sur l'imprimé 2069-RCI. Les entreprises qui versent plus de 10 000 € de dons dans l'année doivent aujourd'hui détailler les montants, les dates et les bénéficiaires. Cette déclaration fiscale spécifique est supprimée à compter du 1er janvier 2027 par l'article 6 de la loi n° 2026-403 du 26 mai 2026 de simplification de la vie économique. Ce n'est pas la fin de toute obligation d'information : la même loi prévoit désormais une mention du mécénat dans le rapport de gestion des sociétés concernées. Le reçu fiscal et les justificatifs restent à conserver.
Ce qu'il ne faut surtout pas faire
Chaque année, la tentation revient. Le résultat est meilleur que prévu, l'impôt paraît lourd, et il reste deux semaines. On voit alors apparaître des notes de restaurant du week-end, un téléviseur pour le salon, une facture de fournisseur datée de décembre pour une prestation faite en février.
Ce n'est pas une zone grise. L'article 1729 du CGI prévoit, en plus de l'impôt rappelé :
- une majoration de 40 % en cas de manquement délibéré, c'est-à-dire quand l'administration démontre que l'erreur était volontaire ;
- une majoration de 80 % en cas de manœuvres frauduleuses, quand des procédés ont été mis en place pour égarer le contrôle. Une facture antidatée ou fabriquée en fait typiquement partie.
À cela s'ajoutent les intérêts de retard, le risque de requalification de la dépense personnelle en revenu distribué au dirigeant (donc imposée une seconde fois chez lui), et, dans les cas les plus graves, des poursuites pénales pour fraude fiscale.
Quatre vérifications de plus que nous faisons en décembre
1. Le taux réduit d'IS de 15 %
Les PME bénéficient d'un taux de 15 % sur les 42 500 premiers euros de bénéfice, puis de 25 % au-delà. Il faut pour cela un chiffre d'affaires hors taxes inférieur à 10 millions d'euros, un capital entièrement libéré et détenu à 75 % au moins par des personnes physiques (ou par des sociétés remplissant elles-mêmes ces conditions). Pour une société membre d'un groupe, le chiffre d'affaires s'apprécie au niveau du groupe. Un capital resté partiellement non libéré depuis la création, ou une holding mal structurée, peut faire perdre ce taux. Cela se vérifie avant la clôture, pas en mai.
2. Le matériel qui n'existe plus
Ordinateurs jetés, machine hors d'usage, véhicule vendu sans que la comptabilité le sache : de nombreux bilans portent encore des immobilisations qui ont disparu. Leur sortie permet de constater en charge la valeur nette comptable restante. Encore faut-il le signaler, avec la date et, si possible, un justificatif (bon d'enlèvement, attestation de destruction, acte de cession).
3. Les comptes à rapprocher
Rapprochement bancaire au 31 décembre, comptage de la caisse, relevés de comptes fournisseurs et clients pour les plus importants, solde du compte courant d'associé. Un écart découvert en mars se corrige beaucoup plus difficilement qu'un écart vu en décembre.
4. La réception des factures électroniques
Depuis le 1er septembre 2026, toutes les entreprises doivent être en mesure de recevoir des factures électroniques via une plateforme agréée. Les PME et TPE n'auront l'obligation d'en émettre qu'à partir du 1er septembre 2027. Si vous n'avez pas encore choisi votre plateforme, la clôture est le bon moment pour régler la question. Les factures fournisseurs de fin d'année, qui servent justement aux charges à payer, arrivent désormais par ce canal. Notre guide de la facturation électronique pour les PME et TPE détaille le calendrier.
Checklist de clôture des comptes : les 7 vérifications avant le 31 décembre
| Réflexe | Avant quand ? | Effet | La pièce à conserver | Le risque |
|---|---|---|---|---|
| 1. Moduler le dernier acompte d'IS | 15 décembre | Trésorerie gardée | Situation et prévision de résultat | 5 % + intérêts si sous-estimé |
| 2. Provisionner les créances douteuses | 31 décembre (preuves datées) | Résultat réduit du HT provisionné | Relances, mise en demeure, jugement | Rejet si pas de preuve |
| 3. Compter et déprécier le stock | 31 décembre | Stock ramené à sa valeur réelle | Feuilles de comptage signées, constat de destruction | Dépréciation forfaitaire rejetée |
| 4. Acheter au bon moment | Selon le besoin | Quelques jours d'amortissement seulement | Facture, date de mise en service | Dépense inutile |
| 5. Rattacher les charges à l'année | Information à réunir avant la clôture | Résultat juste | Contrats, bons de livraison, état des congés | Surprises au printemps |
| 6. Arbitrer salaire et dividendes | Décision avant la clôture | Charge déductible ou distribution | Décision formalisée, simulation | Rémunération non déductible |
| 7. Verser les dons | Versement avant la clôture | 60 % de réduction d'impôt | Reçu fiscal, preuve du virement | Requalification en sponsoring |
Votre entreprise est-elle prête pour le 31 décembre ?
Cochez ce qui est déjà fait. Les points restants sont à traiter avant la clôture.
Votre score :
Cette liste aide à préparer la clôture. Elle ne remplace pas une validation de vos comptes. Vos réponses ne sont pas enregistrées.
Ce que nous vous remettons
- Une situation intermédiaire à fin octobre ou fin novembre, et une prévision de résultat à la clôture des comptes.
- Le calcul du dernier acompte d'IS, avec la décision de modulation documentée.
- Une liste des pièces à réunir avant le 31 décembre, adaptée à votre activité (stocks, créances, congés, contrats).
- Une simulation salaire / dividendes chiffrée selon votre statut et votre situation personnelle.
- Après la clôture : les comptes annuels, la liasse fiscale, les déclarations et le procès-verbal d'approbation.
Votre clôture approche ? AUDIT EXPERTS accompagne les dirigeants de TPE et de PME partout en France, en français, en anglais et en russe. Nous pouvons aussi intervenir ponctuellement, à vos côtés, sur une prévision de clôture. Le premier échange est gratuit.
Prendre contact avec le cabinetQuestions fréquentes sur la clôture des comptes
Peut-on se dispenser du dernier acompte d'impôt sur les sociétés ?
Oui, si les acomptes déjà versés couvrent l'impôt que vous estimez devoir pour l'exercice. Vous pouvez aussi limiter le quatrième acompte à la différence. L'impôt estimé s'apprécie avant imputation des crédits d'impôt. La modulation se signale sur le relevé n° 2571. Si l'estimation s'avère trop basse, la somme manquante supporte une majoration de 5 % et l'intérêt de retard.
Une provision pour créance douteuse est-elle toujours déductible ?
Non. La perte doit être probable à la clôture, la créance doit être identifiée, et vous devez pouvoir le prouver par des relances datées, une mise en demeure, un litige ou une procédure collective. Un pourcentage forfaitaire appliqué à tout le poste clients est en principe rejeté. La provision se calcule sur le montant hors taxes.
Acheter un ordinateur en décembre permet-il de payer moins d'impôt ?
Très peu. L'ordinateur s'amortit au prorata du temps : acheté le 20 décembre, il ne génère que quelques jours d'amortissement en linéaire, ou un mois en dégressif. Seuls les matériels, mobiliers de bureau et logiciels de 500 € HT maximum par unité peuvent passer directement en charges.
Quelles charges faut-il rattacher à l'exercice avant la clôture ?
Toutes celles nées pendant l'année, même facturées ou payées plus tard : factures non parvenues, congés payés acquis et non pris avec leurs charges sociales, primes décidées, honoraires concernant l'exercice, intérêts courus. À l'inverse, les charges payées d'avance pour l'année suivante, comme une partie des assurances, sont retirées.
Quel est le taux de la flat tax sur les dividendes en 2026 ?
31,4 %, soit 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux, après la hausse de 1,4 point de la CSG votée dans la loi de financement de la sécurité sociale pour 2026. L'option pour le barème progressif reste possible et devient révocable à partir des revenus de 2026.
Quelle réduction d'impôt pour un don d'entreprise à une association ?
60 % du montant versé jusqu'à 2 millions d'euros, puis 40 %, dans la limite de 20 000 € ou de 5 ‰ du chiffre d'affaires hors taxes si ce montant est plus élevé. Les versements au-delà du plafond, comme la réduction non imputée faute d'impôt suffisant, sont reportables sur cinq exercices. L'organisme doit être éligible et le versement fait avant la clôture.
Que risque-t-on à antidater une facture ou à passer des dépenses personnelles en charges ?
Outre le rappel d'impôt, une majoration de 40 % pour manquement délibéré, ou de 80 % pour manœuvres frauduleuses (article 1729 du CGI). La dépense personnelle peut aussi être imposée chez le dirigeant comme revenu distribué. Les cas les plus graves peuvent donner lieu à des poursuites pénales.
L'inventaire physique des stocks est-il obligatoire ?
Oui. Le code de commerce impose de contrôler par inventaire, au moins une fois tous les douze mois, l'existence et la valeur des éléments du patrimoine. Pour les stocks, cela suppose un contrôle physique documenté. Un inventaire permanent fiable, avec des comptages tournants dans l'année, peut alléger le comptage de fin d'année.
Pour aller plus loin : construire un prévisionnel de trésorerie, calculer son seuil de rentabilité, les registres obligatoires de l'entreprise, contester un contrôle fiscal.
Sources
- Code général des impôts : articles 38, 3 (évaluation des stocks), 39, 1, 5° (provisions), 39 A (amortissement dégressif), 39, 1, 1° (rémunérations), 219, I-b (taux réduit d'IS), 220 E (imputation et report de la réduction mécénat), 238 bis (mécénat), 272, 1 (récupération de la TVA sur impayés), 1668 et notamment son 4 bis (acomptes d'IS et modulation), 1727 et 1731 (intérêt de retard et majoration de 5 %), 1729 (majorations de 40 % et 80 %).
- Code de commerce, article L. 123-12 (inventaire annuel). Code du travail, article L. 3141-5 (loi n° 2024-364 du 22 avril 2024). Code de la sécurité sociale, article L. 131-6 (dividendes des travailleurs indépendants).
- Loi n° 2026-103 du 19 février 2026 de finances pour 2026, art. 12. Loi n° 2026-403 du 26 mai 2026 de simplification de la vie économique, art. 6 (mécénat). Loi de financement de la sécurité sociale pour 2026 (hausse de la CSG sur les revenus du capital).
- impots.gouv.fr : Puis-je modifier mes acomptes d'impôt sur les sociétés ?
- BOFiP : BIC, dépenses d'acquisition de biens de faible valeur (BOI-BIC-CHG-20-30-10)
- BOFiP : BIC, amortissement dégressif, calcul des annuités
- BOFiP : BIC, dépréciation des stocks
- BOFiP : BIC, provisions, modalités de calcul
- BOFiP : TVA, récupération en cas de créances définitivement irrécouvrables
- BOFiP : CF, majorations de l'article 1729 du CGI
- BOFiP : contribution exceptionnelle sur les bénéfices des grandes entreprises
- economie.gouv.fr : mécénat, dons des entreprises
- economie.gouv.fr : tout savoir sur la facturation électronique