Registres obligatoires en entreprise : liste, sanctions et conservation
Par Frédéric Janvier, expert-comptable — mise à jour du 16 octobre 2026.
Droit des sociétés, comptabilité, fiscalité, social, santé-sécurité, données personnelles : ce que le chef d'entreprise doit tenir, selon sa forme juridique et son effectif — et ce qu'il peut se dispenser de tenir.
Les registres obligatoires en 36 secondes
L'essentiel en trente secondes
- Il n'existe pas une liste de registres obligatoires, mais plusieurs : elles dépendent de votre forme juridique, de votre régime fiscal et de votre effectif.
- Dès le premier salarié : registre unique du personnel (jusqu’à 750 € par personne concernée pour une personne physique, 3 750 € pour une personne morale poursuivie), document unique d'évaluation des risques, affichages obligatoires, décompte du temps de travail.
- Les décisions sociales doivent être documentées selon la forme de la société et ses statuts ; les SASU tiennent un registre des décisions de l’associé unique. Les sociétés par actions assurent aussi le suivi des titres nominatifs et des comptes de titulaires.
- Depuis la loi du 25 juin 2026, l'absence de document unique peut coûter jusqu'à 4 000 € d'amende administrative par salarié concerné.
- Depuis le 1er septembre 2026, toute entreprise assujettie à la TVA établie en France doit pouvoir recevoir des factures électroniques.
- Beaucoup de documents présentés comme « obligatoires » ne le sont pas : chartes, politiques internes, certains tableaux de suivi. Les distinguer évite de sur-administrer l'entreprise.
Ce guide couvre les principaux registres et documents transversaux des entreprises françaises. Les obligations sectorielles, conventions collectives et règles propres à certains locaux peuvent ajouter des exigences.
La check-list par situation
| Situation | Ce que vous devez tenir |
|---|---|
| Micro-entrepreneur sans salarié | Livre des recettes ; registre des achats si vente de marchandises ou hébergement ; réception des factures électroniques si assujetti à la TVA ; registre RGPD si traitement de données clients non occasionnel |
| Société sans salarié | Décisions documentées selon la forme et les statuts ; titres et comptes de titulaires (SAS, SA) ; bénéficiaires effectifs ; comptabilité et comptes selon le régime applicable ; FEC en cas de contrôle lorsque les conditions sont réunies |
| Dès le 1er salarié | Registre unique du personnel ; DUERP ; affichages ; décomptes du temps de travail ; doubles des bulletins de paie ; registre des alertes santé publique ; registre DGI lorsqu’un CSE existe ; rapports de vérifications ; registre RGPD selon les traitements |
| 11 à 49 salariés | CSE et procès-verbaux d'élections ; registre des questions écrites des élus ; mise à jour annuelle du DUERP |
| 50 salariés et plus | BDESE ; règlement intérieur (délai de 12 mois) ; index de l'égalité professionnelle ; programme annuel de prévention et rapport annuel santé-sécurité |
| 250 salariés et plus | Référent harcèlement désigné par l'employeur, en plus du référent du CSE |
| Établissement recevant du public | Registre public d'accessibilité ; registre de sécurité de l'ERP |
Trois exemples pour savoir ce qui vous concerne
SASU sans salarié dont le président est l’associé unique
Le président rémunéré pour son seul mandat n’est pas automatiquement un salarié au sens du droit du travail. Son affiliation au régime général ne déclenche donc pas, à elle seule, le registre du personnel ou le DUERP. Il faut vérifier l’existence d’un contrat de travail distinct. La SASU conserve ses décisions, la traçabilité des actions, ses comptes de titulaires, ses livres comptables et ses pièces justificatives. Elle vérifie également sa déclaration des bénéficiaires effectifs et ses traitements de données. La simplification prévue pour certaines approbations de comptes ne supprime pas toutes les autres décisions à documenter.
TPE de huit salariés dans des bureaux loués
Le registre du personnel et le DUERP sont requis. Sous onze salariés, la mise à jour annuelle du DUERP n’est pas systématiquement imposée, mais elle reste nécessaire en cas d’aménagement important ou d’information nouvelle sur un risque. Un déménagement, un changement d’organisation ou une alerte sur la charge de travail peuvent justifier une réévaluation. La location ne dispense pas l’employeur de s’assurer de la sécurité des locaux. Il demande au bailleur les rapports relevant des installations communes et traite les réserves qui concernent ses salariés.
Société de conseil de cent vingt salariés en travail hybride
La direction articule DUERP, PAPRIPACT, BDESE et consultations du CSE. Elle vérifie le suivi de la charge, les décomptes du temps de travail, les garanties des forfaits jours et l’entretien annuel de chaque télétravailleur prévu par L.1222-10. Le risque routier, l’isolement, les sollicitations tardives, les violences sexistes et sexuelles et l’ergonomie des postes doivent être examinés selon les conditions réelles. Les missions chez les clients conduisent aussi à vérifier la coordination des entreprises extérieures. Le seuil de 400 heures s’apprécie pour l’opération, toutes entreprises extérieures et sous-traitants compris, et non par consultant.
Registre, livre, document : de quoi parle-t-on ?
Le vocabulaire entretient la confusion. Le Code de commerce parle de livres (livre-journal, grand livre), le Code du travail de registres (registre unique du personnel, registre des dangers graves et imminents) et de documents (document unique d'évaluation des risques), le RGPD d'un registre des activités de traitement. Ce qui compte, pour le chef d'entreprise, ce n'est pas le nom, mais trois questions : le texte s'applique-t-il à mon entreprise ? sous quelle forme dois-je le tenir ? quelles sanctions en cas de manquement ?
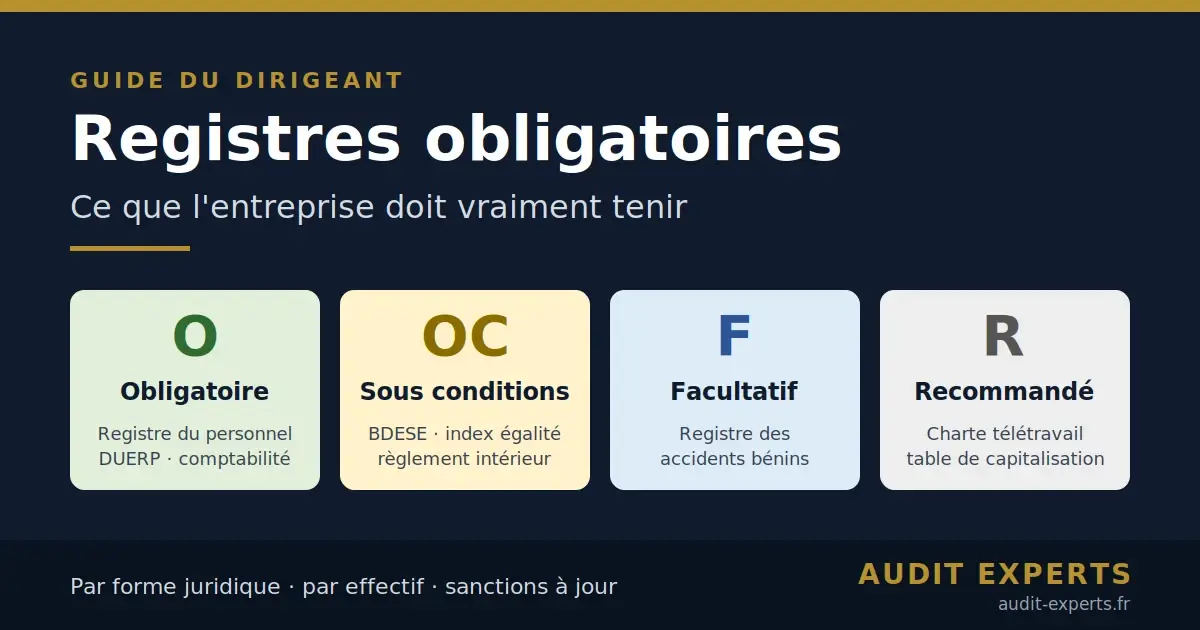
Pour y répondre, nous classons chaque pièce selon quatre statuts. Cette distinction permet de concentrer les contrôles sur les obligations réellement applicables. Le statut O signifie que le document est obligatoire pour la catégorie d'entreprises indiquée dans la ligne ; il ne signifie pas qu'il est imposé à toutes les entreprises.
Quels registres tenir selon la forme de votre société ?
| Forme | Registre ou document | Statut | Fondement |
|---|---|---|---|
| Entrepreneur individuel, micro-entrepreneur | Aucun registre de décisions (pas d'associés) | — | — |
| SARL, EURL, SNC | Registre des procès-verbaux d'assemblées et des décisions de l'associé unique | O | C. com., art. R.221-3 (SNC), R.223-24 et R.223-26 (SARL, EURL) |
| SAS, SASU | SAS : procès-verbaux et organisation statutaire ; SASU : registre des décisions de l’associé unique | O | C. com., art. L.227-9 et R.227-1-1 ; modalités fixées par les statuts |
| SAS, SASU, SA | Registre des mouvements de titres et comptes individuels d'actionnaires | O | C. com., art. L.228-1 et R.228-8 |
| SA | Registres des délibérations du conseil d'administration ou du conseil de surveillance, registre de présence | O | C. com., partie réglementaire, livre II |
| SCI et sociétés civiles | Registre des procès-verbaux des délibérations | O | Décret n° 78-704 du 3 juillet 1978 |
| Sociétés concernées | Déclaration des bénéficiaires effectifs au greffe | O | C. mon. fin., art. L.561-46 et s. |
| Sociétés concernées | Table de capitalisation, pacte d'associés à jour, classeur juridique | R | Bonne gestion, indispensable en levée de fonds ou en cession |
Mouvements de titres et comptes individuels des actionnaires
Dans une SAS ou une SA non cotée, la propriété des actions résulte de leur inscription en compte. Le registre des mouvements de titres retrace chronologiquement les émissions, cessions, apports et donations. Aucune sanction pénale spécifique ne vise son absence. Elle fragilise surtout la traçabilité des opérations et la preuve des droits des associés ; il faut examiner aussi les comptes individuels de titulaires et les actes de transfert. C'est une pièce importante lors d'une cession, d'une levée de fonds, d'un audit d'acquisition ou d'un litige entre associés. Dans une SARL, en revanche, la répartition des parts figure dans les statuts, et une cession suppose leur modification.
Le registre des décisions : la preuve de la régularité
Approbation des comptes, affectation du résultat, rémunération du dirigeant, augmentation de capital : les décisions sont constatées et conservées selon les règles applicables à la forme sociale et les stipulations des statuts. En SASU, les décisions de l'associé unique sont répertoriées dans un registre. Un registre lacunaire expose à la contestation des décisions et complique toute formalité au greffe. C'est aussi l'un des premiers documents examinés en audit d'acquisition.
Les bénéficiaires effectifs
Les sociétés non cotées concernées déclarent via le guichet unique les personnes physiques qui les détiennent ou les contrôlent, directement ou indirectement, au-delà de 25 % du capital ou des droits de vote, ou qui exercent sur elles un contrôle par tout autre moyen. Le défaut de déclaration ou une déclaration inexacte expose notamment à six mois d’emprisonnement et 7 500 € d’amende pour la personne physique poursuivie (C. mon. fin., art. L.561-49). Les personnes morales relèvent de leur régime propre de responsabilité et de peines. Lorsque personne n’est identifié par les critères de détention ou de contrôle, le représentant légal est retenu selon les règles applicables. Les modifications sont déclarées dans le délai réglementaire de trente jours.
Quels livres comptables et documents fiscaux tenir ?
| Document | Qui est concerné | Statut | Fondement | Risque principal |
|---|---|---|---|---|
| Livre-journal et grand livre | Commerçants et sociétés commerciales au réel | O | C. com., L.123-12 et R.123-173 | Rejet possible si irrégularités graves ; la taxation d’office répond à ses propres conditions |
| Inventaire annuel et comptes annuels | Commerçants et sociétés commerciales, sous réserve des simplifications légales | O | C. com., L.123-12 | Comptes non probants ; amende pour non-dépôt au greffe |
| Fichier des écritures comptables (FEC) | Entreprises entrant dans L.47 A, à comptabilité informatisée, en cas de contrôle ; vérifier les dispenses applicables | O | LPF, art. L.47 A | Amende de 5 000 € ou, en cas de rectification et si le montant est supérieur, majoration de 10 % des droits mis à la charge du contribuable (CGI, art. 1729 D) |
| Livre des recettes | Tout micro-entrepreneur | O | CGI, art. 50-0 et 102 ter ; C. com., L.123-28 | Rehaussements possibles en cas de recettes non justifiées ; pas de sortie automatique du régime |
| Registre des achats | Micro-entrepreneurs vendant des marchandises ou fournissant un hébergement | OC | CGI, art. 50-0 ; C. com., L.123-28 | Idem |
| Livre-journal des recettes et dépenses, registre des immobilisations et amortissements | Professions libérales en déclaration contrôlée (BNC) | OC | CGI, art. 99 | Charges et amortissements non justifiés |
| Réception de factures électroniques | Entreprise assujettie à la TVA établie en France, depuis le 1er septembre 2026 | O | CGI, art. 289 bis | Sanctions de la loi de finances pour 2026 |
| Émission de factures électroniques | Grandes entreprises et ETI depuis le 1er septembre 2026 ; PME, TPE et micro-entreprises au 1er septembre 2027 | OC | CGI, art. 289 bis | Idem |
Une précision utile : le « registre des immobilisations et des amortissements » n'est pas un registre distinct imposé à toutes les sociétés. Pour une société au réel, le suivi des immobilisations résulte de la comptabilité et des tableaux joints à la liasse fiscale. Le registre en tant que tel est une obligation propre aux titulaires de bénéfices non commerciaux en déclaration contrôlée.
La facturation électronique est une obligation de transmission et de réception ; elle ne crée pas, à elle seule, un nouveau registre. Elle ne dispense pas de conserver les factures et les écritures comptables. Les opérations et exemptions doivent être analysées dans leur périmètre français exact. Calendrier, formats et sanctions : voir notre guide facturation électronique, obligations et sanctions.
Vous n'êtes pas certain d'être à jour ?
Nous réalisons un audit de vos registres juridiques, comptables et sociaux, et vous remettons la liste précise de ce qui manque — sans rien ajouter d'inutile.
Quels registres et documents dès le premier salarié ?
| Document | Statut | Fondement | Sanction ou risque |
|---|---|---|---|
| Registre unique du personnel (avec une partie spécifique pour les stagiaires) | O | C. trav., L.1221-13, D.1221-23 | Contravention de 4e classe : plafond de 750 € pour une personne physique et 3 750 € pour une personne morale poursuivie, par personne concernée (R.1227-7 ; C. pén., 131-41) |
| Déclaration préalable à l'embauche | O | C. trav., L.1221-10 | Pénalité et risque de travail dissimulé |
| Document unique d'évaluation des risques (DUERP) | O | C. trav., L.4121-3-1, R.4121-1 et s. | Absence : amende administrative jusqu'à 4 000 € par salarié ; défaut de mise à jour : contravention de 5e classe (R.4741-1) |
| Décompte de la durée du travail (horaires non collectifs) ou affichage des horaires collectifs | O | C. trav., L.3171-1, L.3171-2, D.3171-8 | Contravention ; preuve des heures partagée selon L.3171-4 ; l’employeur doit fournir les éléments justifiant les horaires |
| Affichages et informations obligatoires | O | C. trav., D.4711-1 et textes particuliers | Amende contraventionnelle |
| Double des bulletins de paie | O | C. trav., L.3243-4 | Conservation 5 ans |
| Registre spécial des dangers graves et imminents | OC — CSE | C. trav., D.4132-1 | Tenu sous la responsabilité de l'employeur |
| Rapports, résultats et documents des vérifications de sécurité obligatoires (regroupables dans un registre de sécurité) | O | C. trav., L.4711-1 et s., D.4711-3 | Conservation 5 ans et au moins les deux derniers contrôles |
Le registre unique du personnel, en pratique
Chaque salarié y est inscrit dès l'embauche, dans l'ordre chronologique, avec ses nom, prénoms, nationalité, date de naissance, sexe, emploi, qualification, dates d'entrée et de sortie, et la nature du contrat (CDD, temps partiel, apprentissage, mise à disposition par une entreprise de travail temporaire…). Les stagiaires figurent dans une partie distincte. Le registre peut être tenu sur support numérique présentant des garanties équivalentes, après consultation du CSE lorsqu’il existe. Les mentions sont conservées cinq ans à compter du départ de chaque personne. Il doit pouvoir être présenté à tout moment à l'inspection du travail et aux élus du CSE.
Repos hebdomadaire et travail par équipes
Si tous les salariés ne bénéficient pas du même repos hebdomadaire, vérifier les obligations de registre propres à cette organisation. En cas de travail par relais, roulement ou équipes successives, les dispositions sur le registre ou tableau des équipes doivent également être examinées. Ces documents ne sont pas imposés à toutes les entreprises selon un modèle uniforme : l’organisation réelle déclenche les obligations (R.3172-2 et suivants ; D.3171-7).
Les affichages obligatoires : affichage ou information « par tout moyen » ?
Depuis la simplification des obligations d'affichage, une partie des informations peut être diffusée par tout moyen (intranet, courriel, livret d'accueil), mais d'autres doivent toujours être affichées dans des locaux accessibles aux salariés. C'est le cas des coordonnées de l'inspection du travail (avec le nom de l'inspecteur), du médecin du travail ou du service de prévention et de santé au travail, et des services de secours d'urgence (D.4711-1), ainsi que des modalités d'accès au document unique (R.4121-4) et, le cas échéant, de la consigne de sécurité incendie. Les textes sur le harcèlement, l'égalité de rémunération, la lutte contre les discriminations et la convention collective applicable relèvent, eux, de l'information par tout moyen.
Ce qui s'ajoute à 11, 50 et 250 salariés
| Seuil | Document | Statut | Fondement | Point d'attention |
|---|---|---|---|---|
| 11 salariés | Mise en place du CSE et procès-verbaux des élections | OC | C. trav., L.2311-2 | Seuil de 11 salariés atteint pendant 12 mois consécutifs ; respecter toute la procédure électorale avant un PV de carence |
| 11 à 49 salariés | Registre des questions écrites des élus et des réponses de l'employeur | OC | C. trav., L.2315-22 | Remplace l'ancien « registre des délégués du personnel » |
| 50 salariés | Base de données économiques, sociales et environnementales (BDESE) | OC | C. trav., L.2312-18 | Son absence peut constituer une entrave au fonctionnement du CSE si les éléments du délit sont réunis |
| 50 salariés | Règlement intérieur | OC | C. trav., L.1311-2 | Obligatoire au terme d'un délai de 12 mois après le franchissement du seuil |
| 50 salariés | Index de l'égalité professionnelle (calcul et publication annuels) | OC | C. trav., L.1142-8 | Pénalité pouvant atteindre 1 % de la masse salariale |
| 50 salariés | Programme annuel de prévention et rapport annuel santé-sécurité | OC | C. trav., L.2312-27 | Présentés au CSE dans la consultation sur la politique sociale |
| 250 salariés | Désignation d'un référent harcèlement sexuel et agissements sexistes | OC | C. trav., L.1153-5-1 | S'ajoute au référent désigné par le CSE |
Les seuils s'apprécient selon les règles du Code du travail et, pour certaines obligations, de la sécurité sociale. Le calcul et les règles de franchissement doivent être examinés obligation par obligation. Les exclusions de contrats et le prorata des temps partiels ne se transposent pas indistinctement à toutes les règles. Pour le détail du seuil de onze salariés et des élections, voir notre guide sur la mise en place du CSE.
Santé et sécurité : les registres que l'on oublie
DUERP : obligations et nouvelle sanction administrative
Le DUERP est obligatoire dès le premier salarié. Quel que soit l'effectif, il est actualisé lors de toute décision d'aménagement important modifiant les conditions de travail et lorsqu'une information nouvelle intéressant l'évaluation d'un risque est portée à la connaissance de l'employeur. À partir de onze salariés, une mise à jour au moins annuelle s'ajoute à ces obligations. Ses versions successives sont conservées quarante ans. Depuis la loi n° 2026-534 du 25 juin 2026, son absence peut être sanctionnée par un avertissement ou une amende administrative pouvant atteindre 4 000 € par salarié concerné (L.8115-1, 6° et L.8115-3), en l'absence de poursuites pénales. Le défaut de mise à jour reste puni par la voie pénale (R.4741-1). Depuis le décret n° 2025-482 du 27 mai 2025, il doit aussi intégrer le risque lié aux épisodes de chaleur intense.
| Registre | Statut | Fondement | Ce qu'il faut savoir |
|---|---|---|---|
| Registre spécial des dangers graves et imminents | OC — CSE | C. trav., D.4132-1 | Pages numérotées ; tenu à la disposition des élus du CSE |
| Registre des alertes en matière de santé publique et d'environnement | O | C. trav., D.4133-1 | Vérifier la disponibilité effective, les alertes et les suites apportées |
| Rapports de vérification des installations électriques | O | C. trav., R.4226-16 ; arrêté du 26 décembre 2011 | Vérification annuelle, deux ans possibles sous conditions |
| Contrôle de l'aération des locaux | O | C. trav., R.4222-20 ; arrêté du 8 octobre 1987 | Contrôles adaptés au système d’aération ; contrôles annuels prévus pour les installations de ventilation des locaux à pollution non spécifique |
| Consigne de sécurité incendie et registre des exercices | OC | C. trav., R.4227-34 à R.4227-40 | Si plus de 50 personnes habituellement occupées ou réunies, ou présence des matières inflammables visées par R.4227-34 : exercices au moins semestriels. Sinon, instructions d’évacuation obligatoires |
| Registre des accidents bénins | F | CSS, L.441-4 et D.441-1 | Facultatif, sous trois conditions cumulatives, Carsat informée ; remplace la déclaration pour les seuls accidents sans arrêt ni soins médicaux donnant lieu à prise en charge par la Sécurité sociale |
| Plan de prévention avec les entreprises extérieures | OC | C. trav., R.4512-6 et R.4512-7 | Écrit si l'opération atteint 400 heures sur douze mois ou comporte des travaux dangereux |
Le registre des traitements de données personnelles
L'article 30 du RGPD exige de chaque responsable de traitement un registre recensant ses traitements : finalité, catégories de personnes et de données, destinataires, durées de conservation, mesures de sécurité, transferts hors de l'Union. En pratique, toute entreprise qui emploie des salariés ou gère un fichier clients est concernée. Le manquement relève des amendes administratives de la CNIL, dont le plafond pour cette catégorie de manquements atteint 10 millions d'euros ou 2 % du chiffre d'affaires annuel mondial (RGPD, art. 83, § 4). La CNIL met à disposition un modèle de registre simplifié adapté aux petites entreprises.
Locaux, établissements recevant du public et activités réglementées
- Registre public d'accessibilité : obligatoire pour les établissements recevant du public, il informe sur le degré d'accessibilité des prestations et doit être consultable sur place ou en ligne (arrêté du 19 avril 2017).
- Registre de sécurité de l'ERP : il consigne les vérifications techniques, les exercices et les travaux, en application du Code de la construction et de l'habitation et du règlement de sécurité contre l'incendie.
- Dossier technique amiante : pour les immeubles dont le permis de construire est antérieur au 1er juillet 1997, il est constitué par le propriétaire ; l'entreprise locataire doit en avoir reçu la fiche récapitulative (C. santé publ., R.1334-29-5).
- Registres sectoriels : registre des objets mobiliers pour les revendeurs de biens d'occasion (C. pénal, art. 321-7), fiches de police des clients étrangers dans l'hôtellerie, registres des déchets pour certains producteurs et détenteurs (C. env., R.541-43), et bien d'autres selon les professions réglementées. Votre organisation professionnelle tient généralement la liste à jour.
Papier ou électronique : cote, paraphe et dématérialisation
Pour certains registres sociaux papier, notamment de SARL ou de SCI, les textes imposent des pages cotées et paraphées. Cette formalité ne s’étend pas automatiquement aux autres registres. Le livre-journal et le grand livre peuvent être cotés et paraphés à la demande du commerçant (R.123-173). Pour les titres nominatifs, R.228-8 admet le papier ou un autre support durable sans imposer un paraphe général. Il faut donc vérifier le texte de chaque document :
| Registre | Version électronique possible ? | Condition |
|---|---|---|
| Procès-verbaux et décisions (SARL, SNC, SA, sociétés civiles) | Oui | Signature électronique au moins avancée, horodatage, dispositif garantissant l'intégrité (décret n° 2019-1118) |
| Décisions des SAS | Oui | Possible si les statuts prévoient la tenue électronique ; lorsqu'ils n'en précisent pas les modalités, R.227-1-1 les fixe |
| Mouvements de titres (SAS, SA) | Oui | Support durable, y compris un dispositif d'enregistrement électronique partagé (C. com., R.228-8) |
| Livre-journal et grand livre | Oui | Documents informatiques identifiés, numérotés et datés dès leur établissement, garantissant l'intangibilité des écritures |
| Registre unique du personnel | Oui | Support informatique offrant les mêmes garanties ; consultation préalable des représentants du personnel |
La dématérialisation n'est pas une simple numérisation : scanner un registre papier ne crée pas un registre électronique valable. Il faut un outil qui garantisse l'intégrité et la date des inscriptions.
Combien de temps conserver chaque document ?
| Document | Durée | Fondement |
|---|---|---|
| Livres et documents comptables, pièces justificatives | 10 ans à compter de la clôture | C. com., L.123-22 |
| Documents permettant un contrôle fiscal | 6 ans selon L.102 B, à compter de la dernière opération ou de l’établissement ; ne pas confondre avec tous les délais de reprise | LPF, L.102 B |
| Mentions du registre unique du personnel | 5 ans après le départ du salarié | C. trav., R.1221-26 |
| Double des bulletins de paie | 5 ans | C. trav., L.3243-4 |
| Rapports de vérifications, observations de l'inspection du travail, copies des déclarations d'accidents du travail | 5 ans, et au moins les deux derniers contrôles | C. trav., D.4711-3 |
| Versions successives du document unique | 40 ans à compter de l’élaboration de chaque version ; régime applicable aux versions en vigueur au 31 mars 2022 ou élaborées ensuite | C. trav., L.4121-3-1 et R.4121-4 ; décret 2022-395 |
| Statuts, registres de décisions et de mouvements de titres | Toute la vie de la société, puis au moins 5 ans après la fin de la société à titre de repère prudent, davantage si nécessaire (recommandation) | Politique d’archivage à adapter ; l’article 2224 ne fixe pas une durée universelle de conservation de ces registres |
Création, cession, levée de fonds, contrôle ?
Ce sont les moments où l'on découvre les registres manquants. Nous reconstituons les registres de décisions et de titres et sécurisons votre dossier juridique avant l'échéance.
Les documents recommandés, mais non obligatoires
| Document | Pourquoi il n'est pas obligatoire | Pourquoi le tenir quand même |
|---|---|---|
| Charte ou accord de télétravail | Le télétravail peut reposer sur un simple accord avec le salarié, formalisé par tout moyen (C. trav., L.1222-9) | Homogénéité des règles, prévention des litiges sur les frais et la joignabilité |
| Table de capitalisation | Aucun texte ne l'impose | Indispensable en levée de fonds, en attribution d'actions gratuites ou de BSPCE, en cession |
| Tableau de suivi des visites médicales | Les visites doivent être organisées, pas recensées dans un tableau | Preuve de diligence de l'employeur |
| Livret d'accueil, politique de déplacements | Non imposés sous cette forme | Support des informations obligatoires, prévention du risque routier |
| Registre des contrats et des échéances | Aucun texte | Pilotage des renouvellements, des garanties et des clauses de révision |
Distinguer l'obligatoire du recommandé n'est pas un exercice théorique. Une entreprise qui confond les deux soit s'expose sans le savoir, soit consacre du temps à produire des documents que personne ne lui demandera.
Six idées reçues sur les registres obligatoires
- « Il faut tenir un registre des délégués du personnel. » Les délégués du personnel ont disparu avec le passage au CSE, généralisé au 1er janvier 2020. Le registre qui subsiste est celui des questions écrites des élus dans les CSE de 11 à 49 salariés (L.2315-22).
- « La BDES est obligatoire. » Elle est devenue la BDESE — base de données économiques, sociales et environnementales — depuis la loi Climat et résilience de 2021, et ne concerne que les entreprises d'au moins 50 salariés.
- « L'absence de DUERP coûte 1 500 €. » C’est le plafond ordinaire de la contravention de cinquième classe pour une personne physique, pour défaut de transcription ou de mise à jour ; il est de 7 500 € pour une personne morale poursuivie. Depuis juin 2026, l'absence totale du document peut entraîner une amende administrative jusqu'à 4 000 € par salarié concerné.
- « Le registre du personnel est puni de 1 500 €. » Le manquement relève de la quatrième classe : plafond de 750 € pour une personne physique, 3 750 € pour une personne morale poursuivie, par personne concernée.
- « L'absence de registre des mouvements de titres est un délit. » Aucun texte ne prévoit de sanction pénale spécifique. Le vrai risque est probatoire : des lacunes dans les registres et comptes individuels fragilisent la preuve et la traçabilité des opérations.
- « Toutes les sociétés doivent tenir un registre des immobilisations. » Ce registre est une obligation des professions libérales en déclaration contrôlée. Une société au réel suit ses immobilisations par sa comptabilité.
Ce que nous vous remettons
Un inventaire de vos registres et documents classés en obligatoires, conditionnels, facultatifs et recommandés ; la liste des manquements avec leur niveau de risque ; la reconstitution des registres de décisions et de mouvements de titres lorsque c'est nécessaire ; et un calendrier de mise à jour annuel, adapté à votre forme juridique et à votre effectif.
Faire le point sur vos registresComment régulariser des registres manquants
- Définir le périmètre. Forme sociale, établissements, effectifs, présence d’un CSE, régime fiscal et activités particulières.
- Rassembler les preuves existantes. Contrats, bulletins, DSN, actes de cession, procès-verbaux signés, rapports des prestataires et du bailleur. Un document non présenté n’est pas nécessairement inexistant.
- Reconstituer avec une traçabilité loyale. Ne pas antidater un procès-verbal ni inventer un contrôle. Une reconstitution doit permettre de distinguer la date de l’événement, la pièce source et la date réelle de régularisation. Si une décision n’a jamais été prise, il faut examiner la procédure de décision ou de ratification appropriée.
- Traiter les risques urgents. Une réserve électrique, un danger signalé ou une absence de suivi des repos appelle une action concrète. Acheter un registre ne suffit pas.
- Attribuer la tenue et les accès. Un responsable interne, un suppléant, une fréquence de revue et un lieu de conservation. Tester la restitution lorsqu’un outil ou un prestataire change.
Quels documents le CSE peut-il consulter ?
Le droit d’accès dépend du document. Le registre du personnel est nominatif et consultable par les élus en vertu de L.1221-15. R.2312-3 prévoit la présentation, sur demande, des livres, registres et documents non nominatifs rendus obligatoires par la quatrième partie du Code du travail. Le DUERP et les registres d’alerte ont aussi leurs règles d’accès. La présentation n’emporte pas toujours un droit à copie intégrale. Les informations nécessaires à une enquête sur un accident doivent être examinées dans ce cadre, sans ouvrir un accès général aux dossiers personnels ou au dossier médical.
En cas de difficulté, identifier le document, le fondement du droit d’accès, le périmètre demandé et les modalités de consultation. Une opposition globale fondée sur le RGPD n’est pas une réponse suffisante lorsqu’un texte ouvre expressément un droit de consultation nominative.
Repère jurisprudentiel. Dans deux arrêts du 8 juillet 2014 (n° 13-15.470 et 13-15.474), la Cour de cassation rappelle l’obligation d’évaluer les risques et de transcrire les résultats dans un document unique. L’absence de preuve d’un risque chimique particulier ne permettait pas d’écarter cette obligation. L'indemnisation n'est toutefois pas automatique : le salarié qui réclame réparation de ce manquement doit justifier du préjudice subi (Cass. soc., 25 septembre 2019, n° 17-22.224).
Questions fréquentes sur les registres obligatoires
Quels sont les registres obligatoires dans une entreprise sans salarié ?
Une société sans salarié documente ses décisions selon sa forme et ses statuts ; la SASU tient un registre des décisions de l’associé unique. Une société par actions assure aussi le suivi des titres nominatifs. Les obligations comptables et la déclaration des bénéficiaires effectifs s’apprécient selon la forme et le régime applicables. Un micro-entrepreneur se limite à un livre des recettes, complété d'un registre des achats s'il vend des marchandises ou fournit un hébergement.
Quels registres deviennent obligatoires dès le premier salarié ?
Le registre unique du personnel, le document unique d'évaluation des risques, les affichages obligatoires, le décompte de la durée du travail, la conservation des doubles des bulletins de paie, le registre DGI lorsqu’un CSE existe, le registre des alertes en matière de santé publique et les rapports de vérifications de sécurité.
Quelle est la sanction en l'absence de registre unique du personnel ?
Une contravention de quatrième classe, appliquée par personne concernée : jusqu’à 750 € pour une personne physique et 3 750 € pour une personne morale poursuivie. Le juge détermine la peine ; ces montants ne sont pas des amendes automatiques.
Quelle est la sanction en l'absence de document unique ?
En cas d’absence de DUERP, L.8115-1 permet, sous réserve de l’absence de poursuites pénales, un avertissement ou une amende administrative plafonnée en principe à 4 000 € par travailleur concerné. La voie pénale de R.4741-1 vise aussi le défaut de transcription ou de mise à jour : plafond ordinaire de 1 500 € pour une personne physique et 7 500 € pour une personne morale poursuivie.
Le registre des mouvements de titres est-il obligatoire en SAS ?
Oui. Les SAS, SASU et SA tiennent un registre des mouvements de titres et des comptes individuels d'actionnaires (C. com., L.228-1 et R.228-8). Aucune sanction pénale spécifique n'est prévue, mais la propriété des actions résulte de l’inscription en compte ; le registre retrace les opérations.
Peut-on tenir ses registres sous forme électronique ?
Oui, selon des conditions différentes pour les décisions sociales, les titres, la comptabilité et le personnel. Pour une SAS, vérifier les statuts et R.227-1-1. Un simple fichier modifiable sans historique ni garanties de preuve peut être insuffisant.
Le registre des délégués du personnel existe-t-il encore ?
Non. Les délégués du personnel ont été remplacés par le CSE. Dans les entreprises de 11 à 49 salariés, les questions écrites des élus et les réponses de l'employeur sont consignées dans un registre spécial (C. trav., L.2315-22).
Une petite entreprise doit-elle tenir un registre RGPD ?
En pratique, oui. L'exemption prévue pour les structures de moins de 250 salariés ne s'applique pas aux traitements réguliers, comme la paie ou la gestion des clients. La CNIL propose un modèle de registre simplifié.
Combien de temps faut-il conserver les registres ?
Dix ans pour les documents comptables, six ans pour les pièces fiscales, cinq ans après le départ du salarié pour le registre du personnel, cinq ans pour les rapports de vérifications de sécurité, quarante ans pour les versions du document unique. Les registres de décisions se conservent pendant toute la vie de la société.
Les registres doivent-ils être cotés et paraphés ?
Pas tous. Certaines formes sociales imposent cette formalité pour leurs registres de décisions papier. Pour les livres comptables, elle est facultative dans les conditions de R.123-173. Aucun paraphe général n’est imposé par R.228-8 pour les registres de titres nominatifs.
Textes de référence et sources officielles
- Code pénal, article 131-41 : plafond des amendes contraventionnelles des personnes morales.
- Code du travail, L.8115-1 et L.8115-3 : absence de DUERP et amendes administratives.
- Cass. soc., 8 juillet 2014, n° 13-15.470 et 13-15.474 ; Cass. soc., 25 septembre 2019, n° 17-22.224 (préjudice à justifier) : obligation de transcription de l’évaluation des risques.
- CNIL, registre des activités de traitement ; DGFiP, facturation électronique.
- Code du travail : L.1221-13 (registre unique du personnel), R.1227-7 (sanction), L.4121-3-1 (document unique), D.4711-1 (affichages), D.4711-3 (conservation), L.2315-22 (registre du CSE de moins de 50 salariés), L.2312-18 (BDESE), L.1311-2 (règlement intérieur), L.4131-4 (faute inexcusable de droit).
- Code de commerce : L.123-12, L.123-22, L.123-28, R.123-173 (comptabilité) ; L.228-1 et R.228-8 (mouvements de titres) ; R.223-24 et R.227-1-1 (registres de décisions).
- Décret n° 2019-1118 du 31 octobre 2019 relatif à la dématérialisation des registres, des procès-verbaux et des décisions des sociétés.
- Loi n° 2026-534 du 25 juin 2026 relative à la lutte contre les fraudes sociales et fiscales (article L.8115-1, 6° du Code du travail) ; décret n° 2025-482 du 27 mai 2025 (chaleur).
- Code monétaire et financier : L.561-46 et suivants, L.561-49 (bénéficiaires effectifs) ; Code général des impôts : 50-0, 99, 289 bis, 1729 D ; Livre des procédures fiscales : L.47 A, L.102 B.
- Règlement (UE) 2016/679 (RGPD), articles 30 et 83.
Frédéric Janvier, expert-comptable inscrit au tableau de l'Ordre depuis 1994, président d'AUDIT EXPERTS (Paris 8e). Il accompagne des dirigeants dans la conformité juridique, comptable et sociale de leur entreprise, de la création à la transmission.
Article entièrement réécrit et mis à jour le 16 octobre 2026. Principaux textes vérifiés à cette date ; les obligations sectorielles appellent un examen complémentaire.