
Quel statut juridique choisir ? Le questionnaire chiffré
Micro-entreprise, entreprise individuelle, EURL ou SASU : répondez à quelques questions sur votre projet, vos chiffres et votre foyer, et comparez ce que chaque statut vous laisserait vraiment.
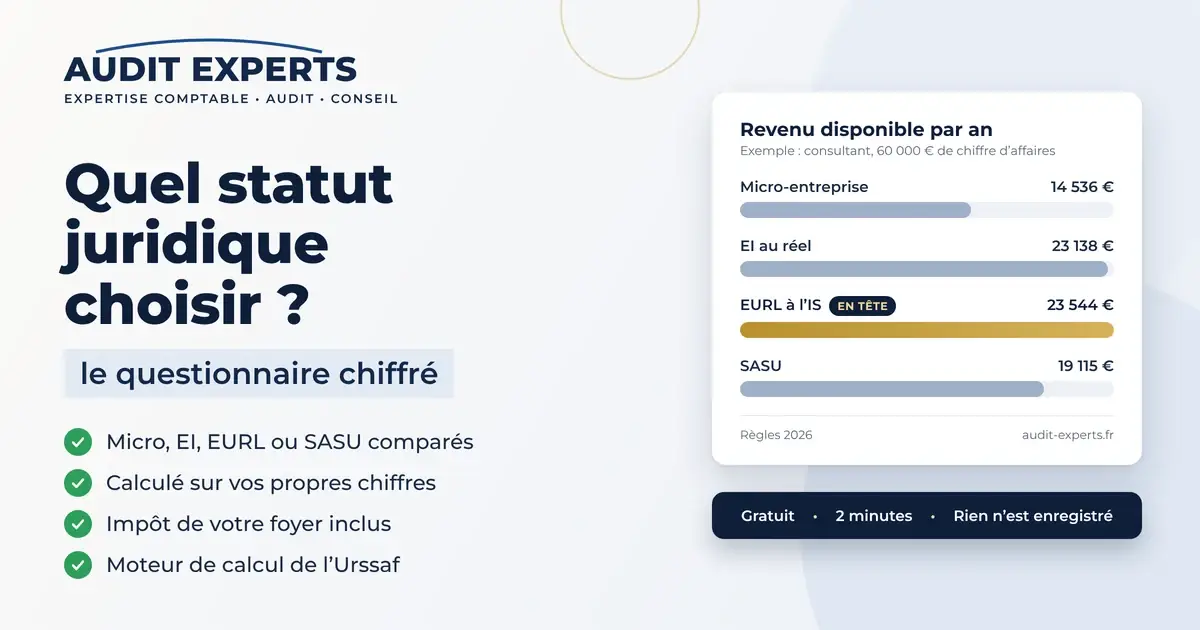
Le questionnaire
Comment l’outil calcule-t-il ?
Pour chaque statut, l’outil part de votre bénéfice avant rémunération : chiffre d’affaires, moins les charges, moins les frais de gestion que vous indiquez. Il calcule ensuite les cotisations sociales du dirigeant, l’impôt sur les sociétés le cas échéant, et l’impôt sur le revenu du foyer avec et sans l’activité. La différence entre les deux est le surcroît d’impôt dû à l’activité.
Les résultats distinguent trois montants qui n’ont pas la même nature :
- le revenu personnel net : ce qui vous revient cette année, cotisations et impôts payés ;
- le résultat après IS non distribué : ce qui reste dans la société, déjà soumis à l’impôt sur les sociétés ;
- sa valeur nette estimée : ce que ce résultat vous rapporterait s’il était distribué un jour, au prélèvement forfaitaire actuel de 31,4 %. C’est une hypothèse, pas une certitude : la fiscalité future et le moment de la distribution peuvent changer.
La lecture des chiffres compare la somme du revenu personnel net et de cette valeur estimée, pour mettre tous les statuts sur un pied d’égalité. Elle indique quand l’écart est trop faible pour départager les statuts.
- Micro-entreprise : cotisations et impôt calculés sur le chiffre d’affaires, après abattement forfaitaire pour l’impôt, sans versement libératoire. Au-delà du plafond, le régime est signalé comme transitoire.
- Entreprise individuelle au réel : cotisations et impôt sur le bénéfice réel. L’EURL à l’impôt sur le revenu en est une variante proche, à étudier au cas par cas : le moteur donne des montants voisins, mais l’assiette sociale et les options fiscales doivent être vérifiées.
- EURL à l’impôt sur les sociétés : gérant associé unique, affilié aux indépendants, capital de 10 000 € entièrement libéré. L’entreprise individuelle ayant opté pour l’IS, fiscalement assimilée à une EURL sans devenir une société, en est une variante proche, à étudier au cas par cas.
- SASU : président assimilé salarié, mêmes hypothèses de capital.
Si vous indiquez un besoin de revenu, l’outil cherche la rémunération qui vous laisse exactement ce montant en EURL et en SASU, contrôle que le calcul a convergé, et signale l’objectif non atteint le cas échéant. Si vous cochez les dividendes, il teste en SASU trois répartitions : 25 %, 50 % et 75 % de votre besoin couvert par des dividendes.
Projection sur plusieurs années. L’outil répète le calcul pour chaque année de l’horizon choisi, avec un chiffre d’affaires qui progresse selon le rythme retenu et des charges qui évoluent dans la même proportion. Il applique les règles du régime micro (articles 50-0 et 102 ter du CGI) : le régime cesse l’année qui suit deux années civiles consécutives de dépassement du plafond, l’activité basculant alors en entreprise individuelle au réel, et il redevient applicable de plein droit dès que l’une des deux années précédentes repasse sous le plafond. Il cumule ensuite le revenu personnel net et le résultat laissé dans la société, puis calcule une valorisation théorique illustrative selon le scénario de distribution que vous choisissez (chaque année suivante, ou en une seule fois à la fin de la période), au prélèvement forfaitaire de 31,4 % en SASU et avec les cotisations d’indépendant au-delà de 10 % du capital en EURL. Ce n’est ni une trésorerie, ni un patrimoine net certain. Si l’entreprise existe déjà, les deux derniers chiffres d’affaires sont pris en compte pour la sortie du régime micro. En SASU, la projection prolonge la répartition rémunération/dividendes choisie. Les règles et seuils 2026 sont appliqués à toutes les années, sans inflation.
Création à deux associés. L’outil compare la SARL et la SAS pour deux associés personnes physiques. Il détermine le statut social de chaque dirigeant : en SAS, les dirigeants rémunérés sont assimilés salariés ; en SARL, les gérants sont travailleurs indépendants s’ils détiennent ensemble plus de la moitié du capital, assimilés salariés sinon. Il calcule la rémunération qui donne à chacun le net souhaité, l’impôt sur les sociétés sur le bénéfice restant, puis les dividendes selon la politique de distribution choisie, répartis selon le capital. Pour le gérant majoritaire de SARL, la part des dividendes qui dépasse 10 % de sa part du capital et de ses comptes courants est soumise aux cotisations d’indépendant : ces dividendes sont ajoutés à son revenu professionnel et les cotisations sont calculées sur cette assiette complète. Un gérant majoritaire non rémunéré supporte les cotisations minimales du régime des indépendants, prises en charge par la société. L’impôt de chaque associé est calculé sur son propre foyer.
Résultat conservé en EURL. Sa valeur nette tient compte de ce que coûterait sa distribution future à un gérant affilié aux indépendants : la part qui dépasse 10 % du capital (10 000 € retenus) supporte les cotisations d’indépendant, calculées par le moteur de l’Urssaf sur l’assiette complète, en plus de l’impôt de 12,8 %. En SASU, seul le prélèvement forfaitaire de 31,4 % s’applique.
Impôt sur les sociétés. Le taux réduit de 15 % jusqu’à 42 500 € de bénéfice n’est appliqué que si vous confirmez, avant le calcul, que ses conditions sont remplies : capital entièrement libéré, détenu à 75 % au moins par des personnes physiques, chiffre d’affaires inférieur à 10 M€. Sinon, l’IS est calculé à 25 %.
Hypothèses communes : deuxième année d’activité (hors cotisations forfaitaires de début d’activité), sans ACRE, impôt sur le revenu au barème 2026, salaires du foyer retenus après l’abattement de 10 %, dividendes au prélèvement forfaitaire unique.
Les critères qui comptent, au-delà des chiffres
| Critère | Micro-entreprise | EI au réel | EURL | SASU |
|---|---|---|---|---|
| Charges déduites pour leur montant réel | Non, abattement forfaitaire | Oui | Oui | Oui |
| Cotisations sociales | Sur le chiffre d’affaires | Sur le bénéfice | Sur la rémunération (et une partie des dividendes) | Sur la rémunération uniquement, plus élevées |
| Protection sociale | Indépendant | Indépendant | Indépendant | Assimilé salarié, sans chômage |
| Laisser des bénéfices dans l’entreprise | Non, tout est imposé chez vous | Non, sauf option pour l’IS | Oui, à l’IS | Oui, à l’IS |
| Accueillir des associés | Non | Non | Oui, en devenant SARL | Oui, en devenant SAS, avec une grande liberté statutaire |
| Revente | Cession du fonds ou de la clientèle | Cession du fonds ou de la clientèle | Cession des parts | Cession des actions |
| Formalisme et coût de gestion | Minimal | Faible | Moyen | Moyen |
Pour aller plus loin sur chacun de ces points, notre guide créer son entreprise, étape par étape détaille les statuts, les coûts, les aides et les obligations de la première année, avec trois cas chiffrés.
Ce que l’outil ne fait pas (encore)
- La projection suppose une croissance régulière, des charges proportionnelles au chiffre d’affaires et les règles 2026 inchangées. Elle ne chiffre ni les embauches, ni les investissements, ni le coût d’un changement de structure en cours de route.
- À plusieurs, il chiffre deux associés sur une année, sans projection ; il ne chiffre pas encore les professions réglementées ni l’immobilier, pour lesquels il vous oriente sans montants.
- L’impôt du foyer est simplifié : réductions et crédits d’impôt, garde alternée et frais réels ne sont pas pris en compte.
- Il n’inclut pas la CFE, la mutuelle et la prévoyance facultatives ; les frais de gestion ne sont déduits que si vous les indiquez.
- Il ne compare pas les droits futurs à la retraite et à la prévoyance au-delà des trimestres validés.
- Il ne chiffre pas l’option pour le barème de l’impôt sur les dividendes. Les cotisations sur les dividendes d’EURL et de SARL au-delà de 10 % sont calculées, mais avec un capital de 10 000 € retenu pour l’associé seul.
- Il ne tient pas compte de l’ACRE, des aides régionales ni des exonérations de zone.
Faire chiffrer votre situation par un expert-comptable
Nous reprenons vos hypothèses, ajoutons ce que l’outil ne voit pas (frais réels, aides, associés, patrimoine) et vous remettons une recommandation écrite. Le premier échange, gratuit, sert à cerner votre projet et les options à comparer.
Demander un rendez-vous01 58 22 20 20Création de société avec le cabinet : 1 000 € HT par société, frais de constitution inclus ; entreprise individuelle : 150 € HT. Détail sur notre page création d’entreprise avec un expert-comptable.
Questions fréquentes
Le résultat du questionnaire est-il fiable ?
Les cotisations et l’impôt s’appuient sur le moteur open source Mon-entreprise de l’Urssaf, règles 2026, et l’impôt est calculé au niveau de votre foyer. Les comparaisons et projections sont élaborées par Audit Experts à partir de vos hypothèses. Ils restent des simulations sur une année et sur des hypothèses simplifiées : sans CFE, aides ni contrats facultatifs, et la projection sur plusieurs années reste une comparaison théorique sur une trajectoire simplifiée. Ils servent à comparer les statuts entre eux, pas à établir un budget.
Pourquoi la micro-entreprise est-elle parfois signalée comme transitoire ?
Elle apparaît toujours, mais elle est signalée comme transitoire si votre chiffre d’affaires dépasse le plafond du régime : 83 600 € pour les prestations de services et 203 100 € pour la vente, en 2026. Le régime cesse en effet lorsque le plafond est dépassé deux années civiles consécutives.
Qu’est-ce que le surcroît d’impôt dû à l’activité ?
L’impôt sur le revenu se calcule pour tout le foyer. L’outil calcule l’impôt du foyer avec votre activité et sans elle : la différence est l’impôt réellement causé par l’activité. C’est ce montant qui est retranché pour obtenir votre revenu disponible.
Faut-il choisir le statut qui laisse le plus de revenu disponible ?
Pas forcément. La protection sociale, la possibilité d’accueillir des associés, la revente ou le besoin de laisser de l’argent dans l’entreprise peuvent justifier un autre choix. L’outil affiche ces points à côté des chiffres pour que vous puissiez arbitrer.
Comment est calculée la projection sur plusieurs années ?
L’outil refait le calcul complet pour chaque année, avec un chiffre d’affaires qui progresse selon le rythme choisi (stable, +5 %, +15 % ou +30 % par an) et des charges proportionnelles. Il applique la sortie du régime micro après deux années de dépassement du plafond et cumule le revenu personnel net et le résultat laissé dans la société. Le total est une valorisation théorique, pas une prévision : il compte le résultat conservé comme s’il était distribué, au choix, chaque année suivante ou en une seule fois à la fin de la période, avec la fiscalité propre à chaque statut (prélèvement forfaitaire en SASU, cotisations d’indépendant au-delà de 10 % du capital en EURL). Les règles 2026 sont appliquées à toutes les années.
Mes réponses sont-elles enregistrées ?
Non. Le calcul se fait entièrement dans votre navigateur : vos réponses ne sont ni enregistrées ni transmises au cabinet ou à un tiers. Seul le moteur de calcul est téléchargé au moment du calcul, comme le serait une image ou une police de caractères.
Et si je crée à plusieurs ?
À deux associés, l’outil compare la SARL et la SAS sur une année : statut social de chaque dirigeant selon la répartition du capital, rémunérations, impôt sur les sociétés, dividendes et revenu net de chacun, impôt calculé sur le foyer de chaque associé. Au-delà de deux associés, ou pour un pacte et des statuts sur mesure, le chiffrage se fait avec un professionnel.
Frédéric Janvier, expert-comptable diplômé en 1993, inscrit au tableau de l’Ordre des experts-comptables depuis 1994, président d’Audit Experts, cabinet fondé en 1992 et installé 24 avenue de Messine, Paris 8e. Présentation du cabinet.
Outil publié le 8 novembre 2026. Règles de calcul : version 11.1.0 du modèle de l’Urssaf (règles 2026). L’outil sera mis à jour à chaque évolution du barème.
Sources
- Moteur de calcul open source de l’Urssaf utilisé par mon-entreprise.urssaf.fr, paquet modele-social (version 11.1.0, règles 2026).
- Entreprendre.service-public.gouv.fr, régime de la micro-entreprise.
- Code général des impôts, articles 50-0, 102 ter, 200 A, 219 et 293 B.
- Audit Experts, créer son entreprise : le guide complet, étape par étape.